“En çok kazandıran yatırım aracı hangisi?” sorusunun tek ve her dönem geçerli bir cevabı yoktur.
Bazen altın, bazen hisse senetleri, bazen dolar, bazen konut, bazen de düşük riskli kabul edilen para piyasası fonları listenin zirvesine çıkabilir. Yatırım piyasalarında değişmeyen tek gerçek, kazanan yatırım aracının ekonomik koşullara göre değişmesidir.
Finansal Okuryazarlık Platformu tarafından yayımlanan geçmiş getiri tablosu; 2016–2025 yılları arasında farklı varlık sınıflarını her takvim yılında en yüksek getiriden en düşük getiriye doğru sıralıyor. Platform ayrıca son 10 yıl ve son 3 yıl için geometrik ortalama getirileri gösteriyor. Geometrik ortalama kullanılması önemlidir; çünkü bu yöntem yıllar arasındaki bileşik getiriyi, aritmetik ortalamaya göre daha doğru yansıtır.
Bu çalışmada söz konusu verileri yalnızca sıralamakla yetinmeyeceğiz. Şu soruların cevaplarını arayacağız:
- Hangi yatırım aracı kaç kez yılın kazananı oldu?
- Yıllık kazanan ile uzun vadeli kazanan neden farklı?
- Enflasyon düşüldüğünde gerçek kazanç ne kadar kaldı?
- Altın, borsa, dolar, konut ve fonların güçlü ve zayıf yönleri neler?
- Geçmiş getiriler gelecekteki yatırım kararlarında nasıl kullanılmalı?
2016–2025 Döneminde Her Yıl En Çok Kazandıran Yatırım Aracı
Aşağıdaki tablo, platformda açıklanan yıllık nominal getirileri ve aynı yılların aralık ayı TÜFE oranlarını birlikte gösteriyor.
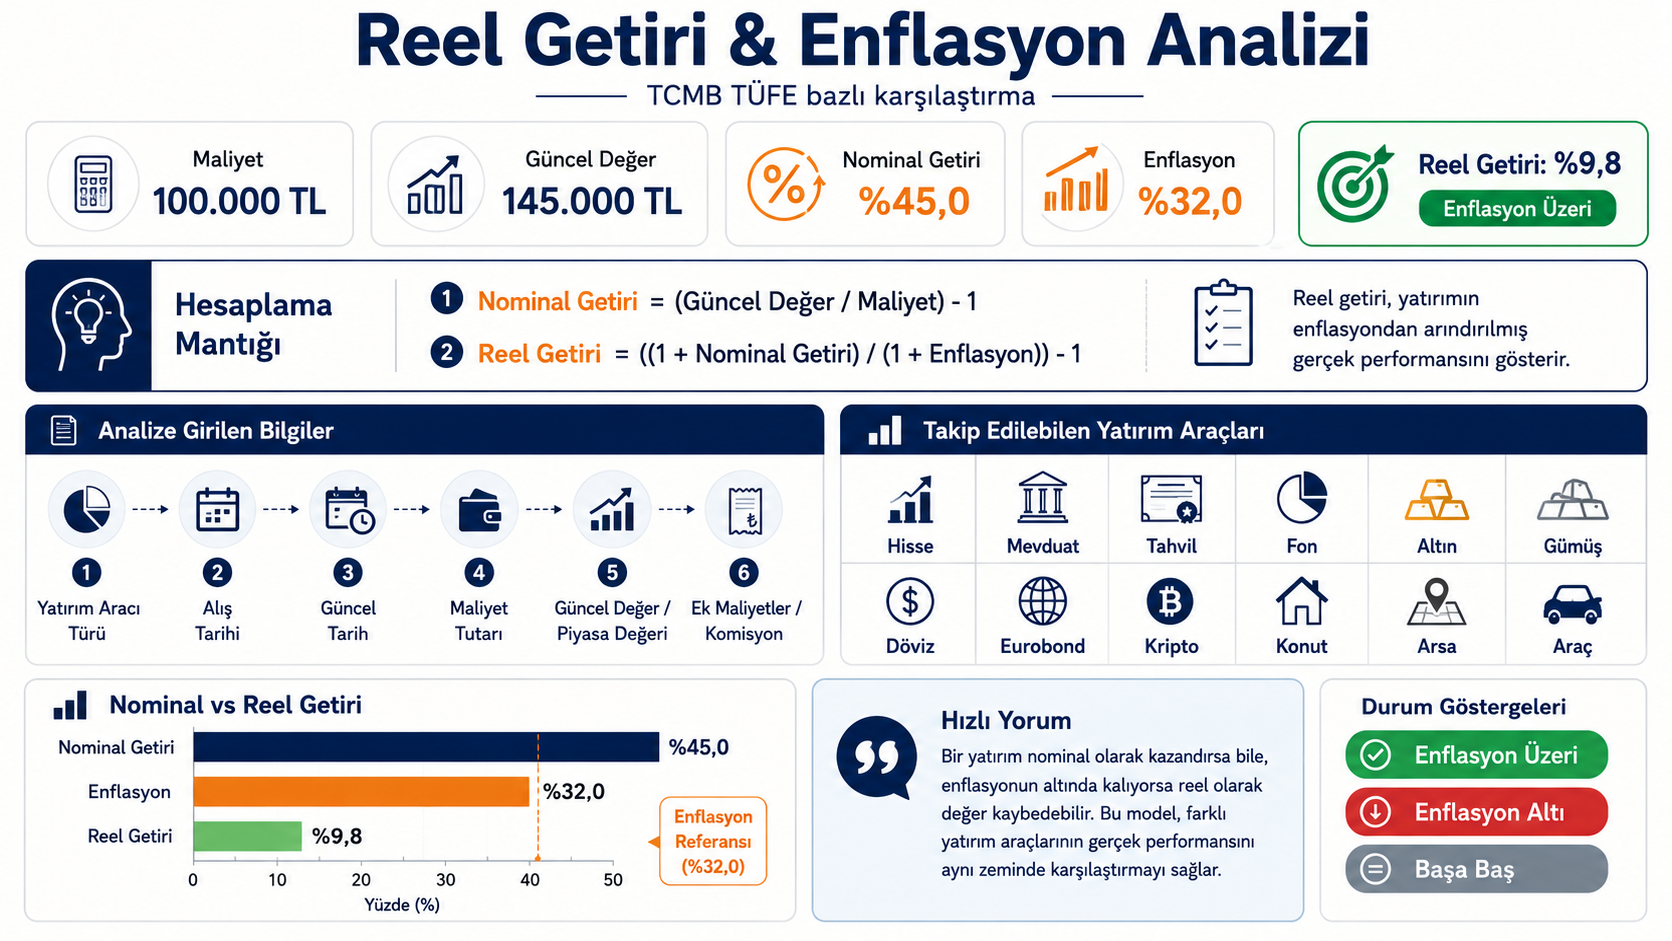
Reel getiriler şu formülle hesaplandı:Reel Getiri=1+Enflasyon1+Nominal Getiri−1
Nominal getiriden enflasyonu doğrudan çıkarmak yaklaşık bir sonuç verir. Özellikle enflasyonun yüksek olduğu dönemlerde yukarıdaki bileşik formül daha doğru sonuç üretir.
| Yıl | Yılın lideri | Nominal getiri | Yıl sonu TÜFE | Yaklaşık reel getiri |
|---|---|---|---|---|
| 2016 | Altın/TL | %31,67 | %8,53 | %21,3 |
| 2017 | BIST 100 | %52,07 | %11,92 | %35,9 |
| 2018 | Altın/TL | %38,19 | %20,30 | %14,9 |
| 2019 | BIST 100 Dışı | %83,86 | %11,84 | %64,4 |
| 2020 | BIST 100 Dışı | %127,02 | %14,60 | %98,1 |
| 2021 | Dolar/TL | %76,79 | %36,08 | %29,9 |
| 2022 | BIST 100 | %206,50 | %64,27 | %86,6 |
| 2023 | Konut | %91,30 | %64,77 | %16,1 |
| 2024 | Para Piyasası Fonları | %60,80 | %44,38 | %11,4 |
| 2025 | Altın/TL | %104,00 | %30,89 | %55,9 |
Yıllık liderler platformun 2016–2025 sıralamasından, enflasyon oranları ise TCMB tarafından yayımlanan TÜİK tüketici fiyatları tablosundan alınmıştır. Reel getiriler bu iki veri seti kullanılarak hesaplanmış ve yuvarlanmıştır.
Tablo bize ilk bakışta ne söylüyor?
On yıllık dönemde:
- Altın/TL üç kez yılın kazananı oldu.
- BIST 100 iki kez ilk sıraya çıktı.
- BIST 100 Dışı iki kez lider oldu.
- Dolar/TL, konut ve para piyasası fonları birer kez zirveye yerleşti.
- Aynı yatırım aracının art arda lider olduğu tek dönem, BIST 100 Dışı endeksinin 2019 ve 2020 performansı oldu.
Başka bir ifadeyle, son 10 yılın yedisinde bir önceki yılın lideri değişti. Bu sonuç, sadece geçmiş yılın en çok kazandıran yatırım aracını satın almaya dayanan stratejilerin neden tehlikeli olabileceğini açıkça gösteriyor.
Yılın Kazananı ile Uzun Vadeli Kazanan Aynı Değil
Yatırımcıların en sık yaptığı hatalardan biri, tek bir yılın getirisini uzun vadeli performans gibi yorumlamaktır.
Oysa yıllık sıralama bize “o yıl ne oldu?” sorusunun cevabını verir. Geometrik ortalama ise “birkaç yıl boyunca bileşik olarak ne oldu?” sorusuna cevap verir.
Platformdaki ortalama getiri sütunlarına göre:
- 10 yıllık geometrik ortalamada BIST 100 Dışı yaklaşık %51,40 ile ilk sırada,
- Altın/TL yaklaşık %50,90 ile hemen arkasında,
- Son 3 yıllık geometrik ortalamada Altın/TL %77,60 ile ilk sırada bulunuyor.
Bu sonuç çok önemli bir ayrımı ortaya koyuyor:
Bir yatırım aracının her yıl birinci olması gerekmez. Uzun vadede başarılı olmak için yüksek getiriyi yeterli sayıda yılda koruması ve büyük kayıplarla bileşik getiriyi bozmaması yeterlidir.
Altın, 2023 ve 2024’te yıllık sıralamanın lideri olmamasına rağmen son üç yıllık geometrik ortalamada zirveye çıkabiliyor. Bu da istikrarlı yüksek performansın, tek seferlik çok yüksek getiriden daha değerli olabileceğini gösteriyor.
Geometrik Ortalama Neden Önemli?
Bir yatırım ilk yıl %100 yükselip ikinci yıl %50 düşerse aritmetik ortalama getiri %25 görünür.
Ancak yatırımın gerçek sonucu şöyledir:
- Başlangıç: 100 TL
- İlk yıl sonu: 200 TL
- İkinci yıl sonu: 100 TL
Yatırımcı gerçekte hiç kazanmamıştır. Bu nedenle aritmetik ortalama yanıltıcıdır.
Geometrik ortalama bileşik büyümeyi dikkate alır ve bu örnekte yıllık ortalama getiriyi %0 olarak gösterir. Platformun 10 yıllık ve 3 yıllık ortalamalarda geometrik ortalama kullanması bu nedenle doğru bir yaklaşımdır.
100 TL’nin 10 Yıllık Yolculuğu
Platformdaki geometrik ortalamaları ve 2016–2025 yıl sonu TÜFE oranlarını kullanarak bileşik bir karşılaştırma yapabiliriz.
2016–2025 dönemindeki yıl sonu enflasyon oranlarının bileşik geometrik ortalaması yaklaşık %29,3 düzeyindedir.
BIST 100 Dışı
On yıllık geometrik nominal getiri: %51,40
Teorik olarak:100×(1,514)10≈6.328 TL
Aynı dönemde 100 TL’lik tüketim sepetinin enflasyon nedeniyle yaklaşık 1.304 TL’ye yükseldiği hesaplanıyor.
Dolayısıyla 6.328 TL’nin başlangıç dönemi satın alma gücü karşılığı yaklaşık:6.328÷13,04≈485 TL
Başka bir ifadeyle, maliyet ve vergiler dikkate alınmadan:
- Nominal para yaklaşık 63 katına çıkıyor.
- Reel satın alma gücü yaklaşık 4,85 katına yükseliyor.
- Tahmini reel yıllık bileşik getiri yaklaşık %17,1 oluyor.
Altın/TL
On yıllık geometrik nominal getiri: yaklaşık %50,90
Benzer hesaplamayla:
- 100 TL yaklaşık 6.122 TL’ye ulaşıyor.
- Enflasyondan arındırılmış satın alma gücü yaklaşık 470 TL oluyor.
- Tahmini reel yıllık bileşik getiri yaklaşık %16,7 seviyesinde gerçekleşiyor.
BIST 100 Dışı ile Altın/TL arasındaki on yıllık nominal geometrik getiri farkı yalnızca yaklaşık yarım puandır. Ancak iki yatırım aracının yıl içindeki dalgalanması, likiditesi, saklama yöntemi ve yatırımcı üzerinde oluşturduğu psikolojik baskı birbirinden oldukça farklıdır.
Bu nedenle sadece dönem sonu getirisine bakarak “iki yatırım tamamen aynı” sonucuna varılamaz.
Son Üç Yılın Öne Çıkan Varlığı: Altın
Altın/TL’nin son üç yıllık geometrik ortalaması platform tablosunda %77,60 olarak gösteriliyor.
2023–2025 dönemindeki yıl sonu enflasyonlarının geometrik ortalaması ise yaklaşık %46,0 düzeyindedir.
Buna göre altının basitleştirilmiş tahmini reel yıllık bileşik getirisi:1,4601,776−1≈%21,6
100 TL’lik teorik yatırım üç yılın sonunda:
- Nominal olarak yaklaşık 560 TL’ye,
- Başlangıç dönemi satın alma gücüyle yaklaşık 180 TL’ye ulaşmış olur.
Bu hesaplama; vergi, komisyon, alış-satış farkı, saklama maliyeti ve yatırımcının işlem zamanlamasını içermiyor. Dolayısıyla bir endeks karşılaştırmasıdır, bireysel yatırımcı hesabı değildir.
Verilerden Çıkan 7 Önemli Sonuç
1. Altın en sık yıllık lider olan yatırım aracı
Altın/TL, 2016, 2018 ve 2025 yıllarında ilk sıraya yerleşerek on yıllık dönemde en fazla yıllık liderlik elde eden tekil yatırım aracı oldu.
Altının TL bazındaki performansı iki ana fiyat hareketinin birleşiminden etkilenir:
- Uluslararası ons altın fiyatı,
- Dolar/TL kuru.
Platformdaki altın getirisi, Borsa İstanbul Kıymetli Madenler ve Kıymetli Taşlar Piyasası’nda gerçekleşen işlemlerin ağırlıklı ortalama fiyatlarından üretilen BIST-KYD altın endeksi üzerinden hesaplanıyor.
Bu yapı, küresel altın fiyatı sabit kalsa bile TL’deki değer kaybının gram altın fiyatını yükseltebilmesine imkân verir. Tersi durumda ise kurun yataylaştığı ve ons altının gerilediği dönemlerde altının TL getirisi de zayıflayabilir.
Altının üç kez lider olması, her yıl kazandıracağı anlamına gelmez. Ancak farklı ekonomik rejimlerde portföy koruma aracı olarak öne çıkabildiğini gösterir.
2. Hisse senetleri toplam dört yılda zirvede
BIST 100, 2017 ve 2022’de; BIST 100 Dışı ise 2019 ve 2020’de yılın lideri oldu.
Böylece hisse senedi endeksleri 10 yılın dördünde ilk sırayı aldı.
Platformda BIST 100 Dışı, BIST Tüm Endeksi’ne dahil olup BIST 100 Endeksi’nde yer almayan şirketlerin hisse senetlerinin getirilerini temsil ediyor.
Buradaki en dikkat çekici sonuç, BIST 100 Dışı endeksinin:
- 2019’da %83,86,
- 2020’de %127,02 getiriyle iki yıl art arda lider olması,
- 10 yıllık geometrik ortalamada da ilk sırada yer almasıdır.
Bu durum, büyük şirketler dışındaki hisselerin belirli dönemlerde çok güçlü büyüme potansiyeli sunabildiğini gösteriyor. Ancak yüksek getiri potansiyeli genellikle daha yüksek fiyat oynaklığı, daha düşük likidite ve daha sert düşüş riskiyle birlikte değerlendirilmelidir.
3. 2022’deki %206,50 getiri enflasyon düşülünce küçülüyor
2022’de BIST 100’ün nominal getirisi %206,50 ile tablodaki en yüksek yıllık oran oldu.
Fakat aynı yıl yıl sonu enflasyonu %64,27 seviyesindeydi.
Doğru reel getiri hesabıyla:1,64273,065−1≈%86,6
Nominal getiri %206,50 olmasına rağmen satın alma gücündeki artış yaklaşık %86,6’dır.
Bu hâlâ son derece yüksek bir reel getiridir. Ancak örnek, yüksek enflasyon dönemlerinde nominal rakamların yatırımcıya gerçekte olduğundan daha büyük bir zenginleşme hissi verebileceğini gösteriyor.
Nominal getiri yatırımın TL cinsinden ne kadar büyüdüğünü, reel getiri ise satın alma gücündeki değişimi ifade eder.
4. Konutun %91,30’luk getirisi gerçek konut yatırımcısının toplam getirisi değildir
Konut, 2023 yılında %91,30 ile yıllık sıralamanın zirvesine çıktı.
Ancak 2023 yıl sonu enflasyonu %64,77 olduğundan yaklaşık reel getiri %16,1 seviyesinde kalıyor.
Daha önemlisi, platformdaki konut verisi doğrudan herhangi bir evin satış fiyatını değil, yapım yılı son iki yıl olan konutlar için hedonik regresyon yöntemiyle hesaplanan Yeni Konutlar Fiyat Endeksi’ni kullanıyor.
Dolayısıyla endeks getirisi şu kalemleri doğrudan içermez:
- Kira geliri,
- Boş kalma süresi,
- Bakım ve tadilat giderleri,
- Emlak vergisi,
- Tapu harcı,
- Emlakçı komisyonu,
- Kredi faizi,
- DASK ve konut sigortası,
- Binanın yaşı ve bulunduğu mahallenin özel koşulları.
Konut fiyat artışı ile konut yatırımının toplam getirisi aynı şey değildir.
Konutun gerçek toplam getirisi kabaca şöyle hesaplanmalıdır:Fiyat artıs¸ı+net kira geliri−finansman ve is¸lem maliyetleri
Bu nedenle “konut %91 kazandırdı” ifadesi, yatırımcı bazında doğrudan %91 net kazanç anlamına gelmez.
5. Para piyasası fonları 2024’te sürpriz değil, ekonomik rejimin sonucuydu
Para piyasası fonları 2024 yılında %60,80 nominal getiriyle ilk sıraya yerleşti.
Aynı yıl enflasyon %44,38 olduğundan yaklaşık reel getiri %11,4 seviyesindeydi.
Platformdaki oran, TEFAS’ta işlem gören para piyasası fonlarının ortalama getirilerinden oluşuyor. Bu nedenle tek bir fonun getirisi söz konusu ortalamadan daha yüksek veya daha düşük olabilir.
Para piyasası fonlarının yıllık lider olması önemli bir mesaj taşıyor:
En yüksek getiriyi her zaman hisse, altın veya döviz sağlamaz. Kısa vadeli faizlerin yeterince yükseldiği dönemlerde nakit benzeri yatırım araçları da diğer varlıkları geride bırakabilir.
Ancak para piyasası fonlarının geçmiş yıllık getirisi gelecek dönem için sabitlenmiş bir getiri değildir. Fonların getirisi, portföylerinde bulunan kısa vadeli araçların faizleri yenilendikçe değişir.
Faizlerin gerilemesi durumunda fonun ileriye dönük getiri hızı da zaman içinde düşebilir.
6. Dolar 10 yılda yalnızca bir kez yıllık lider oldu
Dolar/TL 2021 yılında %76,79 getiriyle sıralamanın ilk sırasında yer aldı.
Bu sonuç, dövizin özellikle sert kur hareketlerinin yaşandığı dönemlerde güçlü bir koruma aracı olabildiğini gösteriyor. Ancak doların 10 yılın yalnızca birinde yıllık lider olması da önemli.
Döviz:
- Şirket hissesi gibi kâr veya temettü üretmez,
- Tahvil gibi kupon ödemez,
- Mevduat gibi kendi başına faiz oluşturmaz,
- Konut gibi kira geliri sağlamaz.
Dövizden elde edilen kazanç esas olarak para birimleri arasındaki fiyat değişiminden kaynaklanır. Döviz mevduatına faiz uygulanması ise ayrıca değerlendirilmesi gereken farklı bir yatırım ürünüdür.
Bu nedenle dolar, portföyde kur riskine karşı koruma işlevi görebilir; fakat tek başına uzun vadeli büyüme stratejisi olarak değerlendirilmesi her yatırımcı için uygun olmayabilir.
7. Mevduat ve tahvillerin lider olmaması, gereksiz oldukları anlamına gelmez
TL mevduat, uzun vadeli DİBS, Eurobond ve özel sektör borçlanma araçları incelenen dönemde yıllık sıralamanın ilk sırasında yer alamadı.
Fakat bir yatırım aracının hiçbir yılda lider olmaması, portföyde işlevsiz olduğu anlamına gelmez.
Platformda TL mevduat için BIST-KYD 1 Aylık Mevduat TL Endeksi kullanılıyor. Uzun vadeli DİBS endeksi ise vadesine en az 1.096 gün kalan devlet iç borçlanma senetlerinin getirilerini ölçüyor.
Bu araçların portföydeki temel görevleri şunlar olabilir:
- Nakit akışını planlamak,
- Sermaye dalgalanmasını azaltmak,
- Belirli bir vadeye yönelik birikim yapmak,
- Hisse ve altındaki oynaklığı dengelemek,
- Acil durum fonunu korumak.
Yatırım kararı sadece “en yüksek getiri” hedefiyle verilmez. Likidite, vade, risk toleransı ve paraya ihtiyaç duyulacak tarih en az getiri kadar önemlidir.
Yıllık Kazananı Takip Etmek Neden Tehlikeli?
2016–2025 sıralaması, performans kovalama davranışının riskini net biçimde gösteriyor.
Bir yatırımcı 2020’de BIST 100 Dışı endeksinin %127,02 getirisini gördükten sonra tüm birikimini aynı alana yönlendirebilir. Başka bir yatırımcı 2021’de doların %76,79’luk yükselişinden etkilenebilir. Bir diğeri 2023’te konut veya 2024’te para piyasası fonlarından başka yatırım düşünmeyebilir.
Fakat yıllık liderlik şu şekilde değişti:
Borsa dışı hisseler → Dolar → BIST 100 → Konut → Para piyasası fonları → Altın
Sadece geçmiş yılın kazananına göre yatırım yapan kişinin, çoğu zaman fiyatı zaten önemli ölçüde yükselmiş bir varlığı satın alma riski vardır.
Bu davranışın iki temel sakıncası bulunur:
Geç kalma riski
Yüksek getiri açıklandıktan sonra yatırımcı varlığa yönelir. Ancak açıklanan getiri geçmiş döneme aittir. Yeni yatırımcı eski yatırımcının kazandığı fiyattan değil, yükselmiş seviyeden alım yapar.
Rejim değişikliği riski
Bir yatırım aracını destekleyen faiz, kur, enflasyon, büyüme ve risk iştahı koşulları değişebilir. Geçen yılın kazananını oluşturan koşullar, yeni yılda tamamen tersine dönebilir.
Geçmiş Getiri Tablosunun Gösteremediği Riskler
Bu çalışma çok değerli bir karşılaştırma sunmakla birlikte, tek başına eksiksiz bir yatırım analizi değildir.
Yıl içindeki en büyük düşüş bilinmiyor
Bir yatırım yılı %60 getiriyle tamamlamış olabilir. Ancak aynı yıl içinde önce %40 düşüp daha sonra yükselmiş olabilir.
Yıllık sonuç, yatırımcının o süreçte yaşadığı dalgalanmayı göstermez.
Standart sapma ve oynaklık bulunmuyor
İki yatırım aracı aynı getiriyi sağlasa bile biri çok daha sakin, diğeri çok daha dalgalı hareket etmiş olabilir.
Maksimum kayıp gösterilmiyor
Yatırımcının zirveden dibe yaşayabileceği en büyük kayıp, uzun vadeli strateji açısından kritik öneme sahiptir.
Vergi ve işlem maliyetleri yatırımcıya göre değişebilir
Endeks getirisi ile yatırımcının hesabına geçen net getiri aynı olmayabilir.
Sonuçları etkileyebilecek başlıca maliyetler şunlardır:
- Stopaj,
- Fon yönetim ücreti,
- Hisse komisyonu,
- Altın alış-satış farkı,
- Döviz makası,
- Tapu ve emlakçı giderleri,
- Saklama ve sigorta maliyetleri.
Risk başına getiri hesaplanmıyor
Bir yatırım aracının “en iyi” kabul edilebilmesi için yalnızca toplam getiriye değil; Sharpe oranı, Sortino oranı, maksimum düşüş ve enflasyonu aşma sıklığı gibi göstergelere de bakılmalıdır.
Bu nedenle platform verisi, getiriyi anlamak için güçlü bir başlangıç noktasıdır; fakat tam bir risk analizi değildir.
Yatırımcı Bu Veriyi Nasıl Kullanmalı?
1. Hedefi nominal değil reel olarak belirleyin
“Yılda %40 kazanmak istiyorum” hedefi tek başına anlamlı değildir.
Enflasyon %50 ise %40 nominal getiri, yaklaşık %6,7 reel kayıp anlamına gelir:1,501,40−1=−%6,7
Doğru hedef şöyle kurulmalıdır:
Vergi ve maliyetlerden sonra enflasyonun üzerinde ne kadar getiri elde etmek istiyorum?
2. Paraya ihtiyaç duyacağınız tarihi belirleyin
Bir yıl sonra kullanılacak para ile 10 yıl boyunca dokunulmayacak para aynı araçlarda değerlendirilmemelidir.
Kısa vadeli ihtiyaçlarda likidite ve sermaye koruma, uzun vadede ise büyüme kapasitesi daha fazla önem kazanır.
3. Portföyü farklı görevleri olan bölümlere ayırın
Sağlıklı bir portföy tek bir “kazanan yatırım aracı” aramak yerine farklı görevleri yerine getiren varlıklardan oluşabilir:
- Likidite bölümü: Para piyasası fonu, kısa vadeli mevduat ve benzeri araçlar.
- Koruma bölümü: Altın ve sınırlı ölçüde döviz riski taşıyan araçlar.
- Büyüme bölümü: Hisse senetleri ve hisse fonları.
- Uzun vadeli reel varlık bölümü: Uygun finansman ve likidite koşullarında konut gibi varlıklar.
Bu sınıfların ağırlığı yatırımcının yaşına, gelir istikrarına, borçlarına, vadesine ve risk kapasitesine göre değişir.
4. Yılda en az bir kez yeniden dengeleme yapın
Bir varlık çok yükseldiğinde portföy içindeki ağırlığı planlanandan fazla büyüyebilir.
Örneğin başlangıçta portföyün %20’si olan altın, sert yükseliş sonrasında %35’e çıkabilir. Bu durum yatırımcının farkında olmadan daha fazla altın riski taşımasına neden olur.
Yeniden dengeleme, yüksek performans gösteren varlığın bir bölümünü azaltıp geride kalan bölümlere aktararak portföy riskini başlangıç hedeflerine yaklaştırır.
En Çok Kazandıran Yatırım Aracı Hangisi?
Bu sorunun cevabı kullanılan döneme göre değişir.
Bir yıllık sonuçlara göre
2016–2025 döneminde en fazla yıllık liderlik elde eden yatırım aracı üç kez birinci olan Altın/TL oldu.
On yıllık geometrik ortalamaya göre
Platform tablosunda BIST 100 Dışı yaklaşık %51,40 ile ilk sırada yer aldı.
Son üç yıllık geometrik ortalamaya göre
Altın/TL %77,60 ile ilk sıraya çıktı.
Daha düşük dalgalanma ve yüksek likidite arayanlar açısından
Para piyasası fonları ve vadeli mevduat gibi araçların görevi her yıl birinci olmak değil; portföyün nakit ihtiyacını karşılamak ve dalgalanmasını azaltmaktır.
Dolayısıyla doğru soru şudur:
Geçmişte hangi yatırım aracı en çok kazandırdı değil, benim vadem, risk kapasitem ve hedefim için hangi yatırım araçlarının birleşimi daha uygun?
Sonuç: Kalıcı Bir Şampiyon Yok, Kalıcı Bir Yöntem Var
2016–2025 verileri, Türkiye’de yatırım araçları arasında güçlü bir liderlik döngüsü bulunduğunu gösteriyor.
- Altın üç yılda lider oldu ve son üç yıllık ortalamada öne çıktı.
- BIST 100 ve BIST 100 Dışı toplam dört yılda zirveye yerleşti.
- BIST 100 Dışı, on yıllık geometrik ortalamada ilk sıraya çıktı.
- Dolar yalnızca 2021’de lider oldu.
- Konut 2023’te, para piyasası fonları ise 2024’te en yüksek yıllık getiriyi sağladı.
- Yüksek nominal getiriler, enflasyon düşüldüğünde önemli ölçüde küçüldü.
Bu sonuçlardan çıkarılması gereken ders, gelecek yılın kazananını tahmin etmeye çalışmak değildir.
Asıl ders şudur:
Başarılı yatırım, her yıl birinci olan aracı bulmak değil; enflasyonu aşabilecek, maliyetleri kontrol edebilecek ve farklı ekonomik dönemlerde ayakta kalabilecek bir portföy kurmaktır.
Platform da geçmiş getirilerin mevcut veya gelecekteki sonuçlar hakkında kesin değerlendirme sağlamadığını ve yatırım tavsiyesi olarak kullanılmaması gerektiğini açıkça belirtiyor.
Sıkça Sorulan Sorular
Son 10 yılda en çok kazandıran yatırım aracı hangisi?
Finansal Okuryazarlık Platformu’nun 2016–2025 geometrik ortalama tablosunda BIST 100 Dışı yaklaşık %51,40 ile ilk sırada yer alıyor. Altın/TL ise yaklaşık %50,90 ile oldukça yakın bir performans gösteriyor.
Son üç yılda en çok kazandıran yatırım aracı hangisi?
Platformdaki son üç yıllık geometrik ortalamaya göre Altın/TL %77,60 ile ilk sırada bulunuyor.
Altın son 10 yılda kaç kez yılın kazananı oldu?
Altın/TL; 2016, 2018 ve 2025 olmak üzere üç kez yıllık sıralamanın zirvesine çıktı.
Borsa mı, altın mı daha çok kazandırdı?
Kullanılan döneme göre cevap değişiyor. On yıllık geometrik ortalamada BIST 100 Dışı sınırlı farkla öndeyken son üç yıllık geometrik ortalamada Altın/TL öne çıkıyor.
Nominal getiri ile reel getiri arasındaki fark nedir?
Nominal getiri yatırımın TL cinsinden artışını gösterir. Reel getiri ise enflasyon etkisi çıkarıldıktan sonra satın alma gücündeki gerçek değişimi ifade eder.
Konut getirisine kira geliri dahil mi?
Platformda kullanılan seri Yeni Konutlar Fiyat Endeksi’dir. Bu nedenle fiyat hareketini temsil eder; kira, bakım, vergi, tapu, emlakçı ve finansman giderleri yatırımcı bazında ayrıca hesaplanmalıdır.
Para piyasası fonları her zaman mevduattan fazla mı kazandırır?
Hayır. Fon getirisi piyasa faizlerine, portföy yapısına, yönetim ücretine ve vergi düzenlemelerine bağlıdır. Ayrıca platformdaki oran TEFAS’ta işlem gören para piyasası fonlarının ortalamasıdır.
Geçmişte en çok kazandıran aracı satın almak doğru mu?
Tek başına doğru bir strateji değildir. Geçmiş getiri, gelecekte aynı performansın devam edeceğini garanti etmez. Vade, risk, likidite, maliyet ve portföy çeşitlendirmesi birlikte değerlendirilmelidir.