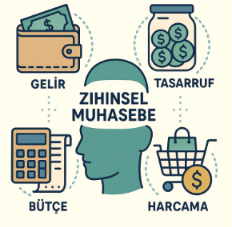
Kısa cevap: Zihinsel muhasebe, parayı kaynağı veya kullanım amacına göre ayrı hesaplarda değerlendirip aynı ekonomik değere farklı davranma eğilimidir.
zihinsel muhasebe hakkında sağlıklı karar verebilmek için tek bir oran, ekran görüntüsü veya popüler yoruma bakmak yeterli değildir. Ölçüm yöntemi, veri tarihi, risk, maliyet, likidite ve kötü senaryo aynı çerçevede ele alınmalıdır. Sonuç, yatırımcının amacı ve zamanı değiştiğinde yeniden hesaplanmalıdır.
Bu rehber kavramı sadeleştirir, nasıl okunacağını gösterir ve işlemden önce kullanılabilecek kontrol listesi sunar. İçerik genel finansal eğitim ve karar desteğidir; kişiye özel yatırım, vergi veya hukuk danışmanlığı değildir. Oranlar, vergiler ve piyasa kuralları değişebileceği için işlem gününde resmî belgeyi kontrol edin.
Bu yazıda:
- Temel tanım ve kapsam
- Nasıl hesaplanır veya okunur?
- Doğru karşılaştırma çerçevesi
- En önemli risk ve yanlış yorum
- Uygulamada nasıl kontrol edilir?
Temel tanım ve kapsam
Zihinsel muhasebe, parayı kaynağı veya kullanım amacına göre ayrı hesaplarda değerlendirip aynı ekonomik değere farklı davranma eğilimidir.
Bu kavramı bir ürün etiketi veya tek günlük fiyat sinyali gibi değil, zihinsel muhasebe kararını etkileyen ölçülebilir bir çerçeve olarak kullanın. Tanımın hangi veri setine, döneme ve sözleşme koşuluna dayandığı açıklanmadığında doğru görünen iki rakam aslında farklı şeyleri anlatabilir.
Nasıl hesaplanır veya okunur?
Tüm varlık ve borçları tek kişisel bilançoda toplayın; her kararın toplam servet ve fırsat maliyetine etkisini ölçün.
Hesabı mümkünse bir elektronik tabloda yeniden kurun. Payda ve payın aynı döneme ait olmasına, brüt-net ayrımına, para birimine ve tarih kesitine dikkat edin. Yuvarlanmış oran yerine mümkün olduğunda ham veriyi saklamak, daha sonra güncelleme yapmayı ve hatayı bulmayı kolaylaştırır.
Doğru karşılaştırma çerçevesi
Yatırım psikolojisinde amaç duyguları yok etmek değil, onların kararı hangi noktada çarpıttığını ölçülebilir hale getirmektir. Önceden yazılmış kurallar, karşı görüş ve karar günlüğü sonradan hikâye üretme riskini azaltır.
Karşılaştırma grubu benzer risk, süre ve likidite özelliklerine sahip seçeneklerden oluşmalıdır. Bir ürünün daha yüksek getiri göstermesi, daha uzun vade veya daha büyük dalgalanma üstleniyorsa doğrudan üstün olduğu anlamına gelmez. Aynı başlangıç-bitiş tarihleri ve aynı vergi varsayımları kullanılmadan yapılan sıralama karar desteği üretmez.
En önemli risk ve yanlış yorum
Prim parasını kolay para sayıp yüksek risk almak veya düşük faizli birikim varken pahalı borç taşımak bu yanlılığa örnektir.
Bu nedenle zihinsel muhasebe değerlendirmesinde ters senaryo zorunludur. Aynı kararın büyük kayıp, hızlı kazanç, sosyal baskı ve zaman baskısı altında nasıl değiştiğini önceden yazılı olarak sınayın. Plan yalnız beklenen senaryoda çalışıyor, küçük bir sapmada satışa veya yeni borca zorluyorsa görünen avantajın güvenlik marjı düşüktür.
Uygulamada nasıl kontrol edilir?
Karar tarihi, bilgi kaynağı, temel oran, alternatif senaryo, güven düzeyi, vazgeçme koşulu ve gerçekleşen sonucu karar günlüğünde saklayın.
Kontrolü üç katmanda tamamlayın: önce resmî tanımı okuyun, sonra kendi rakamlarınızla hesabı tekrarlayın, en son kötü senaryoyu test edin. Karar notuna hangi bilginin kararı değiştireceğini de ekleyin. Böylece sonuç değiştiğinde duyguyla değil önceden yazılmış kuralla hareket edebilirsiniz.
zihinsel muhasebe: hızlı karar tablosu
| Kontrol alanı | Ne anlama gelir? | Ne yapmalı? |
|---|---|---|
| Tanım | Zihinsel muhasebe, parayı kaynağı veya kullanım amacına göre ayrı hesaplarda değerlendirip aynı ekonomik değere farklı davranma eğilimidir. | Resmî tanımı ve kapsamı doğrulayın. |
| Ölçüm | Tüm varlık ve borçları tek kişisel bilançoda toplayın; her kararın toplam servet ve fırsat maliyetine etkisini ölçün. | Aynı tarih, dönem ve para birimini kullanın. |
| Risk | Prim parasını kolay para sayıp yüksek risk almak veya düşük faizli birikim varken pahalı borç taşımak bu yanlılığa örnektir. | Ters senaryo ve likidite testi yapın. |
| Kayıt | Karar tarihi, bilgi kaynağı, temel oran, alternatif senaryo, güven düzeyi, vazgeçme koşulu ve gerçekleşen sonucu karar günlüğünde saklayın. | Belgeyi ve hesap varsayımını saklayın. |
Adım adım değerlendirme yöntemi
- Karar sorusunu yazın. Amacınızın getiri, koruma, gelir, likidite veya risk azaltma seçeneklerinden hangisi olduğunu ve paraya ihtiyaç tarihini belirtin.
- Tanımı resmî kaynaktan doğrulayın. Ürün belgesi, veri metaverisi, KAP açıklaması veya düzenleyici kurum sayfasında kavramın kapsamını okuyun.
- Hesabı yeniden kurun. Tüm varlık ve borçları tek kişisel bilançoda toplayın; her kararın toplam servet ve fırsat maliyetine etkisini ölçün.
- Benzer seçenekle kıyaslayın. Aynı süre, risk, para birimi, vergi ve likidite varsayımı olmadan yapılan karşılaştırmayı kullanmayın.
- Ters senaryoyu çalışın. Aynı kararın büyük kayıp, hızlı kazanç, sosyal baskı ve zaman baskısı altında nasıl değiştiğini önceden yazılı olarak sınayın.
- Karar ve vazgeçme koşulunu kaydedin. Hangi veri değişirse planı gözden geçireceğinizi işlemden önce belirleyin.
Örnek senaryo
150.000 TL büyüklüğünde ve 24 aylık hedefi olan bir kişi zihinsel muhasebe konusunu inceliyor olsun. İlk tabloda beklenen sonucu, ikinci tabloda değerin yüzde 10 ters hareket ettiği durumu, üçüncü tabloda ise paraya planlanandan altı ay önce ihtiyaç duyulduğu durumu hesaplamalıdır. Tutarlar yöntemi göstermek içindir; gerçek fiyat, oran, vergi ve işlem koşulu farklı olabilir.
Karşılaştırmada yalnız dönem sonu değeri değil; yol boyunca oluşabilecek en büyük düşüşü, nakde dönüş süresini, toplam maliyeti ve kararın geri çevrilebilir olup olmadığını da yazın. Böylece iyi görünen seçeneğin hedef tarihine uygun olup olmadığı anlaşılır. Planın acil durum kaynağını tüketmemesi ve zorunlu satış yaratmaması güvenlik marjını artırır.
Sık yapılan hatalar
- Tek metriğe bakmak: Prim parasını kolay para sayıp yüksek risk almak veya düşük faizli birikim varken pahalı borç taşımak bu yanlılığa örnektir.
- Farklı dönemleri karıştırmak: Günlük, aylık ve yıllık veri aynı anlamı taşımaz; başlangıç-bitiş tarihlerini eşitleyin.
- Brüt ile neti karıştırmak: Gider, vergi, makas, komisyon ve kur etkisi sonuca dahil edilmeden seçenekleri sıralamayın.
- Likiditeyi unutmak: Kâğıt üzerindeki değer, ihtiyaç anında aynı fiyat ve hızla nakde dönüşmeyebilir.
- Geçmişi garanti sanmak: Son dönemde işe yarayan ilişki; faiz, risk iştahı veya düzenleme değiştiğinde bozulabilir.
- Kaynak yerine yoruma güvenmek: Sosyal medya özeti, ürün belgesi veya resmî veri yerine geçmez.
Yayımlamadan veya karar vermeden önce kontrol listesi
- Tüm varlık ve borçları tek kişisel bilançoda toplayın; her kararın toplam servet ve fırsat maliyetine etkisini ölçün.
- Prim parasını kolay para sayıp yüksek risk almak veya düşük faizli birikim varken pahalı borç taşımak bu yanlılığa örnektir.
- Karar tarihi, bilgi kaynağı, temel oran, alternatif senaryo, güven düzeyi, vazgeçme koşulu ve gerçekleşen sonucu karar günlüğünde saklayın.
- Oran, vergi, mevzuat ve veri tarihinin güncelliğini yazın.
- En az bir olumsuz senaryo ile erken nakit ihtiyacını hesaplayın.
- Brüt sonucu net maliyet ve enflasyon etkisinden ayırın.
- Kararın değişeceği eşiği ve yeniden değerlendirme tarihini belirleyin.
- Sonucu ilgili Tasarruf Finans aracıyla kendi rakamlarınız üzerinden yeniden test edin.
Hesapla ve karşılaştır: tüm araçlar sayfasında sezgisel kararınızı sayısal olarak kontrol edin.
İlgili rehberler
Sık sorulan sorular
zihinsel muhasebe tek başına karar vermek için yeterli mi?
Hayır. Zihinsel muhasebe, parayı kaynağı veya kullanım amacına göre ayrı hesaplarda değerlendirip aynı ekonomik değere farklı davranma eğilimidir. Bunun yanında toplam maliyet, zaman ufku, likidite, vergi ve kötü senaryo birlikte değerlendirilmelidir. Kavram bir filtre veya ölçüm aracı olarak kullanılmalı, nihai kararın tamamı haline getirilmemelidir.
İlk kontrol edilmesi gereken üç bilgi nedir?
Önce tanım ve veri tarihi, sonra hesaplama yöntemi, ardından risk ile nakde dönüş koşulu kontrol edilmelidir. Tüm varlık ve borçları tek kişisel bilançoda toplayın; her kararın toplam servet ve fırsat maliyetine etkisini ölçün. Bu bilgiler aynı kaynaktan gelmiyorsa varsayımları açıkça yazın.
Bilgiler ne zaman güncellenmeli?
İşlemden hemen önce, yeni finansal tablo veya resmî veri yayımlandığında, vergi-mevzuat değiştiğinde ve kişisel hedef tarihi değiştiğinde hesap yenilenmelidir. Güncellik gerektiren bir rakam başlıkta veya örnekte kullanılıyorsa kaynağın yayın tarihini içerikte görünür biçimde belirtin.
Sonuç
zihinsel muhasebe için doğru yaklaşım, tek cümlelik bir iyi-kötü hükmü aramak değil; kavramı ölçülebilir, karşılaştırılabilir ve güncellenebilir bir karar çerçevesine yerleştirmektir. Zihinsel muhasebe, parayı kaynağı veya kullanım amacına göre ayrı hesaplarda değerlendirip aynı ekonomik değere farklı davranma eğilimidir. Kendi zaman ufkunuzu ve rakamlarınızı kullanın, ters senaryoyu test edin ve işlemden önce resmî belgeyi yeniden doğrulayın.
Resmî kaynaklar ve güncellik notu
- Barber ve Odean – Trading Is Hazardous to Your Wealth
- NBER – Behavioral Finance Araştırmaları
- NIH/PMC – Investor Psychology Systematic Review
- SEC Investor.gov – Yatırımcı Eğitimi
Son editoryal kontrol: 15 Ağustos 2026. Finansal oranlar, vergi uygulamaları, işlem kuralları ve veriler değişebilir. Bu içerik genel bilgilendirme ve karar desteği amacı taşır; kişiye özel yatırım tavsiyesi değildir.