Ev, araç, iş yeri veya ihtiyaç finansmanı araştırırken karşınıza genellikle iki seçenek çıkar: katılım bankası finansmanı ve klasik banka kredisi.
İki teklifin de aylık taksitleri, vadeleri ve toplam geri ödeme tutarları birbirine oldukça yakın olabilir. Bu nedenle birçok kişinin aklına şu soru gelir:
Katılım bankasının uyguladığı kâr payı ile bankanın uyguladığı faiz gerçekten farklı mı?
Bu sorunun cevabı yalnızca oranlara bakılarak verilemez. Asıl fark; kullanılan kelimelerde değil, sözleşmenin hukuki ve finansal yapısında ortaya çıkar.
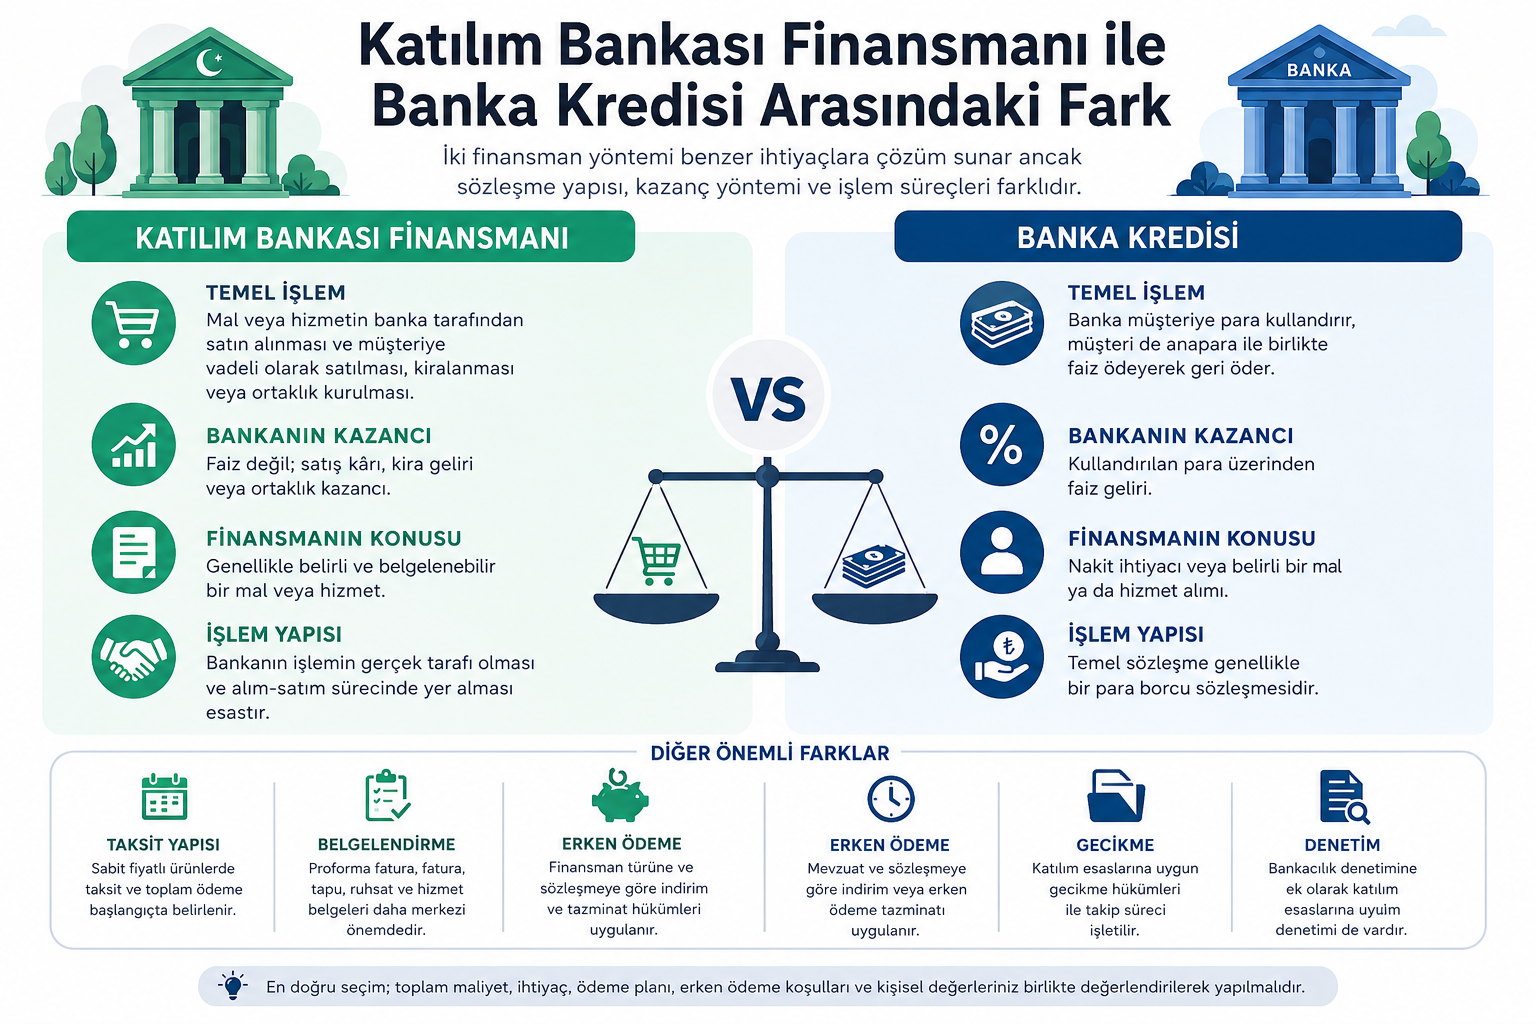
Klasik banka kredisi temel olarak paranın borç verilmesine dayanır. Katılım bankası finansmanı ise çoğunlukla bir malın veya hizmetin banka tarafından satın alınarak müşteriye vadeli satılması, kiralanması ya da bir ortaklık modeli kurulması üzerinden gerçekleştirilir.
Bununla birlikte önemli bir hukuki ayrıntı bulunmaktadır: 5411 sayılı Bankacılık Kanunu’na göre katılım bankalarının mal ve hizmet bedellerinin ödenmesi, finansal kiralama, kâr-zarar ortaklığı ve benzeri yöntemlerle sağladıkları finansmanlar da bankacılık mevzuatı bakımından kredi sayılmaktadır. Bu nedenle “katılım bankası hiç kredi kullandırmaz” ifadesi hukuken tam olarak doğru değildir. Daha doğru ifade, katılım bankasının finansmanı farklı bir sözleşme yapısı üzerinden kullandırmasıdır.
En Temel Fark Nedir?
İki sistem arasındaki temel ayrım şu şekilde özetlenebilir:
Klasik banka kredisi:
Banka müşteriye para kullandırır ve bu para karşılığında anapara ile birlikte faiz tahsil eder.
Katılım bankası finansmanı:
Banka bir malı veya hizmeti satın alır, kiralar, ortak olur ya da katılım esaslarına uygun başka bir finansman yöntemi kullanır. Kazancını faizden değil; satış kârından, kira gelirinden veya ortaklık kazancından elde etmeyi amaçlar.
Dolayısıyla katılım bankacılığındaki temel yaklaşım, doğrudan “paradan para kazanmak” yerine finansmanı mal, hizmet, kiralama veya yatırım işlemiyle ilişkilendirmektir.
Klasik Banka Kredisi Nasıl Çalışır?
Klasik banka kredisinde banka, kredi değerlendirmesi sonucunda müşteriye belirli bir tutarda borç verir.
Örneğin 1 milyon TL konut kredisi kullanıldığında banka, bu tutarı müşterinin hesabına veya doğrudan konutu satan kişiye aktarabilir. Müşteri daha sonra bankaya:
- Kullanılan anaparayı,
- Sözleşmede belirlenen faizi,
- Vergi ve fonları,
- Tahsis, ekspertiz, ipotek ve sigorta gibi ek maliyetleri
ödeme planı çerçevesinde geri öder.
Konut veya taşıt kredilerinde para doğrudan satıcıya gönderilse bile temel sözleşme genellikle bir para borcu sözleşmesidir. Bankanın kazancı, kullandırdığı para üzerinden hesaplanan faizdir.
Faiz oranı sabit olduğunda taksitler başlangıçta belirlenebilir. Değişken oranlı ürünlerde ise sözleşmede belirtilen koşullara göre ödeme tutarları değişebilir.
Katılım Bankası Finansmanı Nasıl Çalışır?
Katılım bankalarında bireysel finansman işlemlerinin önemli bir bölümü murabaha, diğer adıyla vadeli satış yöntemiyle gerçekleştirilir.
Murabaha; bir malın maliyetinin müşteriye açıklanması ve bu maliyetin üzerine belirli bir kâr eklenerek malın vadeli şekilde satılmasıdır.
Tipik işlem sırası şöyledir:
- Müşteri satın almak istediği evi, aracı, ürünü veya hizmeti belirler.
- Katılım bankasına finansman başvurusunda bulunur.
- Banka müşterinin gelirini, borçlarını, kredi geçmişini ve teminat yapısını değerlendirir.
- Müşteri, bankanın malı satın alması hâlinde kendisinden alacağına ilişkin satın alma vaadinde bulunur.
- Katılım bankası malı veya hizmeti satıcıdan satın alır.
- Banka, alış maliyetini ve üzerine eklediği kârı belirleyerek müşteriye vadeli satış yapar.
- Müşteri, belirlenen vadeli satış bedelini taksitlerle bankaya öder.
TKBB Murabaha Standardı’na göre banka ile ilk satıcı arasındaki satış ile banka ve müşteri arasındaki satışın birbirinden ayrı olması; malın maliyeti ile eklenen kârın müşteriye bildirilmesi gerekir. Bankanın malı edinmesinden önce müşteri ile satıcı arasında tamamlanmış bir satış bulunması, murabaha işleminin yapısını bozabilir.
Katılım bankacılığındaki bireysel finansman desteği, özellikle gayrimenkul finansmanında yaygın şekilde kullanılmaktadır. Bunun yanında finansal kiralama ve kâr-zarar ortaklığı gibi farklı yöntemler de bulunmaktadır.
İşlem Sırası Neden Önemlidir?
Katılım finansmanında fatura, tapu, ruhsat ve satış sözleşmesinin hangi aşamada düzenlendiği önem taşır.
Müşteri, katılım bankasının finansman süreci tamamlanmadan önce malı kendi adına kesin olarak satın alırsa bankanın daha sonra aynı malı satın alıp müşteriye satması mümkün olmayabilir. Bu durumda gerçek bir alım-satım işlemi yerine müşterinin daha önce satın aldığı malın bedelinin finanse edilmesi söz konusu olabilir.
Bu nedenle katılım finansmanı kullanırken:
Kapora, fatura, tapu, ruhsat ve kesin satış işlemlerinden önce bankanın süreç hakkında verdiği talimatlar mutlaka öğrenilmelidir.
Katılım Bankası Finansmanı ve Banka Kredisi Karşılaştırması
| Karşılaştırma konusu | Klasik banka kredisi | Katılım bankası finansmanı |
|---|---|---|
| Temel işlem | Para borcu | Satış, kiralama, ortaklık veya benzeri katılım esaslı işlem |
| Bankanın kazancı | Faiz geliri | Satış kârı, kira geliri veya ortaklık kazancı |
| Finansmanın konusu | Nakit ihtiyacı veya belirli bir mal/hizmet | Genellikle belirli ve belgelenebilir bir mal veya hizmet |
| Paranın ödenmesi | Müşteriye veya ürüne göre satıcıya | Çoğunlukla doğrudan satıcıya veya hizmet sağlayıcıya |
| Bankanın malı edinmesi | Banka genellikle malın satıcısı hâline gelmez | Murabaha işleminde banka malı edinip müşteriye satar |
| Belgelendirme | Ürüne göre değişir | Proforma fatura, fatura, tapu, ruhsat veya hizmet belgesi daha merkezi önemdedir |
| Maliyet unsuru | Faiz oranı | Kâr oranı, vadeli satış farkı veya kira |
| Taksit yapısı | Sabit veya değişken olabilir | Murabaha esaslı sabit fiyatlı ürünlerde genellikle başlangıçta belirlenir |
| Kredi değerlendirmesi | Gelir, kredi geçmişi, borçluluk ve teminat incelenir | Aynı şekilde ödeme gücü, borçluluk ve teminat incelenir |
| Erken ödeme | Mevzuat ve sözleşmeye göre indirim uygulanır | Finansman türüne ve sözleşmeye göre indirim ve tazminat hükümleri uygulanır |
| Gecikme | Gecikme faizi, idari ve yasal takip söz konusu olabilir | Katılım esaslarına uygun gecikme hükümleri ile idari ve yasal takip uygulanabilir |
| Denetim | Bankacılık mevzuatı ve BDDK denetimi | Bankacılık denetimine ek olarak katılım esaslarına uyum mekanizmaları bulunur |
| Dinî hassasiyet | Faizli borç ilişkisine dayanır | Faiz yerine satış, kiralama ve ortaklık esasına göre yapılandırılmayı amaçlar |
Türkiye’de katılım finans kuruluşları, genel bankacılık düzenlemelerinin yanında katılım esaslarına uyum, danışma komitesi, iç kontrol ve denetim süreçlerine ilişkin ilave düzenlemelere de tabidir. Aralık 2025’te yayımlanan Katılım Esaslarına Uyum Tebliği, bu uyum yapısının güncel düzenleyici çerçevesini oluşturmaktadır.
Kâr Payı ile Faiz Aynı Şey midir?
Bu konuda iki farklı açıdan değerlendirme yapmak gerekir.
Sözleşme Yapısı Bakımından Farklıdır
Faizli kredide işlem, belirli miktardaki paranın borç verilmesi ve zaman karşılığında fazlasıyla geri alınmasına dayanır.
Murabaha finansmanında ise banka:
- Bir malı satın alır,
- Malın maliyetini müşteriye bildirir,
- Üzerine belirli bir satış kârı ekler,
- Malı müşteriye vadeli olarak satar.
Dolayısıyla klasik kredide bankanın alacağı anapara ve faizden, murabahada ise vadeli satış bedelinden oluşur.
Ekonomik Maliyet Bakımından Birbirine Benzeyebilir
Müşteri açısından her iki işlem de:
- Belirli bir finansman tutarı,
- Belirli bir vade,
- Aylık taksit,
- Toplam geri ödeme,
- Teminat,
- Gecikme riski
doğurabilir.
Ayrıca hem klasik bankalar hem de katılım bankaları aynı ekonomik ortamda faaliyet gösterir. Enflasyon, fonlama maliyeti, piyasa koşulları, vade, kredi riski ve rekabet her iki banka türünün fiyatlamasını etkiler.
Bu nedenle katılım bankasının kâr oranı ile klasik bankanın faiz oranının birbirine yakın olması tek başına şaşırtıcı değildir.
Ancak oranların yakın olması, iki işlemin sözleşme yapısının otomatik olarak aynı olduğu anlamına gelmez. Aynı şekilde bir işlemin yalnızca “kâr payı” olarak adlandırılması da onu kendiliğinden katılım esaslarına uygun hâle getirmez.
Asıl belirleyici olan:
- Gerçek bir mal veya hizmet bulunması,
- Bankanın işlemde gerçek bir taraf olması,
- Alım-satım sırasının doğru yürütülmesi,
- Maliyet ve kârın açıkça belirlenmesi,
- Belgelerin gerçek işlemi yansıtmasıdır.
Başka bir ifadeyle, isimden çok işlemin gerçekte nasıl yapıldığına bakılmalıdır.
“Kâr Payı” İfadesindeki Terminoloji Karışıklığı
Kâr payı ifadesi iki farklı alanda kullanılabilir:
- Finansman tarafında: Bankanın vadeli satıştan elde ettiği kârı ifade eder.
- Katılma hesabı tarafında: Tasarruf sahibinin, bankanın oluşturduğu fon havuzunda elde edilen kârdan aldığı payı ifade eder.
Bu iki kullanım birbirinden farklıdır. Konut veya araç finansmanındaki kâr oranı ile katılma hesabına dağıtılan kâr payı aynı işlem değildir.
Hangisi Daha Ucuzdur?
Katılım bankası finansmanının her zaman daha pahalı veya her zaman daha ucuz olduğunu söylemek mümkün değildir.
Doğru karşılaştırma yalnızca ilan edilen aylık faiz ya da kâr oranı üzerinden yapılmamalıdır.
Karşılaştırılması Gereken Gerçek Maliyet
Aşağıdaki formül kullanılabilir:
Gerçek toplam maliyet = Peşinat + bütün taksitler + tahsis ücretleri + ekspertiz + ipotek veya rehin maliyetleri + sigorta + vergi ve fonlar + zorunlu yan ürünler − indirim ve iadeler
Karşılaştırmada şu kalemlerin aynı olması gerekir:
- Finansman tutarı,
- Peşinat,
- Vade,
- Taksit tarihi,
- Ödeme sıklığı,
- Sigorta kapsamı,
- Ekspertiz ve teminat giderleri.
Temsilî Karşılaştırma
Aynı tutar ve aynı vadeye sahip iki teklif bulunduğunu varsayalım:
| Teklif A | Teklif B | |
|---|---|---|
| Aylık taksit | 35.000 TL | 34.700 TL |
| Vade | 36 ay | 36 ay |
| Taksitler toplamı | 1.260.000 TL | 1.249.200 TL |
| Diğer masraflar | 20.000 TL | 38.000 TL |
| Toplam maliyet | 1.280.000 TL | 1.287.200 TL |
Bu örnekte Teklif B’nin aylık taksiti daha düşük olmasına rağmen toplam maliyeti daha yüksektir.
Bu nedenle yalnızca “aylık taksit kaç TL?” sorusu yeterli değildir. Esas karşılaştırılması gereken rakam, bütün masraflar dâhil toplam ödeme ve mümkünse yıllık maliyet oranıdır.
Katılım Bankasında Taksit Sonradan Artar mı?
Murabaha esaslı ve sabit vadeli satış fiyatına dayanan finansmanda toplam satış bedeli başlangıçta belirlenir. Piyasa oranlarının daha sonra yükselmesi, imzalanan sabit satış bedelini kendiliğinden artırmaz.
Benzer şekilde sabit faizli klasik kredide de sözleşmede belirlenen taksitler, tarafların rızası veya yapılandırma işlemi olmadan değişmez.
Ancak:
- Değişken oranlı ürünler,
- Dövize veya başka bir değere bağlı sözleşmeler,
- Finansal kiralama modelleri,
- Yeniden yapılandırma,
- Gecikme ve temerrüt
farklı sonuçlar doğurabilir.
Bu nedenle “katılım bankasında taksit kesinlikle hiçbir koşulda değişmez” şeklinde genel bir kabul yerine sözleşmenin hangi yönteme dayandığı incelenmelidir.
Erken Ödeme ve Erken Kapama Nasıl Uygulanır?
Tüketici kredilerinde müşteri borcun tamamını veya bir bölümünü vadesinden önce ödeyebilir. Erken ödeme hâlinde kredi verenin, henüz doğmamış maliyetlere ilişkin gerekli indirimi yapması gerekir.
Konut finansmanı sözleşmelerinde ise sabit oranlı ürünlerde sözleşmede hüküm bulunması şartıyla erken ödeme tazminatı talep edilebilir. Tazminat:
- Kalan vade 36 ayı aşmıyorsa erken ödenen anaparanın yüzde 1’ini,
- Kalan vade 36 ayı aşıyorsa yüzde 2’sini
geçemez. Ayrıca tazminat, tüketiciye yapılacak toplam indirimden fazla olamaz. Değişken oranlı konut finansmanında erken ödeme tazminatı alınamaz.
Katılım bankası teklifi değerlendirilirken şu sorular yazılı olarak sorulmalıdır:
- Ara ödeme yaptığımda taksit mi düşecek, vade mi kısalacak?
- Erken kapamada ne kadar kâr indirimi uygulanacak?
- Erken ödeme tazminatı var mı?
- Sigorta priminin kullanılmayan bölümü iade edilecek mi?
- Yeni ödeme planı için ücret alınacak mı?
Özellikle borcun birkaç yıl içinde kapatılması planlanıyorsa erken ödeme hükümleri, ilk günkü oran kadar önemlidir.
Sigorta Yaptırmak Zorunlu mudur?
Kredi veya finansman teklifi ile birlikte hayat sigortası, konut sigortası, taşıt sigortası veya başka poliçeler sunulabilir.
Tüketicinin açık talebi olmadan kredi bağlantılı sigorta yaptırılamaz. Tüketici sigorta yaptırmak isterse başka bir sigorta şirketinden temin ettiği, kredi tutarı ve vadesiyle uyumlu poliçenin de kredi veren tarafından kabul edilmesi gerekir. Zorunlu deprem sigortasına ilişkin hükümler saklıdır.
Erken kapama durumunda krediye bağlı sigortanın kullanılmayan dönemine ilişkin prim iadesi de ayrıca talep edilebilir.
Bu nedenle teklif karşılaştırırken sigorta maliyetini yalnızca ilk yıl için değil, mümkünse bütün vade için incelemek gerekir.
Katılım Bankası Finansmanında Kredi Notuna Bakılır mı?
Evet.
Katılım bankasının faizsiz veya katılım esaslı çalışması, müşterinin ödeme gücünü değerlendirmeyeceği anlamına gelmez.
Katılım bankaları da başvuru sırasında:
- Düzenli geliri,
- Mevcut kredi ve kredi kartı borçlarını,
- Geçmiş ödeme davranışını,
- Aylık taksit yükünü,
- Finansmana konu malın değerini,
- Peşinat oranını,
- İpotek, rehin veya kefalet yapısını
değerlendirir.
TKBB’nin katılım bankacılığı iş modeli açıklamasında da finansman sürecinin kredi değerlendirmesi ve limit tahsisiyle başladığı gösterilmektedir.
Dolayısıyla ödeme geçmişi zayıf olan bir müşterinin başvurusu, klasik bankada olduğu gibi katılım bankasında da reddedilebilir veya daha yüksek peşinat istenebilir.
Katılım Bankası İhtiyaç İçin Nakit Para Verir mi?
Katılım bankacılığındaki tipik bireysel finansman, belirli bir mal veya hizmetin satın alınmasına dayanır. Bu nedenle ödemenin doğrudan müşteriye nakit olarak verilmesi yerine satıcıya veya hizmet sağlayıcıya yapılması daha yaygındır.
Örneğin finansmana konu olabilecek işlemler şunlar olabilir:
- Konut alımı,
- Araç alımı,
- Mobilya ve beyaz eşya,
- Eğitim hizmeti,
- Sağlık hizmeti,
- Tadilat veya yapı malzemesi,
- İşletme ekipmanı,
- Makine ve ticari mal alımı.
Ancak bankaların ürün yapıları ve kullandıkları katılım finansman yöntemleri farklılık gösterebilir. Bu nedenle “ihtiyaç finansmanı” adı altında sunulan ürünün:
- Hangi mal veya hizmete dayandığı,
- Ödemenin kime yapıldığı,
- Hangi sözleşmenin kullanıldığı,
- Bankanın işlemde hangi sıfatla yer aldığı
incelenmelidir.
Konut Alırken Hangisi Daha Avantajlıdır?
Konut finansmanında en iyi seçenek yalnızca faiz veya kâr oranına göre belirlenemez.
Aşağıdaki unsurlar birlikte karşılaştırılmalıdır:
1. Peşinat
Daha yüksek peşinat, kullanılan finansman tutarını ve toplam maliyeti azaltabilir. Ancak bütün nakdi peşinata bağlamak, acil durum fonunu ortadan kaldırabilir.
2. Toplam Geri Ödeme
Aynı konut, aynı peşinat ve aynı vade üzerinden iki teklif karşılaştırılmalıdır.
3. Ekspertiz Değeri
Banka veya katılım bankası finansman oranını satış fiyatına değil, çoğu zaman ekspertiz değerine göre belirleyebilir. Satış fiyatı ekspertiz değerinin üzerindeyse aradaki farkın nakit karşılanması gerekebilir.
4. Erken Kapama Planı
Konutun satılması, miras, prim, döviz bozdurma veya başka bir kaynaktan borcun erken kapatılması planlanıyorsa erken ödeme tazminatı ve indirim yöntemi önemlidir.
5. İşlem Sırası
Katılım finansmanında tapu ve satın alma sürecinin bankanın belirlediği işlem sırasına uygun yürütülmesi gerekir.
6. Dinî ve Etik Tercihler
Faiz hassasiyeti bulunan kişiler açısından yalnızca toplam maliyet değil, kullanılan sözleşmenin niteliği ve bankanın katılım esaslarına uygunluk mekanizması da tercih sebebi olabilir.
Hangi Durumda Katılım Bankası Finansmanı Tercih Edilebilir?
Katılım bankası finansmanı şu önceliklere sahip kişiler için daha uygun olabilir:
- Faizli borçlanmadan kaçınmak isteyenler,
- Finansmanın belirli bir mal veya hizmete dayanmasını önemseyenler,
- Bankanın alış ve satış sürecinde gerçek taraf olmasını isteyenler,
- Katılım esaslarına uygunluk denetimini önemseyenler,
- Kâr oranı ve toplam maliyet bakımından rekabetçi bir teklif alanlar.
Ancak katılım bankası olması, teklifin otomatik olarak daha ucuz, daha esnek veya daha kolay onaylanacağı anlamına gelmez.
Hangi Durumda Klasik Banka Kredisi Tercih Edilebilir?
Klasik banka kredisi şu durumlarda daha pratik olabilir:
- Belirli bir mal veya hizmetten bağımsız nakit ihtiyacı bulunması,
- Daha düşük toplam maliyetli bir teklif alınması,
- Fatura ve satıcı süreciyle uğraşılmak istenmemesi,
- Daha esnek kullanım amacı aranması,
- Faiz konusunda kişisel bir hassasiyet bulunmaması.
Ancak klasik kredide de yalnızca faiz oranına değil, yıllık maliyet oranına ve bütün ek ücretlere bakılmalıdır.
En Sık Yapılan Hatalar
Sadece Oranı Karşılaştırmak
Aylık yüzde 3 faiz ile aylık yüzde 3 kâr oranı doğrudan karşılaştırıldığında tahsis ücreti, sigorta, vergi, ekspertiz ve ödeme tarihi gibi unsurlar gözden kaçabilir.
Katılım Bankasının Her Zaman Daha Pahalı Olduğunu Düşünmek
Bazı dönemlerde katılım bankası daha avantajlı, bazı dönemlerde klasik banka daha avantajlı olabilir. Sonuç, teklif bazında hesaplanmalıdır.
Katılım Bankasının Kredi Notuna Bakmadığını Sanmak
Katılım bankaları da ödeme gücü ve risk değerlendirmesi yapar.
Tapu veya Faturayı Erken Düzenlemek
Katılım finansmanında malın banka tarafından edinilmesinden önce satışın müşteri adına kesinleşmesi işlem yapısını bozabilir.
Erken Ödeme Hükümlerini Okumamak
Düşük oranlı görünen bir ürün, erken kapama planı bulunan müşteri için daha maliyetli olabilir.
Sigortayı Zorunlu Sanmak
Zorunlu sigortalar dışında sunulan her poliçenin gerçekten zorunlu olup olmadığı ve alternatif şirketten poliçe getirip getirilemeyeceği sorulmalıdır.
Aylık Taksiti Tek Ölçüt Kabul Etmek
Düşük taksit, daha uzun vade veya daha yüksek ek masraf nedeniyle daha yüksek toplam maliyet yaratabilir.
Sıkça Sorulan Sorular
Katılım bankası kredi verir mi?
Bankacılık mevzuatı bakımından katılım bankalarının sağladığı finansmanlar kredi sayılır. Ancak finansman genellikle faizli para borcu yerine satış, kiralama veya ortaklık sözleşmesiyle yapılandırılır.
Katılım bankası finansmanı faizsiz midir?
Katılım bankası ürünleri, faiz yerine katılım esaslarına uygun satış, kira veya ortaklık kazancına dayanacak şekilde oluşturulur. Ancak ürünün yalnızca adına değil, gerçek işlem akışına ve sözleşmesine bakılmalıdır.
Kâr payı neden banka faizine yakın olabilir?
Her iki banka türü de aynı enflasyon, fonlama maliyeti, piyasa riski, vade ve rekabet koşullarında faaliyet gösterir. Bu nedenle fiyatlar birbirine yakın olabilir.
Katılım finansmanı her zaman daha pahalı mıdır?
Hayır. Avantaj, bankaya, kampanyaya, vadeye, peşinata, masraflara ve erken ödeme koşullarına göre değişir.
Katılım bankasında taksit sabit midir?
Murabaha esaslı sabit satış fiyatlı ürünlerde taksit ve toplam satış bedeli genellikle başlangıçta belirlenir. Değişken oranlı veya farklı sözleşme yapısındaki ürünlerde koşullar değişebilir.
Katılım bankası finansmanı erken kapatılabilir mi?
Evet. Ancak uygulanacak kâr indirimi, erken ödeme tazminatı ve diğer hesaplama yöntemleri finansman türüne ve sözleşmeye göre incelenmelidir.
Katılım bankasında gecikme bedeli var mıdır?
Taksitlerin geç ödenmesinin sözleşmesel ve hukuki sonuçları bulunur. Katılım bankasının uygulayacağı gecikme hükümleri, katılım esasları ve yürürlükteki mevzuat çerçevesinde belirlenir.
Ev almak için katılım bankası mı banka kredisi mi daha iyi?
Daha iyi olan seçenek; aynı finansman tutarı ve vade için daha düşük toplam maliyet sunan, erken ödeme planınıza uyan, bütçenizi zorlamayan ve kişisel değerlerinizle örtüşen tekliftir.
Sonuç: İsimleri Değil, Sözleşmeyi ve Toplam Maliyeti Karşılaştırın
Katılım bankası finansmanı ile klasik banka kredisi arasındaki en önemli fark, uygulanan oranın adından çok finansmanın hangi sözleşmeye dayandığıdır.
Klasik banka kredisi, para borcu ve faiz ilişkisine dayanır. Katılım bankası finansmanı ise satış, kiralama, ortaklık veya diğer katılım esaslı yöntemler üzerinden yapılandırılır.
Bununla birlikte müşteri açısından her iki seçenek de uzun vadeli bir ödeme yükümlülüğü oluşturur. Bu nedenle karar verirken dört temel soru sorulmalıdır:
- İşlem gerçekte hangi sözleşmeye dayanıyor?
- Bütün masraflar dâhil toplam maliyet ne kadar?
- Erken ödeme, gecikme ve yapılandırma koşulları nasıl?
- Seçenek bütçeme ve kişisel değerlerime uygun mu?
En düşük oran her zaman en iyi finansman anlamına gelmez. En doğru seçenek; toplam maliyeti açık, sözleşmesi anlaşılır, ödeme planı sürdürülebilir ve ihtiyaçlarınıza uygun olan finansmandır.
Bilgilendirme notu: Bu içerik genel finansal okuryazarlık amacıyla hazırlanmıştır. Bankaların ürün koşulları, ücretleri ve sözleşmeleri değişebilir. Dinî uygunluk konusunda ürünün danışma komitesi kararları ve yetkin uzmanların değerlendirmeleri; mali kararlar bakımından ise bankanın güncel sözleşme ve ödeme planı esas alınmalıdır.