Bakır yükseldiğine göre altın düşecek mi?
Her zaman değil.
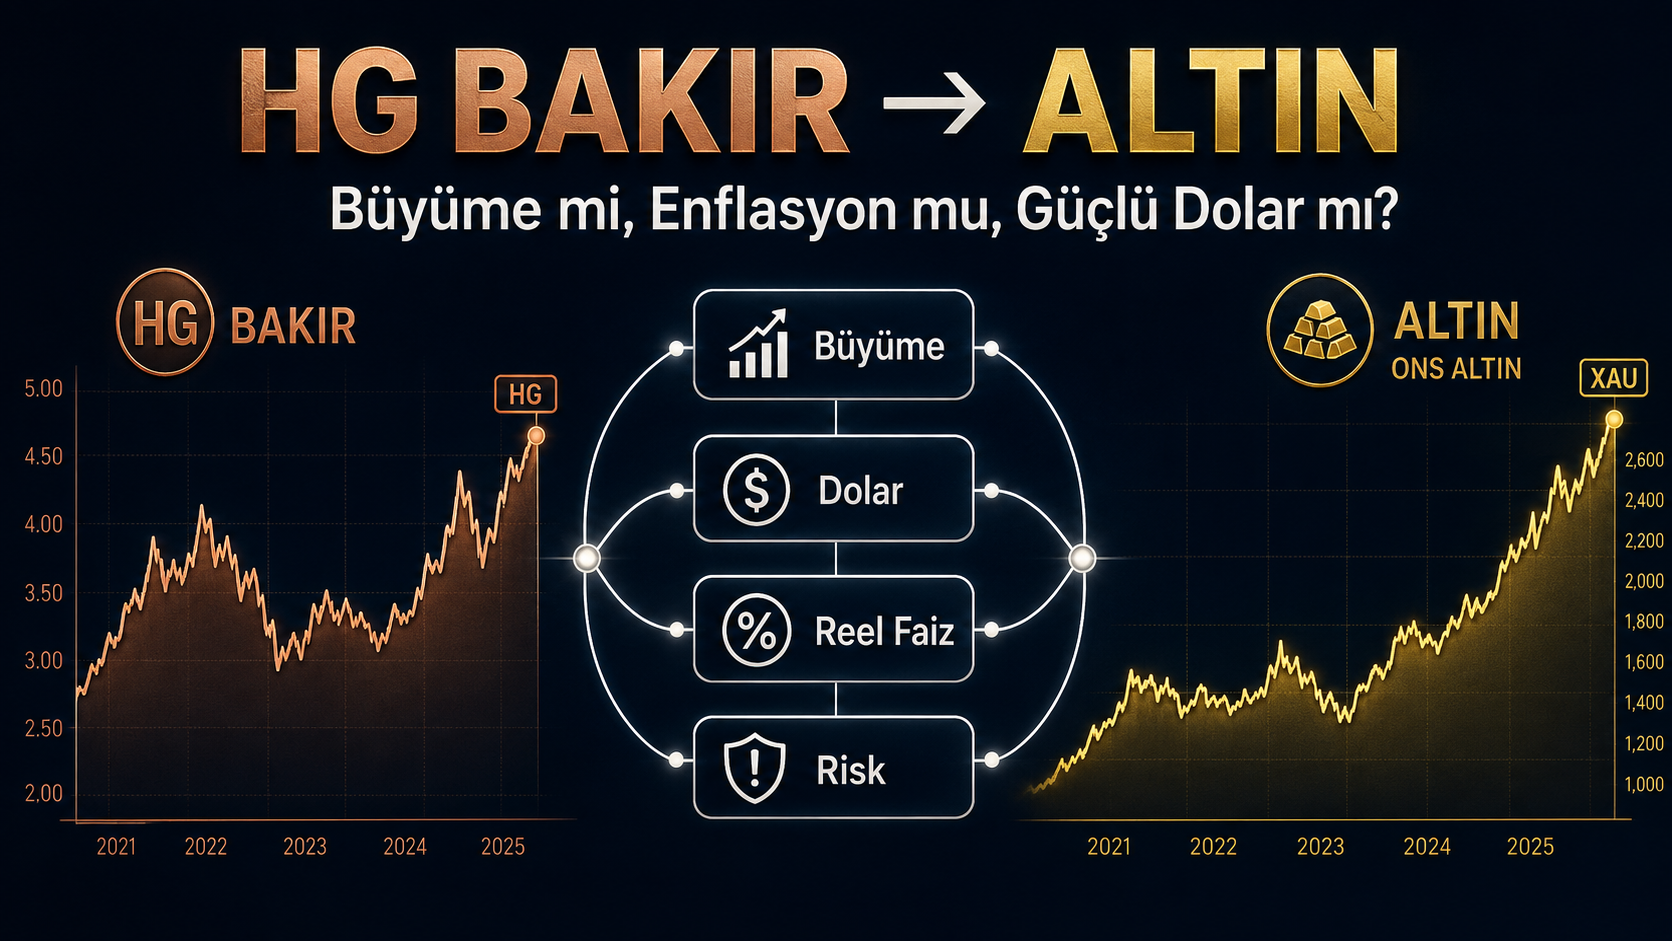
HG bakır fiyatları altını doğrudan hareket ettiren bir düğme değildir. Bakır; küresel büyüme, sanayi üretimi, risk iştahı, dolar, enflasyon ve tahvil faizleri hakkında sinyal üretir. Altın ise bu sinyallere güvenli liman talebi, reel faizler ve dolar üzerinden tepki verir.
Bu nedenle asıl sorulması gereken soru şudur:
Bakır yükseliyor mu, değil; bakır neden yükseliyor?
Büyüme beklentileri nedeniyle yükselen bakır çoğu zaman altın üzerinde baskı oluşturabilir. Ancak bakırın zayıf dolar, arz sıkıntısı veya yükselen enflasyon beklentileri nedeniyle değer kazanması durumunda bakır ve altın aynı anda yükselebilir.
Kısa cevap: HG bakır altını nasıl etkiler?
HG bakır fiyatları yükselirken küresel büyüme güçleniyor, borsalar yükseliyor, VIX düşüyor ve reel faizler artıyorsa altın genellikle baskı altında kalır.
Buna karşılık bakır; doların zayıflaması, arz kesintileri veya enflasyon endişeleri nedeniyle yükseliyorsa altın da değer kazanabilir.
Bakır düşerken resesyon korkusu artıyor ve güvenli liman talebi güçleniyorsa altın yükselebilir. Fakat bakırın güçlü dolar ve yükselen reel faizler nedeniyle düşmesi durumunda altın da aynı anda gerileyebilir.
Dolayısıyla HG, altın için tek yönlü değil, koşula bağlı bir makro göstergedir.
HG bakır nedir?
HG, CME Group bünyesindeki COMEX piyasasında işlem gören standart bakır vadeli işlem sözleşmesinin ürün kodudur. Standart HG sözleşmesi 25.000 pound bakırı temsil eder ve fiyatlar pound başına ABD doları ve sent cinsinden kote edilir.
HG fiyatı, yalnızca fiziksel bakır talebini değil;
- Küresel sanayi üretimi beklentilerini,
- Çin ekonomisindeki gelişmeleri,
- İnşaat ve altyapı yatırımlarını,
- Elektrik şebekesi ve enerji dönüşümü yatırımlarını,
- Maden arzını,
- ABD dolarını,
- Faiz ve likidite koşullarını
aynı anda yansıtabilir.
Bu nedenle bakır piyasası yatırımcılar arasında zaman zaman “Dr. Copper” olarak adlandırılır. Başka bir ifadeyle bakır, küresel ekonominin ateşini ölçen göstergelerden biri olarak kullanılır.
Federal Reserve araştırmaları, dünya ekonomik faaliyetindeki değişimlerin metal fiyatlarındaki hareketlerin önemli bir bölümünü açıklayabildiğini; büyüme tahminlerindeki değişikliklerin özellikle bakır fiyatları açısından anlamlı bilgi taşıyabildiğini göstermektedir.
Bakır ile altın neden ilişkilidir?
Bakır ve altın aynı geniş emtia grubunda değerlendirilse de ekonomik işlevleri birbirinden farklıdır.
Bakır ağırlıklı olarak büyüme ve sanayi metalidir.
Elektrik altyapısı, inşaat, ulaştırma, makine, elektronik, enerji şebekeleri ve üretim faaliyetlerinde yaygın şekilde kullanılır. Bu nedenle güçlü ekonomik aktivite beklentileri genellikle bakır talebini destekler.
Altın ise parasal ve finansal özellikleri daha güçlü olan bir değer saklama aracıdır.
Altının kısa vadeli fiyat performansında ekonomik genişleme, risk ve belirsizlik, alternatif yatırım araçlarının fırsat maliyeti, dolar, reel faizler ve fiyat momentumu birlikte rol oynar. World Gold Council da altın fiyatının ana sürücülerini ekonomik genişleme, risk-belirsizlik, fırsat maliyeti ve momentum başlıkları altında incelemektedir.
Bu farklılık nedeniyle bakır ile altın arasındaki ilişki çoğu zaman şu karşıtlık üzerinden okunur:
Bakır ekonomik iyimserliği, altın ise finansal tedbiri temsil eder.
Ancak bu yalnızca genel bir çerçevedir. Her piyasa döneminde geçerli değişmez bir kural değildir.
HG bakır altını nasıl etkiler? 7 kritik aktarım kanalı
1. Küresel büyüme ve sanayi döngüsü kanalı
Bakır fiyatlarının yükselmesinin en klasik nedeni, küresel büyüme ve sanayi üretimi beklentilerinin güçlenmesidir.
Ekonomik büyümenin hızlanacağı düşünüldüğünde;
- Fabrikaların daha fazla üretim yapması,
- Altyapı yatırımlarının artması,
- Elektrik ve enerji şebekelerinin genişlemesi,
- İnşaat faaliyetlerinin canlanması,
- Makine ve elektronik talebinin yükselmesi
beklenir.
Bu ortamda bakır talebinin artacağı düşüncesi HG fiyatını destekleyebilir.
Güçlü büyüme beklentisi aynı zamanda yatırımcıları hisse senetleri ve sanayi metalleri gibi riskli varlıklara yöneltebilir. Güvenli liman talebinin azalması ise altının göreli olarak geride kalmasına neden olabilir.
Bu senaryoda genel ilişki şöyledir:
HG yükselir → büyüme beklentisi güçlenir → risk iştahı artar → altın üzerinde baskı oluşabilir.
Burada önemli ayrıntı şudur: Altının mutlaka nominal olarak düşmesi gerekmez. Bakırın altından daha hızlı yükselmesi de aynı büyüme sinyalini üretebilir.
2. Risk iştahı ve güvenli liman talebi kanalı
Bakır çoğunlukla risk iştahının yükseldiği dönemlerde olumlu performans gösterir. Altın ise ekonomik, finansal veya jeopolitik belirsizliğin arttığı dönemlerde güvenli liman talebinden destek bulabilir.
Örneğin şu kombinasyon altın açısından olumsuz okunabilir:
- HG yükseliyor,
- S&P 500 yükseliyor,
- VIX düşüyor,
- Kredi risk primleri geriliyor,
- Tahvil faizleri yükseliyor.
Bu tablo, yatırımcıların ekonomik görünümden daha emin olduğunu ve savunmacı pozisyonlardan çıktığını gösterebilir.
Tersi durumda;
- HG düşüyor,
- Hisse senetleri geriliyor,
- VIX yükseliyor,
- Ekonomik büyüme beklentileri zayıflıyor,
- Güvenli liman talebi artıyorsa
altın bakırdan pozitif ayrışabilir.
Ancak büyüme korkusu aynı zamanda ciddi bir nakit ihtiyacına ve geniş çaplı varlık satışına dönüşürse, krizin ilk aşamasında bakır ve altın birlikte de düşebilir. Bu nedenle VIX yükselişinin yanında dolar ve reel faizlerin yönü mutlaka izlenmelidir.
3. ABD doları kanalı
Hem bakır hem de ons altın uluslararası piyasalarda büyük ölçüde ABD doları üzerinden fiyatlanır.
Dolar zayıfladığında, dolar dışındaki para birimlerini kullanan alıcılar açısından emtialar görece ucuzlayabilir. Bu durum bakır ve altın talebini aynı anda destekleyebilir.
Dolayısıyla şu senaryo görülebilir:
DXY düşer → HG yükselir → ons altın yükselir.
Bu durumda HG yükselişi altın için olumsuz değil, aynı yönde çalışan bir dolar sinyalidir.
Dolar güçlendiğinde ise hem bakır hem altın baskı altında kalabilir:
DXY yükselir → HG düşer → ons altın düşer.
Bu nedenle bakır ile altının aynı anda yükselmesi her zaman güçlü büyüme anlamına gelmez. Hareketin arkasında yalnızca doların değer kaybetmesi de bulunabilir.
HG analizi yapılırken şu ayrım önemlidir:
- HG yükseliyor ve DXY düşüyorsa: Ortak dolar etkisi olabilir.
- HG yükseliyor ve DXY yükseliyorsa: Bakırdaki hareket daha çok büyüme, arz veya bölgesel fiyatlama kaynaklı olabilir.
- HG düşüyor ve DXY yükseliyorsa: Hem bakır hem altın açısından parasal sıkılaşma baskısı oluşabilir.
4. Tahvil faizleri ve reel faiz kanalı
Bakırın büyüme beklentileriyle yükseldiği dönemlerde piyasa;
- Daha yüksek ekonomik büyüme,
- Daha yüksek enflasyon,
- Daha sıkı para politikası,
- Daha yüksek uzun vadeli tahvil faizi
fiyatlayabilir.
Altın faiz ödemeyen bir varlık olduğu için özellikle reel faizlerin yükselmesi, altın tutmanın fırsat maliyetini artırabilir.
Bu nedenle şu kombinasyon altın açısından genellikle olumsuzdur:
HG yükseliyor + ABD 10 yıllık tahvil faizi yükseliyor + reel faiz yükseliyor.
Ancak yalnızca nominal tahvil faizine bakmak yeterli değildir.
Reel faiz kabaca şu şekilde düşünülür:
Reel faiz = Nominal faiz − Beklenen enflasyon
Bakır yükselirken enflasyon beklentisi nominal faizden daha hızlı yükseliyorsa reel faiz düşebilir. Böyle bir ortamda altın, yükselen nominal faizlere rağmen değer kazanabilir.
World Gold Council araştırmaları, reel faiz ve doların altın açısından önemli göstergeler olduğunu; ancak jeopolitik riskler, merkez bankası alımları ve yatırım talebi gibi faktörlerin bazı dönemlerde klasik faiz ilişkisinin önüne geçebildiğini gösteriyor.
Bu yüzden:
- HG yükseliyor, reel faiz yükseliyorsa: Altın için olumsuz.
- HG yükseliyor, reel faiz düşüyorsa: Altın için olumlu veya nötr.
- HG düşüyor, reel faiz düşüyorsa: Resesyon ve faiz indirimi beklentisi altını destekleyebilir.
- HG düşüyor, reel faiz yükseliyorsa: Bakır ve altın birlikte baskılanabilir.
5. Enflasyon ve stagflasyon kanalı
Bakır, sanayi ve enerji altyapısında yoğun kullanılan temel bir girdidir. Bakır fiyatlarındaki hızlı yükseliş, üretim maliyetlerini ve enflasyon beklentilerini etkileyebilir.
Ancak bakır kaynaklı enflasyon sinyalinin altına etkisi iki farklı şekilde ortaya çıkabilir.
Enflasyon beklentisi yükselir, reel faiz düşerse
Yatırımcıların satın alma gücünü koruma arayışı güçlenebilir. Bu durumda altın talebi artabilir.
HG yükselir → enflasyon beklentisi yükselir → reel faiz düşer → altın yükselir.
Merkez bankası daha sıkı politika sinyali verirse
Bakırdaki yükseliş, kalıcı enflasyon endişesi yaratabilir. Merkez bankasının faizleri daha uzun süre yüksek tutacağı düşünülürse reel faizler yükselebilir ve dolar güçlenebilir.
HG yükselir → sıkı para politikası beklentisi artar → reel faiz yükselir → altın baskılanır.
Özellikle bakır fiyatı arz sıkıntısı nedeniyle yükselirken ekonomik büyüme zayıflıyorsa stagflasyon riski gündeme gelebilir. Zayıf büyüme ile yüksek enflasyonun bir araya geldiği bu ortam, büyüme odaklı varlıklar açısından olumsuzken altın açısından destekleyici olabilir.
6. Çin ve küresel imalat sanayisi kanalı
Bakır fiyatları Çin ekonomisine, küresel imalat faaliyetlerine, altyapı yatırımlarına ve enerji şebekesi harcamalarına karşı oldukça duyarlıdır.
Çin kaynaklı teşvik açıklamaları, altyapı yatırımları veya sanayi üretimindeki hızlanma bakır fiyatını destekleyebilir. Ancak bu hareket altın açısından otomatik olarak olumsuz değildir.
Çin kaynaklı bakır yükselişinin altına etkisini anlamak için şu göstergeler birlikte incelenmelidir:
- Çin imalat PMI verileri,
- Küresel imalat PMI verileri,
- DXY,
- USD/CNY,
- S&P 500 ve Asya borsaları,
- ABD tahvil faizleri,
- VIX,
- Petrol ve diğer sanayi metalleri.
Bakır yalnızca Çin’e özgü teşviklerle yükseliyorsa, bu hareket küresel risk iştahına tam olarak yansımayabilir. Böyle bir durumda HG’nin altın üzerindeki sinyal gücü sınırlı kalabilir.
Buna karşılık Çin teşvikleri küresel büyüme beklentilerini, hisse senetlerini ve tahvil faizlerini birlikte yükseltiyorsa altın üzerinde daha belirgin baskı oluşabilir.
7. Arz sıkıntıları ve yapısal talep kanalı
Bakır fiyatındaki her yükseliş güçlü ekonomik büyümeden kaynaklanmaz.
Maden üretimindeki kesintiler, cevher kalitesindeki düşüş, enerji maliyetleri, lojistik sorunlar, ticaret politikaları ve düşük stoklar da bakırı yükseltebilir.
Ayrıca elektrik şebekeleri, veri merkezleri, yenilenebilir enerji, elektrikli araçlar ve genel elektrifikasyon eğilimi bakır için uzun vadeli yapısal talep yaratmaktadır. IEA, enerji dönüşümü ve elektrifikasyonun bakır talebinin önemli büyüme kaynaklarından biri olduğunu; mevcut proje yapısının uzun vadede arz tarafında riskler oluşturabileceğini belirtiyor.
Dünya Bankası’nın 2026 değerlendirmesi de bakır fiyatlarında güçlü talebin yanı sıra maden ve rafine üretimindeki arz kısıtlarının etkili olabileceğini gösteriyor. Bu örnek, yüksek bakır fiyatının her zaman yalnızca güçlü ekonomik büyüme anlamına gelmediğini ortaya koyuyor.
Aynı dönemde altın;
- Merkez bankası alımları,
- Jeopolitik riskler,
- Mali sürdürülebilirlik endişeleri,
- Para birimlerine duyulan güven,
- ETF ve fiziki yatırım talebi
nedeniyle bağımsız şekilde yükselebilir. Nitekim altın talebi bazı dönemlerde faiz ve büyüme göstergelerinden ayrışarak güvenli liman ve çeşitlendirme talebiyle desteklenebilir.
Bu yapısal değişimler nedeniyle bakır-altın ilişkisi geçmişe kıyasla zaman zaman daha zayıf veya daha karmaşık çalışabilir.
HG ve altın için senaryo tablosu
| Piyasa görünümü | Makro yorum | Ons altına muhtemel etki |
|---|---|---|
| HG ↑, VIX ↓, borsalar ↑, reel faiz ↑ | Büyüme ve risk iştahı güçlü | Olumsuz |
| HG ↑, DXY ↓, reel faiz ↓ | Zayıf dolar ve genişleyen likidite | Olumlu |
| HG ↑, enflasyon beklentisi ↑, reel faiz ↓ | Enflasyondan korunma talebi | Olumlu |
| HG ↑, arz kesintisi var, büyüme zayıf | Stagflasyon veya maliyet şoku | Olumlu / karma |
| HG ↓, VIX ↑, tahvil faizleri ↓ | Resesyon korkusu ve güvenli liman talebi | Olumlu |
| HG ↓, DXY ↑, reel faiz ↑ | Parasal sıkılaşma ve güçlü dolar | Olumsuz |
| HG ↑, altın daha hızlı ↑ | Altın talebi bakırdan güçlü | Altın açısından olumlu |
| HG ↓, altın daha hızlı ↓ | Güçlü dolar veya likidite daralması | Olumsuz |
Tablodaki etkiler kesin tahmin değil, koşullu olasılıklardır. HG’nin verdiği sinyal mutlaka dolar, reel faiz, VIX ve büyüme göstergeleriyle teyit edilmelidir.
Bakır-altın oranı nedir?
Bakır-altın oranı, bakır fiyatının altın fiyatına bölünmesiyle oluşturulan göreli güç göstergesidir:
Bakır–Altın Oranı = Bakır Fiyatı / Altın Fiyatı
Bakır ve altının farklı ölçü birimleriyle kote edilmesi nedeniyle oranın mutlak seviyesi kullanılan veri kaynağına göre değişebilir. Bu nedenle analizde mutlak rakamdan çok;
- Oranın yönü,
- Değişim oranı,
- Hareketli ortalamalara göre konumu,
- Tarihsel standart sapması,
- Son 20, 60 ve 120 gündeki eğilimi
takip edilmelidir.
Bakır-altın oranı yükselirse ne olur?
Oranın yükselmesi, bakırın altına göre daha güçlü olduğunu gösterir.
Bu durum çoğunlukla;
- Ekonomik büyüme beklentilerinin güçlendiğini,
- Sanayi talebinin arttığını,
- Risk iştahının yükseldiğini,
- Tahvil faizleri üzerinde yukarı yönlü baskı oluşabileceğini,
- Altının göreli olarak geride kalabileceğini
düşündürür.
Ancak oranın yükselmesi, altının mutlaka düşeceği anlamına gelmez. Bakır yüzde 8, altın yüzde 3 yükselirse oran yine yükselir.
Bakır-altın oranı düşerse ne olur?
Oranın düşmesi, altının bakıra göre daha güçlü olduğunu gösterir.
Bu durum çoğunlukla;
- Büyüme endişelerinin arttığını,
- Defansif yatırım talebinin güçlendiğini,
- Sanayi talebi beklentilerinin zayıfladığını,
- Tahvil faizlerinde düşüş beklentisi oluşabileceğini,
- Altının güvenli liman özelliğinin öne çıktığını
gösterebilir.
2024 yılında yayımlanan akademik bir çalışma, bakır-altın oranının ABD 10 yıllık tahvil faizi hakkında özellikle kısa vadede bilgi taşıyabildiğini; ancak büyük makroekonomik şoklar sırasında yanlış sinyallerin de görülebildiğini ortaya koymaktadır. Bu nedenle oran faydalı bir öncü gösterge olsa da tek başına kullanılmamalıdır.
Bakır fiyatı yükselirse altın mutlaka düşer mi?
Hayır.
Bakır ve altının birlikte yükselebileceği başlıca senaryolar şunlardır:
1. Doların zayıflaması
Zayıf dolar, dolar cinsinden fiyatlanan bakır ve altını birlikte destekleyebilir.
2. Enflasyon beklentilerinin yükselmesi
Yükselen emtia fiyatları ve düşen reel faizler, bakır ile altının aynı anda değer kazanmasına neden olabilir.
3. Arz sıkıntısı
Bakır madenlerindeki üretim kesintileri HG fiyatını yükseltirken, aynı dönemde jeopolitik riskler altını destekleyebilir.
4. Genişleyici para politikası
Faiz indirimi ve artan likidite beklentisi hem ekonomik faaliyete duyarlı bakırı hem de düşen fırsat maliyetinden yararlanan altını destekleyebilir.
5. Güçlü emtia döngüsü
Yatırımcıların para birimlerinden reel varlıklara yöneldiği dönemlerde birçok emtia aynı anda yükselebilir.
Bu nedenle “bakır yükseldi, altın düşmeli” şeklindeki mekanik yaklaşım hatalıdır.
Bakır düşerken altın neden yükselebilir?
Bakır fiyatlarının düşmesi çoğu zaman küresel büyüme beklentilerinin zayıfladığına işaret eder.
Ekonomik yavaşlama korkusu arttığında;
- Sanayi metalleri satılabilir,
- Hisse senetleri gerileyebilir,
- VIX yükselebilir,
- Tahvil faizleri düşebilir,
- Faiz indirimi beklentileri güçlenebilir,
- Güvenli liman talebi artabilir.
Bu ortamda bakır düşerken altın yükselebilir.
Ancak bakırın düşüş nedeni güçlü dolar ve yükselen reel faizlerse altın da gerileyebilir. Dolayısıyla bakır düşüşünün altına olumlu sinyal verebilmesi için genellikle şu teyitler aranmalıdır:
HG ↓ + VIX ↑ + reel faiz ↓ + DXY yatay veya zayıf = Altın açısından olumlu görünüm
Buna karşılık:
HG ↓ + DXY ↑ + reel faiz ↑ = Altın açısından olumsuz görünüm
Türkiye’de gram altın açısından HG nasıl yorumlanmalı?
HG’nin doğrudan ilişkili olduğu temel varlık ons altındır. Türkiye’de gram altının fiyatı ise hem ons altından hem de dolar/TL kurundan etkilenir.
Yaklaşık hesaplama şöyledir:
Gram altın ≈ Ons altın × USD/TRY ÷ 31,1035
Bu nedenle HG kaynaklı olumsuz bir küresel sinyal ons altını düşürse bile dolar/TL yükseliyorsa gram altın değer kazanabilir.
Örneğin:
- Ons altın yüzde 2 düşerse,
- Dolar/TL yüzde 3 yükselirse,
gram altın yaklaşık olarak yüzde 0,9 yükselmiş olabilir.
Dolayısıyla Türkiye’deki yatırımcılar HG’yi yorumlarken yalnızca XAU/USD grafiğine değil, USD/TRY hareketine de bakmalıdır.
HG altın yön modelinde nasıl kullanılmalı?
HG, altın analiz modelinde doğrudan alım-satım sinyali değil, teyit ve rejim göstergesi olarak kullanılmalıdır.
1. Ham fiyat yerine getiri kullanılmalı
Bakırın fiyat seviyesi zaman içinde değişeceği için ham HG değerini modele koymak yanıltıcı olabilir.
Daha sağlıklı değişkenler şunlardır:
- 5 günlük HG getirisi,
- 20 günlük HG getirisi,
- 60 günlük HG getirisi,
- HG’nin 20 ve 50 günlük ortalamalara uzaklığı,
- 120 günlük z-skoru.
2. Göreli momentum hesaplanmalı
Bakırın altına göre gücünü ölçmek için şu değişken kullanılabilir:
Göreli momentum = HG’nin 20 günlük getirisi − Ons altının 20 günlük getirisi
Sonuç pozitifse bakır altından daha güçlüdür. Sonuç negatifse altın bakırdan daha güçlüdür.
Bu yöntem, farklı ölçü birimleri nedeniyle ham fiyat oranında oluşabilecek karışıklığı azaltır.
3. Tek bir sabit yön tanımlanmamalı
HG yükselişini her zaman altın için negatif kabul etmek model hatasına yol açabilir.
Bunun yerine piyasa rejimi belirlenmelidir:
| Koşul | HG sinyalinin altın modelindeki yorumu |
|---|---|
| HG ↑, VIX ↓, reel faiz ↑ | Negatif |
| HG ↑, DXY ↓, reel faiz ↓ | Pozitif |
| HG ↓, VIX ↑, reel faiz ↓ | Pozitif |
| HG ↓, DXY ↑, reel faiz ↑ | Negatif |
| HG ↑, arz kesintisi var | Nötr veya koşullu |
| HG hareketi diğer varlıklarla teyitsiz | Düşük ağırlıklı |
4. Gecikmeli etkiler test edilmeli
HG hareketinin altına etkisi aynı gün ortaya çıkmayabilir. Model kurulurken;
- Aynı gün,
- 1 gün gecikmeli,
- 3 gün gecikmeli,
- 5 gün gecikmeli
ilişkiler ayrı ayrı test edilmelidir.
5. Değişken ağırlığı backtest ile belirlenmeli
HG dolaylı bir altın göstergesi olduğu için teorik olarak yüksek sabit ağırlık verilmemelidir. Ağırlık;
- Eğitim ve test dönemleri ayrılarak,
- Walk-forward analizle,
- Farklı piyasa rejimleri incelenerek,
- İşlem maliyetleri hesaba katılarak,
- Veri sızıntısı önlenerek
belirlenmelidir.
HG’nin altın üzerindeki etkisi 2008 krizi, pandemi dönemi, yüksek enflasyon dönemi ve jeopolitik risk dönemlerinde aynı çalışmayabilir.
HG analizinde birlikte izlenmesi gereken göstergeler
HG tek başına yorumlanmamalıdır. En güçlü analiz, aşağıdaki göstergelerin birlikte değerlendirilmesiyle yapılır:
| Gösterge | HG–altın analizindeki görevi |
|---|---|
| DXY | Ortak dolar etkisini gösterir |
| ABD 10 yıllık reel faizi | Altının fırsat maliyetini ölçer |
| ABD 2 yıllık tahvil faizi | Fed politika beklentisini yansıtır |
| TIP / TIPS piyasası | Reel faiz ve enflasyon beklentisi hakkında bilgi verir |
| VIX | Riskten kaçış seviyesini gösterir |
| S&P 500 | Küresel risk iştahını teyit eder |
| WTI petrol | Büyüme ve enflasyon sinyali üretir |
| GDX | Altın madencilerinin altın hareketini teyit edip etmediğini gösterir |
| Gümüş | Hem parasal hem sanayi metali olduğu için geçiş göstergesidir |
| Çin PMI verileri | Bakır hareketinin sanayi talebi kaynaklı olup olmadığını gösterir |
Özellikle HG + DXY + reel faiz + VIX dörtlüsü, bakır hareketinin altın açısından hangi anlama geldiğini ayırmada oldukça kullanışlıdır.
En sık yapılan 6 hata
1. Bakır yükselince altının mutlaka düşeceğini düşünmek
İki varlık zayıf dolar veya yükselen enflasyon nedeniyle birlikte yükselebilir.
2. Nominal faiz ile reel faizi karıştırmak
Altın açısından asıl önemli gösterge çoğu zaman nominal faiz değil, enflasyondan arındırılmış reel faizdir.
3. Bakır hareketinin nedenini araştırmamak
Talep kaynaklı yükseliş ile arz kesintisi kaynaklı yükseliş aynı makro sinyali vermez.
4. Bakır-altın oranının mutlak seviyesine odaklanmak
Farklı veri sağlayıcıları farklı ölçü ve ölçek kullanabilir. Oranın yönü ve standardize edilmiş değişimi daha anlamlıdır.
5. Vadeli kontrat geçişlerini dikkate almamak
Sürekli HG vadeli işlem serilerinde kontrat değişimlerinden kaynaklanan fiyat boşlukları oluşabilir. Analizlerde mümkünse geriye dönük düzeltilmiş sürekli kontrat verisi kullanılmalıdır.
6. Gram altını doğrudan HG ile açıklamaya çalışmak
Gram altında ons altın kadar USD/TRY kuru da belirleyicidir. HG öncelikle ons altın analizinin bir parçasıdır.
Sonuç: HG bakır altın için güçlü ama koşullu bir göstergedir
HG bakır altını nasıl etkiler? sorusunun tek cümlelik yanıtı şudur:
Bakır, altını doğrudan değil; küresel büyüme, risk iştahı, dolar, enflasyon ve reel faizler üzerinden etkiler.
Büyüme kaynaklı HG yükselişi genellikle altın için baskılayıcıdır. Zayıf dolar, enflasyon veya arz sıkıntısı kaynaklı bakır yükselişi ise altını destekleyebilir.
Bakır düşerken güvenli liman talebi ve faiz indirimi beklentileri güçleniyorsa altın yükselebilir. Ancak düşüşün nedeni güçlü dolar ve yükselen reel faizlerse bakır ile altın birlikte gerileyebilir.
Bu nedenle HG için en sağlıklı yorumlama sırası şöyledir:
- HG’nin yönünü belirleyin.
- Hareketin talep mi, arz mı, dolar mı kaynaklı olduğunu araştırın.
- DXY ve reel faizlerle teyit edin.
- VIX ve hisse senetlerinden risk iştahını kontrol edin.
- Bakır-altın oranını inceleyin.
- Ons altın ile gram altını birbirinden ayırın.
- Tek göstergeye dayanarak yatırım kararı vermeyin.
Altın analizinde HG; DXY, ABD 2 ve 10 yıllık tahvil faizleri, reel faizler, TIP, VIX, GDX, WTI, gümüş, S&P 500, USD/JPY ve BTC gibi göstergelerle birlikte kullanıldığında daha anlamlı sonuç üretir.
Sıkça sorulan sorular
HG neyin kısaltmasıdır?
HG, COMEX’te işlem gören standart bakır vadeli işlem sözleşmesinin ürün kodudur. Kontrat bakır fiyatındaki beklentileri ve riskleri takip etmek için kullanılır.
Bakır yükselirse altın düşer mi?
Her zaman değil. Büyüme ve yükselen reel faiz nedeniyle bakır yükseliyorsa altın baskılanabilir. Fakat dolar zayıflığı, enflasyon veya arz sıkıntısı nedeniyle bakır yükseliyorsa altın da yükselebilir.
Bakır-altın oranının yükselmesi ne anlama gelir?
Bakırın altından daha güçlü performans gösterdiğini ifade eder. Genellikle ekonomik büyüme ve risk iştahının güçlendiği şeklinde yorumlanır.
Bakır-altın oranının düşmesi altın için olumlu mudur?
Çoğu zaman altının bakıra göre güçlendiğini gösterir. Ancak bunun mutlak altın yükselişi anlamına gelmesi gerekmez. Her iki varlık düşerken altın daha az düşerse oran yine gerileyebilir.
HG altın için öncü gösterge midir?
Bazı dönemlerde büyüme, tahvil faizleri ve risk iştahındaki değişimleri erkenden yansıtabilir. Ancak büyük makroekonomik şoklarda yanlış sinyal üretebildiği için tek başına güvenilir değildir.
HG ile birlikte hangi göstergeler izlenmelidir?
DXY, ABD reel faizleri, 2 ve 10 yıllık tahvil faizleri, VIX, S&P 500, WTI petrol, GDX ve Çin imalat göstergeleri birlikte değerlendirilmelidir.
HG gram altını doğrudan etkiler mi?
Hayır. HG öncelikle küresel ons altın görünümüne ilişkin dolaylı sinyal verir. Gram altın ayrıca dolar/TL kurundan güçlü biçimde etkilenir.