Petrol fiyatları yükseldiğinde altının da mutlaka yükseleceği düşünülür. Çünkü petrol artışı enflasyonu yükseltebilir, jeopolitik risklerin arttığına işaret edebilir ve yatırımcıları değerli metallere yönlendirebilir.
Ancak gerçek piyasa ilişkisi bundan çok daha karmaşıktır.
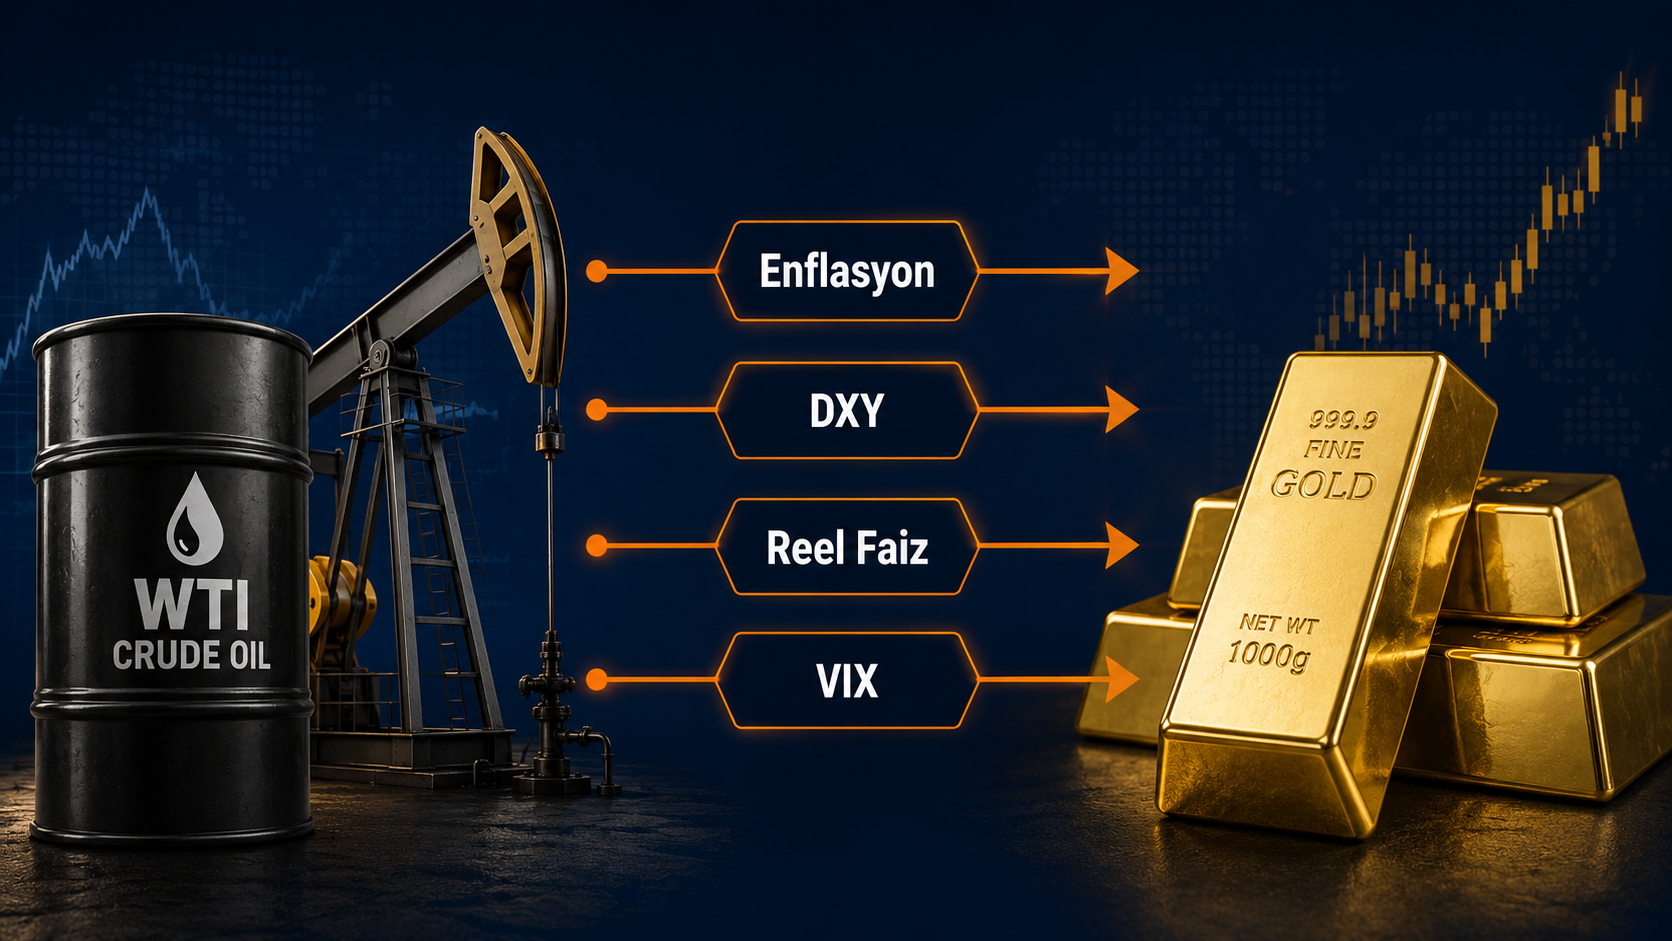
CL (WTI) altını nasıl etkiler? sorusunun doğru yanıtı yalnızca petrol fiyatının yükselip düşmesine bakılarak verilemez. WTI’daki hareketin neden kaynaklandığını, bu hareketin enflasyon beklentilerini, ABD tahvil getirilerini, reel faizleri, Dolar Endeksi’ni ve küresel risk iştahını nasıl etkilediğini birlikte değerlendirmek gerekir.
Öne çıkan cevap: CL (WTI), altını doğrudan değil; enflasyon beklentileri, reel faizler, doların yönü, büyüme görünümü ve jeopolitik risk üzerinden etkiler. Petrol arz şokuyla yükselirken altının desteklenme ihtimali artar. WTI güçlü talep ve yükselen faizlerle yükseliyorsa altın baskı görebilir. Bu nedenle petrolün yönünden çok, hareketin nedeni önemlidir.
Dünya Altın Konseyi altının temel fiyat sürücülerini ekonomik büyüme, risk ve belirsizlik, fırsat maliyeti ile piyasa momentumu olarak sınıflandırıyor. WTI petrolü de altını esas olarak bu dört ana başlığı etkileyerek yönlendiriyor.
Hızlı Etki Tablosu
| Piyasa gelişmesi | Altın üzerindeki olası etki | Temel neden |
|---|---|---|
| WTI yükseliyor, enflasyon beklentisi artıyor, reel faiz düşüyor | Pozitif | Altın tutmanın fırsat maliyeti azalır |
| WTI yükseliyor, DXY düşüyor | Pozitif | Zayıf dolar hem petrolü hem altını destekleyebilir |
| WTI yükseliyor, ABD faizleri ve reel getiri yükseliyor | Negatif veya nötr | Faiz getirisi olmayan altının fırsat maliyeti artar |
| WTI jeopolitik arz şokuyla yükseliyor, VIX artıyor | Pozitif | Güvenli liman ve enflasyondan korunma talebi |
| WTI güçlü küresel büyüme nedeniyle yükseliyor | Nötr veya negatif | Risk iştahı ve tahvil getirileri yükselebilir |
| WTI resesyon korkusuyla düşüyor, faizler geriliyor | Altın yükselebilir | Petrol düşerken güvenli liman talebi güçlenebilir |
| WTI düşüyor, DXY yükseliyor, reel faiz artıyor | Negatif | Düşük enflasyon beklentisi ve güçlü dolar baskısı |
Tablodaki etkiler kesin sonuç değil, olasılık yönüdür. Petrol ve diğer varlıklar arasındaki korelasyonlar zaman içinde değişebilir. ABD Enerji Bilgi İdaresi de petrolün dolar, tahvil ve diğer emtialarla ilişkisinin karmaşık ve dinamik olduğunu; görülen korelasyonların her zaman doğrudan nedensellik anlamına gelmediğini vurguluyor.
CL ve WTI Nedir?
WTI, “West Texas Intermediate” ifadesinin kısaltmasıdır. ABD’de üretilen hafif ve düşük kükürtlü bir ham petrol türüdür. Fiyatlama merkezi Oklahoma’daki Cushing bölgesidir.
CL ise New York Ticaret Borsası’nda işlem gören WTI ham petrol vadeli işlem sözleşmelerinin temel işlem kodudur. CME Group, CL kodlu WTI sözleşmesini dünyanın en likit petrol vadeli işlem sözleşmelerinden biri olarak tanımlıyor.
Dolayısıyla finansal ekranlarda görülen:
- CL: WTI vadeli işlem sözleşmelerinin ana kodunu,
- WTI: Petrolün türünü ve fiyat göstergesini,
- CL1! benzeri semboller: Genellikle yakın vadeli sözleşmelerin birleştirildiği sürekli vadeli serileri
ifade eder.
Vadeli işlem sözleşmelerinin belirli bir vadesi bulunur. Vade yaklaştığında pozisyonların bir sonraki kontrata taşınması, yani “rollover” işlemi gerçekleşir. Bu nedenle sürekli WTI grafiklerinde görülen bazı fiyat farklılıkları ekonomik bir şoktan değil, kontrat değişiminden kaynaklanabilir.
CL (WTI) Altını Hangi Kanallardan Etkiler?
WTI’ın ons altın üzerindeki etkisi çoğunlukla yedi temel aktarım kanalı üzerinden gerçekleşir.
1. Enflasyon Kanalı
Petrol; ulaşım, üretim, lojistik, tarım, kimya, plastik ve enerji maliyetlerinin önemli girdilerinden biridir. WTI fiyatındaki belirgin bir artış öncelikle benzin, motorin ve diğer enerji ürünlerini etkiler. Ardından yüksek taşıma ve üretim maliyetleri gıda ile temel mal fiyatlarına yayılabilir.
Petrol fiyatlarındaki yükseliş bu nedenle:
- Manşet enflasyonu artırabilir.
- Üretici maliyetlerini yükseltebilir.
- Tüketici enflasyon beklentilerini bozabilir.
- İşletmelerin gelecekteki fiyatlama davranışlarını etkileyebilir.
Federal Reserve araştırmaları, petrol fiyatlarındaki artışların enflasyonu yalnızca doğrudan enerji fiyatları üzerinden değil; üretim, ulaşım ve beklentiler yoluyla ikinci tur etkiler üzerinden de yükseltebildiğini gösteriyor. Bu etkilerin gıda ve çekirdek fiyatlara geçişi daha sınırlı olsa da uzun sürebiliyor.
Bu durum altını neden destekleyebilir?
Altın, uzun vadede para birimlerinin satın alma gücündeki aşınmaya karşı korunma aracı olarak görülür. WTI yükselişi enflasyon beklentilerini artırdığında yatırımcıların altına olan talebi güçlenebilir.
Ancak burada kritik bir ayrım vardır:
Petrol fiyatlarının enflasyonu artırması tek başına altın için yeterli değildir. Merkez bankalarının bu enflasyona nasıl tepki vereceği de önemlidir.
2. Reel Faiz ve Fed Kanalı
Petrol ile altın arasındaki ilişkide en önemli değişkenlerden biri reel faizdir.
Basitleştirilmiş haliyle:
Reel faiz ≈ Nominal faiz − Beklenen enflasyon
WTI yükseldiğinde iki farklı senaryo ortaya çıkabilir.
Senaryo A: Enflasyon beklentisi faizlerden hızlı yükselirse
Örneğin petrol fiyatları sert biçimde yükselirken ABD tahvil getirileri aynı hızda artmıyorsa reel faiz düşebilir.
Reel faizin düşmesi:
- Faiz getirisi olmayan altının fırsat maliyetini azaltır.
- Tahvil yerine altın tutmayı daha cazip hale getirebilir.
- Ons altın üzerinde yukarı yönlü baskı oluşturabilir.
Senaryo B: Fed daha sıkı politika sinyali verirse
Petrol artışı kalıcı enflasyon endişesi yaratır ve Fed’in faizleri daha uzun süre yüksek tutacağı düşünülürse:
- ABD 2 yıllık tahvil getirisi yükselebilir.
- ABD 10 yıllık tahvil getirisi yükselebilir.
- TIPS reel getirileri artabilir.
- Altın tutmanın fırsat maliyeti yükselebilir.
Bu durumda petrol yükselmesine rağmen altın düşebilir.
Dünya Altın Konseyi’nin değerlendirmesine göre tahvil getirilerinin düşmesi ve doların zayıflaması altını daha cazip hale getirirken, getirilerin ve doların yükselmesi ters yönde etki gösterebilir.
En önemli sonuç
WTI yükseliyor diye altın otomatik olarak yükselmez.
WTI yükselirken mutlaka şu göstergeler de kontrol edilmelidir:
- ABD 2 yıllık tahvil getirisi
- ABD 10 yıllık tahvil getirisi
- 10 yıllık TIPS reel getirisi
- TIP ETF fiyatı
- Fed faiz beklentileri
3. Dolar Endeksi DXY Kanalı
Petrol ve altın küresel piyasalarda ağırlıklı olarak ABD doları üzerinden fiyatlanır. Bu nedenle Dolar Endeksi, iki varlık arasındaki ilişkinin yönünü değiştirebilir.
ABD Enerji Bilgi İdaresi’ne göre petrol ile dolar arasında tarihsel olarak çoğu dönemde ters yönlü bir ilişki görülmüştür. Dolar zayıfladığında, dolar dışındaki para birimlerini kullanan ülkeler açısından petrolün efektif maliyeti azalabilir ve petrol talebi desteklenebilir. Ancak bu ilişkinin sabit olmadığı, bazı dönemlerde petrol ile doların birlikte yükselebildiği de belirtilmektedir.
WTI yükselirken DXY düşüyorsa
Bu senaryo genellikle altın açısından daha olumludur:
- Zayıf dolar ons altını destekler.
- Yükselen petrol enflasyon beklentisini artırabilir.
- Reel faizler düşüyorsa altının fırsat maliyeti azalır.
Bu koşullar aynı anda oluştuğunda petrolün altın üzerindeki pozitif etkisi güçlenebilir.
WTI yükselirken DXY de yükseliyorsa
Bu durumda iki zıt güç oluşur:
- Petrol artışı enflasyon ve risk kanalıyla altını destekleyebilir.
- Güçlü dolar ise ons altını baskılayabilir.
Sonucun hangi yönde olacağını çoğunlukla reel faizler ve jeopolitik riskin büyüklüğü belirler.
4. Jeopolitik Risk ve Güvenli Liman Kanalı
Petrol fiyatlarının en sert yükseldiği dönemlerin bir bölümü savaşlar, yaptırımlar, üretim kesintileri, deniz taşımacılığındaki aksamalar veya kritik enerji altyapısına yönelik risklerle ilişkilidir.
Petrol arzı kısa vadede hızlı biçimde artırılamadığı için jeopolitik gelişmeler fiyatlarda güçlü hareketlere yol açabilir. EIA, petrol fiyatı oynaklığının arz ve talebin kısa vadede fiyat değişimlerine düşük tepki vermesiyle bağlantılı olduğunu ve jeopolitik gelişmelerin gerçek veya olası arz kesintileri üzerinden fiyatları etkileyebildiğini belirtiyor.
Aynı olay:
- WTI fiyatını arz endişesiyle yükseltebilir.
- VIX Endeksi’ni artırabilir.
- Hisse senetlerinde satışa neden olabilir.
- Enflasyon beklentilerini yükseltebilir.
- Güvenli liman talebini güçlendirebilir.
Dünya Altın Konseyi’ne göre artan risk ve belirsizlik, altının korunma ve portföy çeşitlendirme aracı olarak talebini artıran temel faktörler arasındadır.
Bu nedenle jeopolitik arz şokuyla gerçekleşen WTI yükselişi, talep kaynaklı petrol yükselişine kıyasla altın açısından genellikle daha destekleyicidir.
Fakat etkinin büyüklüğü yine dolar ve reel faiz hareketine bağlıdır. Jeopolitik risk nedeniyle dolar çok sert yükselirse ons altındaki ilk tepki sınırlı kalabilir.
5. Büyüme, Talep ve Stagflasyon Kanalı
Petrol fiyatındaki her yükseliş arz sorunundan kaynaklanmaz. Bazen WTI güçlü küresel büyüme ve artan enerji talebi nedeniyle yükselir.
Bu ayrım petrol–altın ilişkisinin anlaşılmasında hayati öneme sahiptir.
Talep kaynaklı WTI yükselişi
Küresel ekonomi hızlanıyor, sanayi üretimi artıyor ve ulaştırma talebi güçleniyorsa petrol fiyatları yükselebilir.
Bu durumda:
- Risk iştahı güçlü olabilir.
- Hisse senetleri yükselebilir.
- Tahvil getirileri artabilir.
- Fed’in faiz indirim beklentileri zayıflayabilir.
- Altına güvenli liman talebi azalabilir.
Sonuç olarak WTI yükselirken altın yatay kalabilir veya düşebilir.
Arz kaynaklı WTI yükselişi
Üretim kesintisi, savaş, yaptırım veya lojistik sorun nedeniyle petrol yükseliyorsa:
- Ekonomik büyüme yavaşlayabilir.
- Enflasyon yüksek kalabilir.
- Şirket maliyetleri artabilir.
- Tüketicinin satın alma gücü düşebilir.
- Stagflasyon riski güçlenebilir.
Federal Reserve’in petrol arz şoklarını inceleyen çalışması, yüksek petrol fiyatlarının manşet enflasyonu belirgin biçimde artırabildiğini ve reel gelir ile ekonomik faaliyet üzerinde aşağı yönlü etkiler oluşturabildiğini gösteriyor.
Bu ortam, özellikle reel faizlerin düşmesi ve riskten kaçışın güçlenmesi halinde altın için daha olumlu olabilir.
Temel soru
Petrol grafiğine bakıldığında ilk sorulması gereken soru şudur:
WTI neden yükseliyor: Güçlü talep nedeniyle mi, yoksa arz ve jeopolitik risk nedeniyle mi?
6. Emtia Momentumu ve Ortak Piyasa Faktörleri
Petrol ve altın bazen doğrudan birbirini etkiledikleri için değil, aynı makroekonomik değişkenlerden etkilendikleri için birlikte hareket eder.
Örneğin:
- Dolar zayıfladığında birçok emtia birlikte yükselebilir.
- Küresel likidite arttığında yatırım fonları emtialara yönelebilir.
- Enflasyondan korunma işlemleri hem enerjiye hem değerli metallere talep yaratabilir.
- Büyük emtia fonlarındaki giriş ve çıkışlar kısa vadeli ortak momentum oluşturabilir.
Dünya Altın Konseyi’nin modelinde yatırımcı pozisyonları, trend takibi ve kısa vadeli sermaye hareketleri altın performansını etkileyen “momentum” başlığı altında değerlendiriliyor.
Ancak EIA, petrol ile diğer varlıklar arasında gözlenen korelasyonların küresel büyüme gibi ortak faktörlerden kaynaklanabileceğini ve doğrudan nedensellik olarak yorumlanmaması gerektiğini özellikle vurguluyor.
Bu nedenle aynı gün petrol ve altının yükselmesi, mutlaka “petrol altını yükseltti” anlamına gelmez.
7. Türkiye’de Gram Altın Kanalı
Türkiye’de yatırımcı açısından konu yalnızca ons altından ibaret değildir. Gram altın hem ons altın hem de dolar/TL kuru üzerinden hesaplanır.
Yaklaşık formül şöyledir:
Gram altın ≈ Ons altın × USD/TRY ÷ 31,1035
Bu nedenle WTI’ın Türkiye’deki etkisi iki ayrı kanaldan izlenmelidir:
- WTI → Küresel enflasyon, reel faiz ve ons altın
- WTI → Türkiye’nin enerji maliyeti, enflasyon ve USD/TRY
Örneğin WTI yükselirken ons altın yatay kalsa bile petrol maliyetlerinin Türkiye’nin enflasyon ve döviz dengesi üzerindeki etkisi USD/TRY’yi yukarı taşıyorsa gram altın yükselebilir.
Tersi de mümkündür. WTI yükselmesine karşın kur istikrarlı kalıyor ve ons altın reel faiz baskısıyla düşüyorsa gram altındaki yükseliş sınırlı olabilir.
Türkiye’de petrol fiyatlarının tüketiciye geçişi vergi düzenlemeleri, rafineri marjları ve eşel mobil gibi uygulamalar nedeniyle dönemden döneme değişebilir. TCMB’nin Mayıs 2026 değerlendirmesinde eşel mobil sisteminin petrol fiyatı artışlarının enflasyona yansımasını önemli ölçüde sınırladığı, ancak etkinin şokun büyüklüğüne göre değişebildiği belirtilmiştir.
Gram altın yatırımcısının izlemesi gereken üçlü
- Ons altın
- USD/TRY
- WTI veya Brent petrolü
Gram altın açısından WTI’ın etkisi, ons altına kıyasla daha dolaylı fakat bazı dönemlerde daha güçlü olabilir.
Petrol Yükselirse Altın Yükselir mi?
Her zaman değil.
Petrol artışının altını yükseltme ihtimali şu koşullarda güçlenir:
- WTI arz kesintisi veya jeopolitik risk nedeniyle yükseliyorsa
- VIX yükseliyorsa
- Enflasyon beklentileri artıyorsa
- Nominal faizler aynı hızda yükselmiyorsa
- Reel faizler düşüyorsa
- DXY zayıflıyorsa
- Ekonomide stagflasyon riski oluşuyorsa
Petrol yükselişinin altını baskılama ihtimali ise şu koşullarda artar:
- WTI güçlü ekonomik büyüme nedeniyle yükseliyorsa
- ABD tahvil getirileri artıyorsa
- Fed’in faiz indirim beklentileri öteleniyorsa
- TIPS reel getirileri yükseliyorsa
- DXY güçleniyorsa
- Risk iştahı yüksek, VIX düşük seyrediyorsa
WTI Düşerse Altın Ne Olur?
WTI düşüşü de tek başına altın için negatif sinyal değildir.
WTI arz fazlası nedeniyle düşüyorsa
- Enflasyon beklentileri gerileyebilir.
- Altının enflasyondan korunma talebi zayıflayabilir.
- Ekonomi güçlü kalıyorsa risk iştahı devam edebilir.
- Altın baskı görebilir.
WTI resesyon korkusuyla düşüyorsa
- Küresel petrol talebi beklentileri zayıflamış olabilir.
- Tahvil getirileri düşebilir.
- Fed faiz indirim beklentileri güçlenebilir.
- VIX yükselebilir.
- Güvenli liman talebi artabilir.
Bu senaryoda petrol düşerken altın yükselebilir.
Petrol ve altının zıt hareket etmesi özellikle ekonomik daralma korkusunun arttığı dönemlerde şaşırtıcı değildir.
WTI–Altın İlişkisi İçin Beş Temel Senaryo
| Senaryo | WTI | DXY | Reel faiz | Risk | Ons altın için olası sonuç |
|---|---|---|---|---|---|
| Jeopolitik arz kesintisi | ↑ | Değişken | ↓ / yatay | ↑ | Güçlü pozitif |
| Stagflasyon korkusu | ↑ | Değişken | ↓ | ↑ | Pozitif |
| Güçlü küresel büyüme | ↑ | ↑ / yatay | ↑ | ↓ | Nötr veya negatif |
| Resesyon ve talep çöküşü | ↓ | Değişken | ↓ | ↑ | Altın yükselebilir |
| Arz fazlası ve yumuşak iniş | ↓ | ↑ / yatay | Yatay | ↓ | Nötr veya negatif |
Bu tablo bir fiyat tahmini değil, makroekonomik aktarım mekanizmalarının olası sonucudur.
WTI Altın Analizinde Nasıl Kullanılmalı?
WTI tek başına alım veya satım sinyali olarak kullanılmamalıdır. Daha sağlıklı bir analiz için aşağıdaki sıralama izlenebilir.
1. Petrol hareketinin nedenini belirleyin
Şunları araştırın:
- OPEC+ üretim kararı var mı?
- Jeopolitik arz riski oluştu mu?
- ABD petrol stokları beklenenden farklı mı geldi?
- Küresel büyüme beklentileri değişti mi?
- Dolar hareketi petrolü etkiliyor mu?
- Rafineri veya taşımacılık sorunu var mı?
Petrolün neden hareket ettiğini bilmeden altın üzerindeki etkisini doğru yorumlamak mümkün değildir.
2. DXY’yi kontrol edin
- WTI yükseliyor + DXY düşüyor: Altın açısından daha olumlu
- WTI yükseliyor + DXY yükseliyor: Karışık veya baskılayıcı
- WTI düşüyor + DXY düşüyor: Reel faiz ve risk göstergeleri belirleyici
- WTI düşüyor + DXY yükseliyor: Altın açısından çoğunlukla olumsuz
3. ABD reel faizlerini inceleyin
Özellikle şunlara bakılmalıdır:
- ABD 2 yıllık tahvil getirisi
- ABD 10 yıllık tahvil getirisi
- 10 yıllık TIPS reel getirisi
- TIP ETF fiyatı
- Fed fon vadeli işlemleri
WTI’ın enflasyon etkisi altını desteklese bile yükselen reel faiz bu desteği ortadan kaldırabilir.
4. Risk göstergelerini kontrol edin
- VIX Endeksi
- Jeopolitik Risk Endeksi
- S&P 500
- Kredi risk primleri
- Güvenli liman para birimleri
- Altın ETF akımları
WTI yükselirken VIX de yükseliyorsa, hareketin arz veya jeopolitik risk kaynaklı olma ihtimali güçlenir.
5. Brent petrolüyle karşılaştırın
WTI önemli bir ABD petrol göstergesi olmasına karşın Brent, küresel petrol fiyatlamasında daha geniş kullanım alanına sahiptir. WTI, Cushing merkezli ABD göstergesi iken Brent Avrupa, Akdeniz, Afrika ve Asya’daki birçok petrol türünün fiyatlanmasında kullanılmaktadır.
Bu nedenle:
- WTI ve Brent birlikte yükseliyorsa: Küresel petrol şoku ihtimali daha güçlüdür.
- Sadece WTI yükseliyorsa: ABD stokları, Cushing altyapısı veya bölgesel arz koşulları etkili olabilir.
- Brent WTI’dan daha hızlı yükseliyorsa: Küresel veya jeopolitik arz riskinin altın açısından önemi artabilir.
Yalnızca bölgesel WTI hareketlerinin ons altın üzerindeki makro sinyal gücü daha düşük olabilir.
6. Vadeli fiyat eğrisini inceleyin
Petrol vadeli işlem piyasasında:
- Backwardation: Yakın vadeli fiyatların ileri vadeli fiyatlardan yüksek olmasıdır.
- Contango: İleri vadeli fiyatların yakın vadeli veya spot fiyatlardan yüksek olmasıdır.
Backwardation çoğu zaman mevcut piyasadaki sıkılığın veya fiziksel petrole yönelik yakın vadeli talebin daha güçlü olduğuna işaret edebilir. Contango ise depolama maliyetleriyle birlikte daha rahat arz veya yüksek stok koşullarını yansıtabilir.
WTI fiyatındaki artış güçlü backwardation ile birlikte gerçekleşiyorsa arz sıkışıklığı sinyali daha anlamlı olabilir. Böyle bir hareketin enflasyon ve jeopolitik risk kanalıyla altını destekleme ihtimali, yalnızca vadeli kontrat değişiminden kaynaklanan bir yükselişe göre daha yüksektir.
Altın Yön Modelinde CL Nasıl Değerlendirilmeli?
CL değişkenine sabit biçimde “pozitif” veya “negatif” ağırlık vermek sağlıklı değildir. Petrolün altın üzerindeki etkisi rejime göre değiştiği için koşullu puanlama daha doğru sonuç verebilir.
Güçlü pozitif CL sinyali
- WTI yükseliyor
- DXY düşüyor
- TIPS reel getirisi düşüyor
- VIX yükseliyor
- Brent de WTI’ı teyit ediyor
Bu kombinasyon altın açısından en güçlü petrol sinyallerinden biridir.
Kararsız CL sinyali
- WTI yükseliyor
- DXY yükseliyor
- Reel faiz yatay
- VIX yatay
Petrolün enflasyon etkisi ile güçlü dolar etkisi birbirini dengeleyebilir.
Negatif CL sinyali
- WTI güçlü büyüme nedeniyle yükseliyor
- ABD 2 ve 10 yıllık getirileri artıyor
- Reel faiz yükseliyor
- DXY güçleniyor
- VIX düşüyor
Bu durumda yükselen petrol altını desteklemek yerine Fed ve fırsat maliyeti kanalıyla baskılayabilir.
Resesyon kaynaklı ters sinyal
- WTI düşüyor
- VIX yükseliyor
- Tahvil getirileri düşüyor
- DXY yatay veya zayıf
- Altın ETF talebi artıyor
Bu kombinasyonda petrol düşmesine rağmen altın yükselebilir.
Modelleme ilkesi: CL’nin işaretini tek başına fiyat değişimi belirlememeli; CL × DXY, CL × reel faiz ve CL × VIX etkileşimleri değerlendirilmelidir.
WTI ile Altın Arasındaki Korelasyon Neden Değişir?
Korelasyon, iki varlığın belirli bir dönemde ne ölçüde aynı veya ters yönde hareket ettiğini gösterir. Ancak korelasyonun yönü ve gücü kullanılan zaman aralığına göre değişebilir.
Örneğin:
- Günlük veride ilişki zayıf olabilir.
- Aylık veride enflasyon etkisi daha görünür hale gelebilir.
- Jeopolitik krizlerde pozitif korelasyon güçlenebilir.
- Resesyon dönemlerinde petrol ile altın ters hareket edebilir.
- Fed’in agresif sıkılaşma döneminde petrol artışı altını desteklemeyebilir.
Bu yüzden yalnızca “son 30 gün korelasyonu” üzerinden kalıcı sonuç çıkarılmamalıdır.
Daha sağlıklı analiz için:
- 20 günlük
- 60 günlük
- 120 günlük
- 252 günlük
hareketli korelasyonlar birlikte incelenmelidir.
Korelasyonun yanında gecikmeli etkiler, oynaklık ve makroekonomik rejim de değerlendirilmelidir. EIA’nın da belirttiği gibi petrolün diğer finansal varlıklarla ilişkisi dış faktörlere bağlı olarak değişebilir ve gözlenen birlikte hareket her zaman doğrudan nedenselliği göstermez.
Sık Yapılan Hatalar
“Petrol yükseldi, altın kesin yükselecek” demek
Bu yaklaşım reel faiz ve dolar etkisini göz ardı eder. WTI artışı Fed’in daha sıkı kalmasına yol açıyorsa altın düşebilir.
WTI yükselişinin nedenini araştırmamak
Talep artışı ile arz kesintisi aynı ekonomik sonucu üretmez. Altın açısından esas belirleyici, petrol hareketinin kaynağıdır.
Sadece nominal faize bakmak
Altın için nominal faizden çok reel faiz önemlidir. Enflasyon beklentisi nominal faizden daha hızlı artıyorsa reel faiz düşebilir.
WTI ve Brent ayrışmasını görmezden gelmek
Sadece WTI’daki bölgesel bir hareket, küresel enflasyon ve altın açısından zayıf sinyal üretebilir.
Sürekli vadeli grafiklerdeki kontrat geçişlerini ekonomik hareket sanmak
CL sözleşmeleri vadelidir. Kontrat değişimleri ve fiyat eğrisinin yapısı grafik üzerinde farklılık oluşturabilir. Spot fiyat, yakın vade kontratı ve sürekli düzeltilmiş seri birlikte kontrol edilmelidir.
Gram altını yalnızca ons altınla açıklamak
Türkiye’de gram altının ikinci ana değişkeni USD/TRY’dir. WTI’ın kur ve yerel enflasyon üzerindeki dolaylı etkisi ihmal edilmemelidir.
Sıkça Sorulan Sorular
CL neyin kısaltmasıdır?
CL, NYMEX’te işlem gören West Texas Intermediate ham petrol vadeli işlem sözleşmelerinin temel işlem kodudur. WTI ise ABD merkezli hafif ve düşük kükürtlü petrol göstergesidir.
Petrol yükselirse altın da yükselir mi?
Hayır. Petrol arz şoku, jeopolitik risk, düşen reel faiz ve zayıf dolarla birlikte yükseliyorsa altını destekleyebilir. Güçlü büyüme, yükselen tahvil getirileri ve güçlü dolarla yükseliyorsa altın baskı görebilir.
WTI düşerse altın düşer mi?
Hayır. WTI resesyon korkusuyla düşüyorsa tahvil getirileri gerileyebilir ve güvenli liman talebi artabilir. Böyle bir ortamda petrol düşerken altın yükselebilir.
Altın analizi için WTI mı Brent mi daha önemlidir?
Her ikisi de izlenmelidir. WTI ABD petrol piyasasını, Brent ise daha geniş küresel petrol fiyatlamasını temsil eder. Altın küresel bir varlık olduğu için WTI ve Brent’in birlikte hareket ettiği fiyat şokları genellikle daha güçlü makro sinyal üretir.
WTI enflasyonu nasıl etkiler?
Yükselen petrol fiyatları enerji maliyetlerini doğrudan artırabilir. Taşıma ve üretim giderleri üzerinden gıda ve çekirdek ürünlere daha küçük fakat gecikmeli ikinci tur etkiler de oluşturabilir.
WTI neden bazen altınla ters hareket eder?
Ekonomik daralma dönemlerinde petrol talep kaybıyla düşerken altın güvenli liman talebi ve gerileyen faizler nedeniyle yükselebilir. Güçlü büyüme dönemlerinde ise petrol yükselirken yüksek reel faizler altını baskılayabilir.
WTI gram altını nasıl etkiler?
WTI gram altını hem ons altın hem de USD/TRY üzerinden dolaylı olarak etkiler. Petrol artışı Türkiye’de enerji maliyetlerini ve enflasyon beklentilerini yükselterek kur üzerinde baskı oluşturursa, ons altın yatay kalsa bile gram altın yükselebilir.
CL altın modelinde pozitif mi negatif mi kullanılmalıdır?
Sabit yön verilmemelidir. CL’nin etkisi DXY, reel faiz, VIX, büyüme ve petrol hareketinin kaynağına göre pozitif, negatif veya nötr olabilir.
Sonuç: WTI Altın İçin Bir Yön Göstergesi Değil, Makro Aktarım Sinyalidir
CL koduyla izlenen WTI petrolü, altının fiyatını tek başına belirlemez. Petrol; enflasyon beklentilerini, merkez bankası politikasını, tahvil getirilerini, reel faizleri, doları, büyümeyi ve küresel risk algısını etkileyerek altına dolaylı sinyal üretir.
En kritik ayrım şudur:
- Arz ve jeopolitik risk nedeniyle yükselen WTI, çoğu durumda altın açısından daha destekleyicidir.
- Güçlü talep ve ekonomik büyüme nedeniyle yükselen WTI, faizleri artırarak altını baskılayabilir.
- Resesyon korkusuyla düşen WTI, güvenli liman talebi ve düşük faiz beklentisi nedeniyle altının yükselmesine eşlik edebilir.
Bu nedenle petrol–altın ilişkisini yorumlarken yalnızca WTI grafiğine değil, aşağıdaki gösterge grubuna birlikte bakılmalıdır:
WTI + Brent + DXY + ABD 2 yıllık faiz + ABD 10 yıllık faiz + TIPS reel getirisi + VIX + GDX
Kısacası, “Petrol yükseldi mi?” sorusundan önce “Petrol neden yükseldi ve reel faiz ile dolar nasıl tepki verdi?” sorusu cevaplanmalıdır.