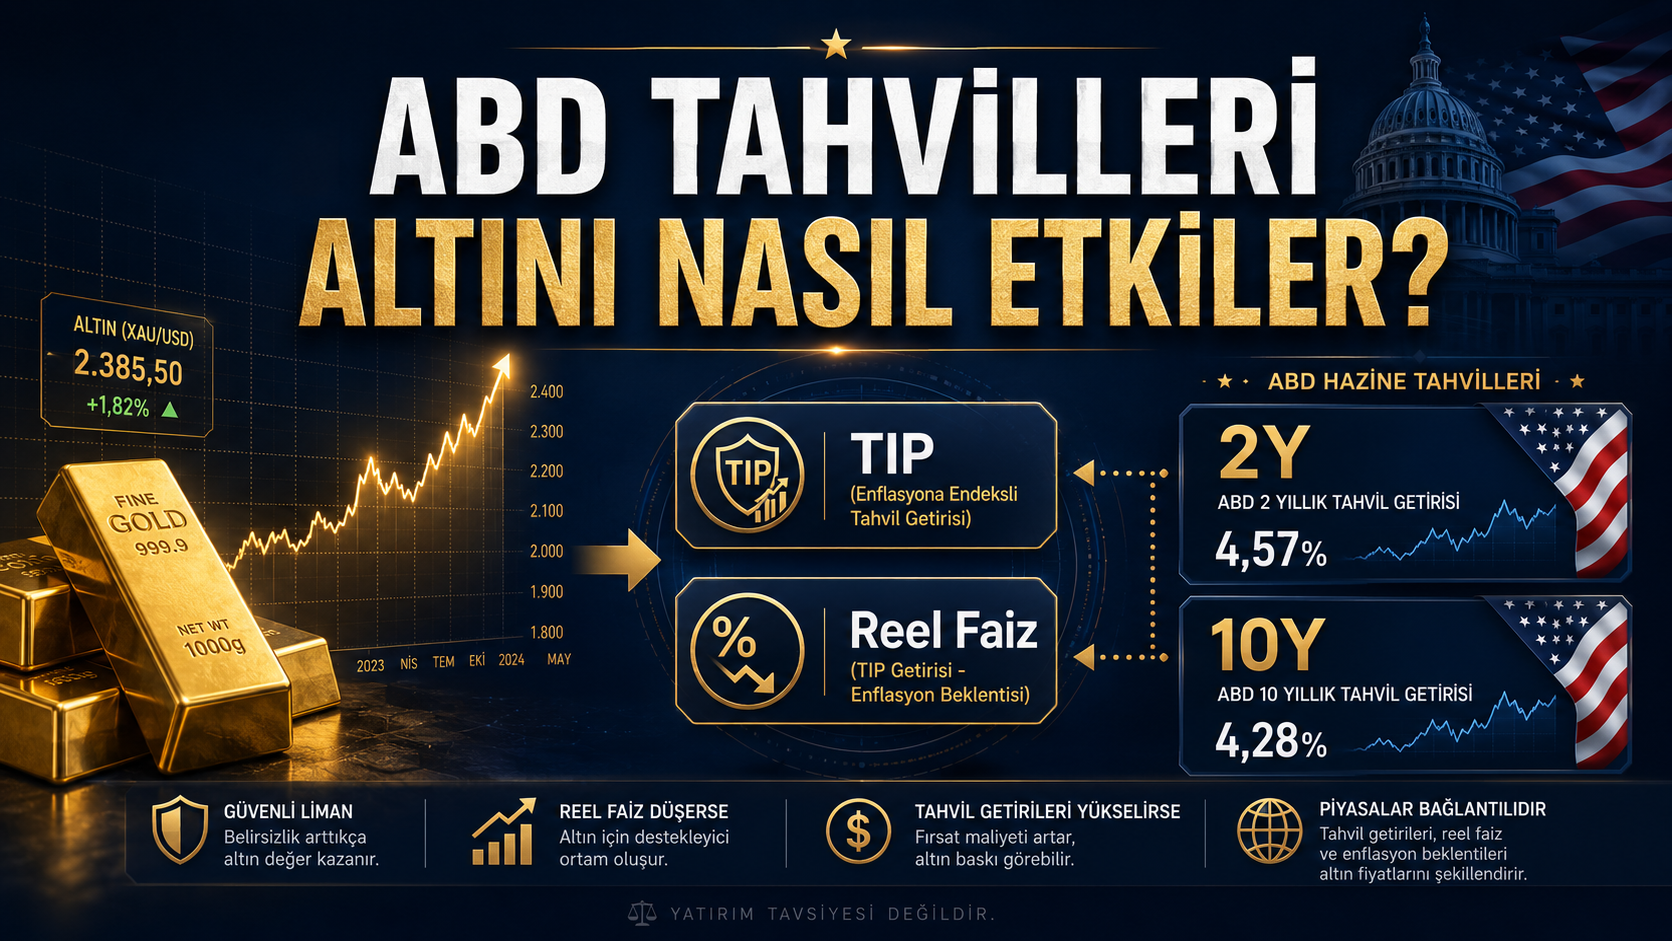
Altın fiyatlarını analiz ederken yatırımcıların karşısına sürekli olarak ABD 2 yıllık tahvil faizi, ABD 10 yıllık tahvil getirisi, reel faiz, TIPS ve TIP ETF gibi kavramlar çıkar.
Peki bu göstergeler gerçekten ne anlatır?
ABD tahvil fiyatlarının yükselmesi altın için olumlu mudur? ABD 10 yıllık tahvil faizinin artması altını neden baskılayabilir? Enflasyona karşı koruma sağlayan TIPS tahvilleri ile altın arasında nasıl bir ilişki vardır? TIP ETF yükseliyorsa altının da yükselmesi beklenebilir mi?
Bu soruların doğru cevabı için öncelikle tahvil fiyatı, tahvil getirisi, enflasyon beklentisi ve reel faiz arasındaki farkı anlamak gerekir.
Özet cevap: ABD tahvil fiyatları yükseldiğinde tahvil getirileri düşer. Getirilerin, özellikle de enflasyondan arındırılmış reel faizlerin düşmesi, faiz ödemeyen altının göreceli cazibesini artırabilir. Buna karşılık reel getirilerin yükselmesi genellikle altın üzerinde baskı oluşturur. Ancak hareketin nedeni enflasyon, büyüme beklentisi veya güvenli liman talebi ise sonuç değişebilir.
Önce kritik ayrım: TIPS ile TIP aynı şey değildir
Finansal piyasalarda TIPS ve TIP ifadeleri sıklıkla birbirinin yerine kullanılsa da aynı şeyi ifade etmez.
TIPS nedir?
TIPS, “Treasury Inflation-Protected Securities” ifadesinin kısaltmasıdır. Türkçeye ABD Hazine Enflasyona Endeksli Tahvilleri olarak çevrilebilir.
TIPS tahvillerinin ana para değeri, ABD tüketici fiyat endeksindeki değişime göre aşağı veya yukarı ayarlanır. Kupon faizi sabittir; ancak kupon ödemesi enflasyona göre ayarlanmış ana para üzerinden hesaplandığı için ödenen faiz tutarı değişebilir. ABD Hazinesi yeni TIPS ihraçlarını 5, 10 ve 30 yıl vadeli olarak gerçekleştirir. Vade sonunda enflasyona göre ayarlanmış ana para başlangıç tutarının altına düşmüşse yatırımcıya başlangıçtaki ana para ödenir.
TIP nedir?
TIP, iShares TIPS Bond ETF’nin borsa kodudur. Bu fon tek bir enflasyona endeksli tahvili değil, farklı vadelerdeki ABD TIPS tahvillerinden oluşan bir endeksi takip eder. Dolayısıyla TIP fiyatı yalnızca enflasyona değil;
- Reel faiz değişimlerine,
- Portföyün ortalama vadesine,
- Tahvil piyasasındaki likiditeye,
- Faiz oynaklığına,
- Fon giriş ve çıkışlarına
da duyarlıdır.
Bu nedenle şu iki cümle aynı anlama gelmez:
- “ABD’de enflasyon beklentisi yükseliyor.”
- “TIP ETF yükseliyor.”
TIP ETF fiyatı, enflasyon beklentisinin yanında reel faiz ve vade riskinden de etkilenir.
Tahvil fiyatı ile tahvil faizi neden ters yönde hareket eder?
Tahvil piyasasındaki en temel ilişki şudur:
Tahvil fiyatı yükselirse tahvil getirisi düşer. Tahvil fiyatı düşerse tahvil getirisi yükselir.
Bir tahvilin kupon ödemesi sabitken piyasa faizleri yükselirse, eski tahvilin sunduğu sabit ödeme daha az cazip hâle gelir. Bu nedenle tahvilin piyasa fiyatı düşer. Piyasa faizleri düştüğünde ise mevcut tahvilin sabit kuponu daha değerli hâle gelir ve tahvil fiyatı yükselir.
ABD Hazinesi de tahvil fiyatının vadeye kadar getiri ile kupon oranına bağlı olduğunu; piyasa getirisinin kupon oranından yüksek olduğu durumda fiyatın nominal değerin altında, düşük olduğu durumda ise nominal değerin üzerinde oluştuğunu belirtmektedir.
Altın yatırımcısı açısından temel tablo şöyledir:
| Gözlenen hareket | Tahvil piyasasındaki anlamı | Altın için genel etkisi |
|---|---|---|
| ABD 2 yıllık tahvil fiyatı yükseliyor | 2 yıllık getiri düşüyor | Genellikle destekleyici |
| ABD 2 yıllık tahvil fiyatı düşüyor | 2 yıllık getiri yükseliyor | Genellikle baskılayıcı |
| ABD 10 yıllık tahvil fiyatı yükseliyor | 10 yıllık getiri düşüyor | Özellikle reel faiz de düşüyorsa olumlu |
| ABD 10 yıllık tahvil fiyatı düşüyor | 10 yıllık getiri yükseliyor | Özellikle reel faiz yükseliyorsa olumsuz |
| TIP ETF yükseliyor | Reel getiriler düşüyor veya enflasyon telafisi artıyor olabilir | Nedenine göre olumlu |
| TIP ETF düşüyor | Reel getiriler yükseliyor veya enflasyon beklentisi zayıflıyor olabilir | Nedenine göre olumsuz |
Buradaki “genellikle” ifadesi önemlidir. Tahvil hareketlerinin altın üzerindeki etkisi, getirinin neden yükseldiğine veya düştüğüne göre değişir.
Altın neden faizlerden etkilenir?
Altın kupon faizi, mevduat getirisi veya temettü üretmez. Bu nedenle tahvil gibi düzenli faiz getirisi sağlayan varlıklarla rekabet eder.
Tahvillerin sunduğu reel getiri yükseldiğinde, yatırımcılar enflasyonun üzerinde daha yüksek faiz kazanabilir. Bu durum faiz getirmeyen altını elde tutmanın fırsat maliyetini artırabilir.
Reel faiz düştüğünde veya negatife yaklaştığında ise tahvil ve nakit gibi araçların enflasyon karşısındaki avantajı azalır. Bu ortam altının göreceli cazibesini artırabilir. IMF analizleri de altının faiz veya temettü üretmemesi nedeniyle reel faizlere karşı duyarlı olduğunu ve reel faizlerin altın tutmanın fırsat maliyetini temsil ettiğini vurgulamaktadır.
Basitleştirilmiş ilişki şöyledir:
Reel faiz ≈ Nominal tahvil getirisi − Beklenen enflasyon
Örneğin:
- ABD 10 yıllık nominal tahvil getirisi: %4,50
- 10 yıllık enflasyon beklentisi: %2,50
- Yaklaşık reel getiri: %2,00
Nominal getiri %4,50 seviyesinde sabit kalırken enflasyon beklentisi %3,00’e yükselirse reel getiri yaklaşık %1,50’ye düşer. Nominal faiz değişmemesine rağmen reel faizin düşmesi altın açısından destekleyici olabilir.
Nominal faiz mi, reel faiz mi altın için daha önemlidir?
Altın analizinde yalnızca ABD 10 yıllık nominal tahvil getirisini takip etmek yanıltıcı olabilir.
Çünkü nominal getiri kabaca üç bileşenden oluşur:
Nominal getiri ≈ Reel getiri + Enflasyon beklentisi + Risk primleri
Bu nedenle ABD 10 yıllık getirisi yükseldiğinde önce şu soru sorulmalıdır:
Getiri, reel faiz yükseldiği için mi; yoksa enflasyon beklentisi arttığı için mi yükseliyor?
Reel faiz yükseliyorsa
Enflasyondan arındırılmış tahvil getirisi artıyor demektir. Bu, faiz getirmeyen altın açısından genellikle olumsuzdur.
Enflasyon beklentisi yükseliyorsa
Nominal faiz yükselse bile reel faiz aynı kalabilir veya düşebilir. Böyle bir durumda altın, enflasyondan korunma talebi nedeniyle yükseliş gösterebilir.
Hem reel faiz hem enflasyon beklentisi yükseliyorsa
Altın açısından karışık bir tablo oluşur. Kısa vadede yükselen reel faiz baskı yaratırken, yüksek enflasyon ve para politikasına ilişkin belirsizlik orta vadede altını destekleyebilir.
FRED’in 10 yıllık başa baş enflasyon göstergesi, nominal 10 yıllık tahvil getirisi ile 10 yıllık TIPS reel getirisi arasındaki farktan türetilir. Bununla birlikte başa baş enflasyon oranı yalnızca saf enflasyon beklentisini değil; enflasyon risk primi ve TIPS likidite primi gibi unsurları da içerebilir.
ABD 2 yıllık tahvil fiyatları altını nasıl etkiler?
ABD 2 yıllık tahvil getirisi, piyasanın önümüzdeki birkaç yıldaki Federal Rezerv politikası hakkındaki beklentilerine oldukça duyarlıdır.
Fed araştırmalarında 2 yıllık tahvil getirisi, para politikası beklentileriyle sık ilişkilendirilen getiri eğrisi bileşenlerinden biri olarak kullanılmaktadır.
Bu nedenle 2 yıllık tahvil altın için bir tür kısa vadeli Fed beklentisi göstergesi olarak değerlendirilebilir.
ABD 2 yıllık tahvil getirisi yükselirse ne olur?
2 yıllık getirinin yükselmesi genellikle piyasanın;
- Fed’in faizleri daha uzun süre yüksek tutacağını,
- Beklenenden daha az faiz indirimi yapacağını,
- Para politikasının sıkı kalacağını,
- Enflasyonla mücadelenin devam edeceğini
fiyatladığını gösterebilir.
Böyle bir ortamda dolar destek bulabilir ve kısa vadeli ABD tahvilleri daha cazip hâle gelebilir. Reel getiriler de yükseliyorsa altın üzerinde aşağı yönlü baskı oluşabilir.
Kısaca:
ABD 2 yıllık getiri yükseliyor → Fed beklentisi şahinleşiyor → Dolar ve faiz avantajı güçleniyor → Altın baskılanabilir.
ABD 2 yıllık tahvil getirisi düşerse ne olur?
2 yıllık getirinin düşmesi genellikle;
- Fed faiz indirimi beklentilerinin arttığını,
- Ekonomik büyümenin yavaşladığını,
- Enflasyon baskısının hafiflediğini,
- Para politikasının gevşeyebileceğini
gösterebilir.
Faiz indirimi beklentileri doların ve reel getirilerin gerilemesine yol açarsa altın destek bulabilir.
Kısaca:
ABD 2 yıllık getiri düşüyor → Fed beklentisi güvercinleşiyor → Reel faiz ve dolar gerileyebilir → Altın desteklenebilir.
2 yıllık tahvilde istisna ne zaman oluşur?
2 yıllık getirinin düşmesi her zaman altını yükseltmez.
Getiriler çok sert bir ekonomik daralma veya deflasyon korkusuyla düşerken dolar güvenli liman talebiyle güçlenebilir. Bu durumda düşük faiz altını desteklese bile güçlü dolar yükselişi sınırlayabilir.
Diğer taraftan ciddi piyasa stresi dönemlerinde yatırımcılar hem ABD tahvillerine hem de altına yönelebilir. Bu nedenle tahvil fiyatları ile altın aynı anda yükselebilir. BIS, ABD tahvilleri ile altının tarihsel olarak bazı riskten kaçış dönemlerinde birlikte güvenli liman talebi görebildiğini belirtmektedir.
ABD 10 yıllık tahvil fiyatları altını nasıl etkiler?
ABD 10 yıllık tahvil getirisi, altın piyasasının en yakından izlediği faiz göstergelerinden biridir.
10 yıllık getiri yalnızca Fed’in mevcut politikasını değil;
- Gelecekteki kısa vadeli faiz beklentilerini,
- Uzun vadeli büyüme beklentisini,
- Enflasyon görünümünü,
- Tahvil arzını,
- Maliye politikası riskini,
- Vade primini
yansıtır.
Uzun vadeli tahvil getirileri, beklenen kısa vadeli faizlerin ortalaması ile tahvili uzun süre elde tutmak için talep edilen vade priminin bileşiminden oluşur. Bu nedenle 10 yıllık getirideki her yükseliş aynı anlama gelmez.
ABD 10 yıllık tahvil fiyatı yükselirse
10 yıllık tahvil fiyatının yükselmesi, getirisinin düştüğü anlamına gelir.
Eğer bu hareketle birlikte 10 yıllık reel faiz de düşüyorsa;
- Altının fırsat maliyeti azalabilir,
- Doların faiz avantajı zayıflayabilir,
- Faiz indirimi beklentileri güçlenebilir,
- Altın talebi artabilir.
Bu senaryo genellikle altın açısından olumludur.
ABD 10 yıllık tahvil fiyatı düşerse
Tahvil fiyatı düştüğünde 10 yıllık getiri yükselir.
Getiri artışı özellikle reel faiz yükselişinden kaynaklanıyorsa;
- Tahviller daha cazip hâle gelir,
- Altın tutmanın fırsat maliyeti artar,
- Dolar güçlenebilir,
- Altın üzerinde satış baskısı oluşabilir.
Ancak 10 yıllık nominal getirinin yükselmesi tek başına altın için kesin satış sinyali değildir.
ABD 10 yıllık getirisi yükselirken altın da yükselebilir mi?
Evet.
Örneğin 10 yıllık nominal getiri %4,20’den %4,60’a yükselirken, 10 yıllık reel getiri %1,90’dan %1,70’e düşebilir.
Bu durumda farkın büyük kısmı yükselen enflasyon beklentisinden kaynaklanmaktadır:
| Gösterge | Önce | Sonra |
|---|---|---|
| 10 yıllık nominal getiri | %4,20 | %4,60 |
| 10 yıllık reel getiri | %1,90 | %1,70 |
| Yaklaşık enflasyon telafisi | %2,30 | %2,90 |
Nominal tahvil getirisi yükselmiş olsa da reel getiri düşmüştür. Yatırımcıların enflasyona ve paranın satın alma gücüne ilişkin kaygıları artıyorsa altın bu ortamda yükselebilir.
Bu nedenle:
Altın yatırımcısı nominal 10 yıllık faizin yönünden önce reel 10 yıllık faizin yönünü incelemelidir.
TIP ETF altını nasıl etkiler?
TIP ETF ile altın arasında çoğu zaman aynı yönde hareket oluşabilir. Bunun temel nedeni iki varlığın da belirli ölçüde enflasyon ve reel faiz dinamiklerinden etkilenmesidir.
Ancak bu ilişki bire bir değildir.
TIP ETF yükseldiğinde altın ne yapar?
TIP fiyatındaki yükseliş şu nedenlerden kaynaklanabilir:
- Reel tahvil getirilerinin düşmesi
- Enflasyon telafisinin yükselmesi
- TIPS tahvillerine talebin artması
- Genel tahvil piyasasında faizlerin gerilemesi
- Güvenli liman talebinin güçlenmesi
TIP yükselişi reel faiz düşüşüyle birlikte gerçekleşiyorsa altın açısından genellikle destekleyicidir.
Özellikle şu kombinasyon güçlü kabul edilebilir:
- TIP ETF yükseliyor,
- 10 yıllık TIPS reel getirisi düşüyor,
- 10 yıllık başa baş enflasyon yükseliyor,
- Dolar Endeksi DXY geriliyor.
Bu tablo, enflasyon endişesinin arttığını ve reel faiz avantajının azaldığını gösterebilir.
TIP ETF düştüğünde altın ne yapar?
TIP fiyatındaki düşüş çoğunlukla reel faizlerin yükseldiğine işaret edebilir. Bu durumda faiz getiren enflasyona endeksli tahviller daha yüksek reel getiri sunar ve altının göreceli cazibesi azalabilir.
Özellikle şu kombinasyon altın için olumsuzdur:
- TIP ETF düşüyor,
- 10 yıllık reel getiri yükseliyor,
- ABD 2 yıllık getiri yükseliyor,
- DXY yükseliyor.
Böyle bir ortamda altın hem faiz hem dolar kanalı üzerinden baskı görebilir.
“Enflasyon yükselirse TIP ve altın mutlaka yükselir” düşüncesi doğru mu?
Hayır.
Enflasyonun yükselmesi karşısında Fed’in çok daha sıkı para politikası uygulayacağı beklentisi oluşabilir. Fed faiz artırır veya faizleri daha uzun süre yüksek tutarsa reel getiriler yükselebilir.
Bu durumda:
- Enflasyon yüksek kalabilir,
- Nominal faizler yükselebilir,
- Reel faizler de yükselebilir,
- TIP ETF faiz baskısıyla düşebilir,
- Altın kısa vadede gerileyebilir.
Dolayısıyla enflasyonun kendisinden çok, para politikasının enflasyona verdiği tepki önemlidir.
ABD 2 ve 10 yıllık tahvil getiri eğrisi altın için ne anlatır?
Getiri eğrisinde en sık takip edilen göstergelerden biri şudur:
10 yıllık getiri − 2 yıllık getiri
Sonuç pozitifse 10 yıllık getiri 2 yıllık getiriden yüksektir. Sonuç negatifse getiri eğrisi tersine dönmüş, yani 2 yıllık getiri 10 yıllık getirinin üzerine çıkmış demektir.
New York Fed çalışmalarında getiri eğrisinin eğimi ekonomik görünüm ve resesyon olasılığı açısından incelenmektedir. Bununla birlikte tek bir getiri farkı, altın için doğrudan zamanlama göstergesi olarak görülmemelidir.
Altın açısından yalnızca eğrinin ters veya normal olması değil, nasıl değiştiği de önemlidir.
1. Boğa dikleşmesi
2 yıllık getiri, 10 yıllık getiriden daha hızlı düşer.
Bu hareket çoğunlukla;
- Fed faiz indirimi beklentisi,
- Ekonomik yavaşlama,
- Resesyon kaygısı,
- Para politikasında gevşeme beklentisi
ile ilişkilendirilir.
Reel faizler ve dolar da geriliyorsa altın açısından genellikle güçlü bir pozitif sinyal olabilir.
2. Ayı dikleşmesi
10 yıllık getiri, 2 yıllık getiriden daha hızlı yükselir.
Bu durum;
- Uzun vadeli enflasyon kaygısı,
- Artan tahvil arzı,
- Mali açık endişeleri,
- Yükselen vade primi
nedeniyle gerçekleşebilir.
Reel 10 yıllık getiri yükseliyorsa altın kısa vadede baskılanabilir. Ancak hareket kamu borcu, para birimine güven veya kalıcı enflasyon kaygısından kaynaklanıyorsa altın daha sonra tahvillerden ayrışabilir.
3. Ayı yataylaşması
2 yıllık getiri, 10 yıllık getiriden daha hızlı yükselir.
Piyasanın Fed politikasını daha şahin fiyatladığı bu senaryo, özellikle DXY de yükseliyorsa altın için genellikle olumsuzdur.
4. Boğa yataylaşması
10 yıllık getiri, 2 yıllık getiriden daha hızlı düşer.
Uzun vadeli büyüme ve enflasyon beklentilerindeki zayıflamayı gösterebilir. Güvenli liman talebi yükseliyorsa altın destek bulabilir; ancak güçlü dolar yükselişi hareketi sınırlayabilir.
Altın yatırımcısı bu göstergeleri birlikte nasıl okumalı?
Tek bir tahvil fiyatı veya getiri değişimiyle altının yönü hakkında kesin karar verilmemelidir. Daha sağlıklı analiz için aşağıdaki sıra kullanılabilir.
1. Önce ABD 2 yıllık getirisine bakın
2 yıllık getiri kısa vadeli Fed beklentisini gösterir.
- Yükseliyorsa piyasa daha şahin,
- Düşüyorsa piyasa daha güvercin
bir Fed fiyatlıyor olabilir.
2. Ardından ABD 10 yıllık nominal getiriyi inceleyin
10 yıllık getiri uzun vadeli faiz ortamının yönünü gösterir. Ancak tek başına yeterli değildir.
3. 10 yıllık reel getiriyi kontrol edin
Altın açısından faiz kanalının en doğrudan göstergelerinden biri, FRED’de DFII10 koduyla izlenen 10 yıllık enflasyona endeksli tahvil reel getirisidir. Bu seri, 10 yıllık TIPS tahvillerinin enflasyondan arındırılmış piyasa getirisini göstermektedir.
Genel yorum:
- Reel getiri düşüyorsa altın için olumlu,
- Reel getiri yükseliyorsa altın için olumsuz.
4. Başa baş enflasyon oranını ekleyin
10 yıllık başa baş enflasyon yükseliyorsa piyasa daha yüksek enflasyon telafisi talep ediyor olabilir.
Reel getiri düşerken başa baş enflasyon yükseliyorsa, altın açısından en güçlü faiz-enflasyon kombinasyonlarından biri ortaya çıkabilir.
5. Dolar Endeksi ile teyit edin
Altın uluslararası piyasalarda ağırlıklı olarak dolar üzerinden fiyatlanır.
- Reel faiz düşüyor ve DXY geriliyorsa altın sinyali güçlenir.
- Reel faiz yükseliyor ve DXY yükseliyorsa altın üzerindeki baskı güçlenir.
- Reel faiz ile DXY farklı yönlere gidiyorsa sinyal daha zayıftır.
6. TIP ETF’yi yardımcı gösterge olarak kullanın
TIP ETF, reel faiz ve enflasyon telafisindeki hareketi birlikte yansıtan yardımcı bir piyasa göstergesidir. Ancak altının yönünü yalnız başına belirleyen bir gösterge değildir.
TIP, ABD 2Y ve 10Y için altın sinyal tablosu
| TIP ETF | ABD 2Y getirisi | ABD 10Y reel getirisi | DXY | Altın açısından yorum |
|---|---|---|---|---|
| Yükseliyor | Düşüyor | Düşüyor | Düşüyor | Güçlü pozitif |
| Yükseliyor | Yatay | Düşüyor | Yatay | Pozitif |
| Yükseliyor | Yükseliyor | Düşüyor | Yükseliyor | Karışık |
| Düşüyor | Yükseliyor | Yükseliyor | Yükseliyor | Güçlü negatif |
| Düşüyor | Düşüyor | Yükseliyor | Yatay | Zayıf negatif / karışık |
| Yükseliyor | Düşüyor | Düşüyor | Yükseliyor | Pozitif ancak dolar baskısı var |
| Düşüyor | Düşüyor | Düşüyor | Düşüyor | TIP ayrışmasının nedeni incelenmeli |
Bu tablo kesin alım-satım sistemi değil, göstergelerin birlikte yorumlanmasını kolaylaştıran bir analiz çerçevesidir.
Üç örnek senaryo
Senaryo 1: Altın için güçlü olumlu ortam
- ABD 2 yıllık getiri: %4,50’den %4,10’a düşüyor
- ABD 10 yıllık nominal getiri: %4,40’tan %4,15’e düşüyor
- 10 yıllık reel getiri: %2,10’dan %1,70’e düşüyor
- TIP ETF yükseliyor
- DXY geriliyor
Bu durumda piyasa daha gevşek Fed politikası, daha düşük reel faiz ve daha zayıf dolar fiyatlıyor olabilir. Altın için olumlu bir kombinasyondur.
Senaryo 2: Altın için güçlü olumsuz ortam
- ABD 2 yıllık getiri: %4,20’den %4,70’e yükseliyor
- ABD 10 yıllık getiri: %4,30’dan %4,65’e yükseliyor
- 10 yıllık reel getiri: %1,80’den %2,20’ye yükseliyor
- TIP ETF düşüyor
- DXY yükseliyor
Bu senaryoda tahvil piyasası daha sıkı para politikası ve daha yüksek reel faiz fiyatlamaktadır. Altın üzerinde belirgin baskı oluşabilir.
Senaryo 3: Nominal faiz yükseliyor ama altın da güçleniyor
- ABD 10 yıllık nominal getiri yükseliyor
- 10 yıllık reel getiri düşüyor
- Başa baş enflasyon hızla yükseliyor
- DXY yatay veya geriliyor
- TIP ve altın birlikte yükseliyor
Bu hareket, nominal faiz artışının reel faizden değil enflasyon beklentisinden kaynaklandığını gösterebilir. Bu nedenle “10 yıllık faiz yükseldi, altın mutlaka düşmeli” yorumu hatalı olur.
En sık yapılan analiz hataları
Tahvil fiyatı ile tahvil getirisini karıştırmak
“Tahviller yükseliyor” ifadesi bazen tahvil fiyatını, bazen tahvil getirisini anlatmak için kullanılır. Oysa ikisi ters yönlüdür. Analiz yapılırken hangisinin kastedildiği açıkça belirtilmelidir.
Yalnızca nominal 10 yıllık faize bakmak
Nominal faiz yükselirken reel faiz düşebilir. Altın için önemli olan sadece nominal getiri değil, enflasyon beklentisi sonrasında kalan reel getiridir.
TIP ETF’yi yalnızca enflasyon göstergesi sanmak
TIP ETF’nin piyasa fiyatı vade ve faiz riskinden de etkilenir. Enflasyon yükselse bile reel faizlerin daha hızlı artması TIP fiyatını düşürebilir.
Her faiz düşüşünü altın için olumlu saymak
Faizler deflasyon korkusuyla düşerken dolar sert biçimde yükselebilir. Bu durumda altın beklenen ölçüde güçlenmeyebilir.
Günlük harekete aşırı önem vermek
Bir günlük tahvil hareketi ihale, pozisyon kapama, likidite veya teknik işlemlerden kaynaklanabilir. Beş günlük ve yirmi günlük eğilimler birlikte incelenmelidir.
Doları ve güvenli liman talebini göz ardı etmek
Altın yalnızca faizlerden etkilenmez. DXY, jeopolitik risk, merkez bankası talebi, ETF akımları, VIX ve piyasa likiditesi de fiyat üzerinde belirleyici olabilir.
Sonuç: Altın için asıl gösterge tahvil fiyatından çok reel faizdir
ABD 2 ve 10 yıllık tahvil fiyatları, altın fiyatlarının yönünü anlamak için son derece değerli göstergelerdir. Ancak tahvil fiyatlarının altın üzerindeki etkisi doğrudan değil, çoğunlukla tahvil getirileri, reel faizler, dolar ve enflasyon beklentileri üzerinden gerçekleşir.
ABD 2 yıllık getiri kısa vadeli Fed beklentisini, ABD 10 yıllık getiri uzun vadeli faiz ve vade primi görünümünü, 10 yıllık TIPS getirisi ise piyasanın enflasyondan arındırılmış reel faiz seviyesini gösterir.
TIP ETF ise bu yapıya enflasyona endeksli tahvil fiyatları üzerinden bakmayı sağlar.
Altın açısından en temel çerçeve şöyledir:
- ABD 2 yıllık getiri düşüyorsa: Fed gevşemesi beklentisi altını destekleyebilir.
- ABD 10 yıllık reel getiri düşüyorsa: Altının fırsat maliyeti azalır.
- TIP ETF yükseliyorsa: Reel faiz veya enflasyon dinamikleri altın lehine olabilir.
- Başa baş enflasyon yükseliyorsa: Enflasyondan korunma talebi güçlenebilir.
- DXY de düşüyorsa: Altın için olumlu sinyal daha güçlü hâle gelir.
- Reel faiz ve DXY birlikte yükseliyorsa: Altın üzerindeki baskı artabilir.
Dolayısıyla altın yatırımcısının sorması gereken asıl soru “ABD 10 yıllık tahvil faizi yükseldi mi?” değil, şudur:
ABD 10 yıllık tahvil getirisi neden yükseldi ve bu hareket reel faizden mi, enflasyon beklentisinden mi kaynaklanıyor?
Bu ayrım doğru yapıldığında tahvil piyasası, altının yönünü anlamada çok daha güçlü bir analiz aracına dönüşür.
Sık Sorulan Sorular
ABD 10 yıllık tahvil faizi yükselirse altın düşer mi?
Reel faiz de yükseliyorsa altın genellikle baskı altında kalır. Ancak nominal faiz artışı daha yüksek enflasyon beklentisinden kaynaklanıyor ve reel faiz düşüyorsa altın aynı dönemde yükselebilir.
Altın için ABD 2 yıllık mı, 10 yıllık mı daha önemlidir?
ABD 2 yıllık getiri kısa vadeli Fed beklentilerini okumak için daha kullanışlıdır. Altının orta vadeli faiz hassasiyeti açısından ise 10 yıllık reel getiri daha doğrudan bir göstergedir.
TIP ETF yükselirse altın mutlaka yükselir mi?
Hayır. TIP yükselişi altın için destekleyici olabilir; ancak dolar, reel faiz, güvenli liman talebi ve piyasa pozisyonları farklı yönde hareket edebilir. TIP tek başına alım sinyali değildir.
Reel faiz düştüğünde altın neden yükselir?
Altın faiz ödemediği için reel faiz düştüğünde faiz getiren varlıkların göreceli avantajı azalır. Böylece altın tutmanın fırsat maliyeti düşebilir.
ABD tahvil fiyatları ile faizleri aynı şey midir?
Hayır. Tahvil fiyatı ve tahvil getirisi ters yönde hareket eder. Tahvil fiyatı yükseldiğinde getiri düşer; fiyat düştüğünde getiri yükselir.
Getiri eğrisinin tersine dönmesi altın için olumlu mudur?
Ters getiri eğrisi ekonomik yavaşlama ve gelecekte faiz indirimi beklentisi oluşturabileceği için orta vadede altını destekleyebilir. Ancak tek başına kısa vadeli alım sinyali değildir.
TIPS ile TIP arasındaki fark nedir?
TIPS, ABD Hazinesi tarafından ihraç edilen enflasyona endeksli tahvillerdir. TIP ise bu tahvillerden oluşan bir endeksi takip eden iShares ETF’nin borsa kodudur.
Bireysel TIPS tahvili ile TIP ETF aynı riske sahip midir?
Hayır. Bireysel TIPS tahvili vadesine kadar tutulduğunda belirli bir vade sonu ve ana para koruma mekanizmasına sahiptir. TIP ETF’nin ise yatırımcı açısından sabit bir vade sonu bulunmaz ve fonun piyasa fiyatı sürekli olarak faiz ve vade riskine maruz kalır.