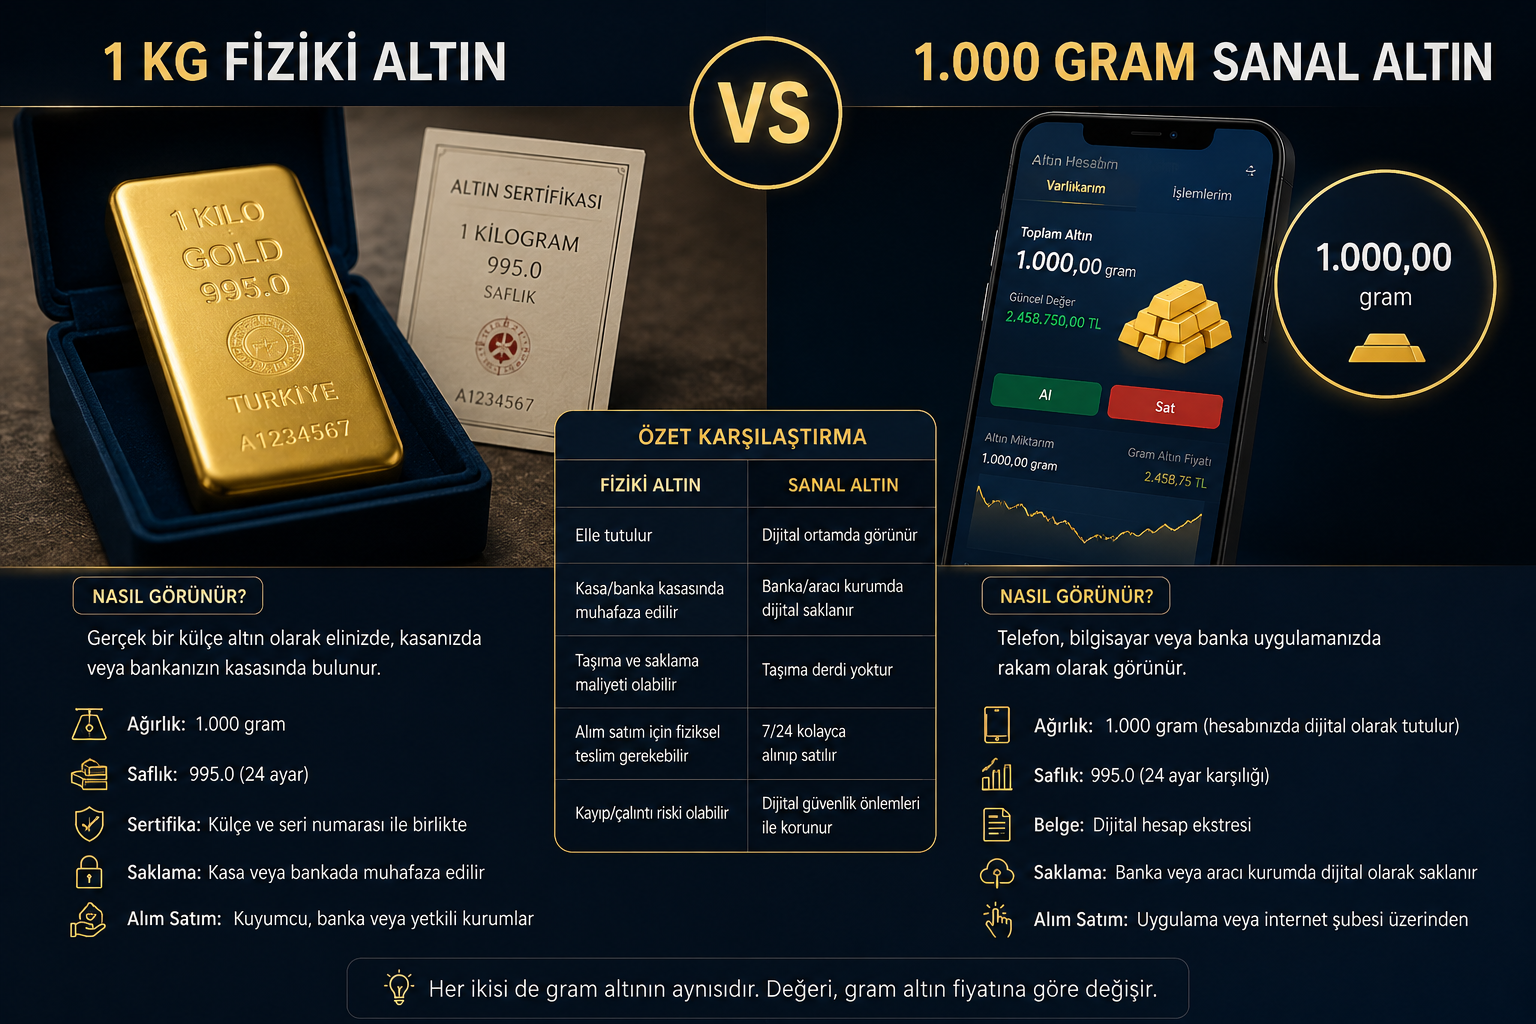
Altın aynı altın olabilir; fakat onu nasıl tuttuğunuz, yatırım sonucunu tamamen değiştirebilir.
Bir yatırımcı altını kuyumcudan alıp evinde veya kasasında saklayabilir. Başka bir yatırımcı ise aynı tutarı bankadaki altın hesabında gram olarak izleyebilir. Her iki yatırımcı da altın fiyatındaki yükselişten yararlanmayı amaçlar. Ancak karşılaştıkları riskler, masraflar, vergiler, likidite koşulları ve kriz anındaki hareket kabiliyetleri birbirinden oldukça farklıdır.
Bu nedenle “Fiziki altın mı banka altın hesabı mı daha kazançlı?” sorusu tek başına yeterli değildir. Asıl sorulması gereken şudur:
Hangi altın türü, benim tasarruf davranışıma ve korumak istediğim risklere daha uygun?
30 Saniyelik Sonuç
- Kolay alım-satım, düzenli birikim ve çalınma riskinden korunma önceliğinizse banka altın hesabı daha kullanışlıdır.
- Altına doğrudan sahip olmak, bankacılık sisteminden bağımsız kalmak ve acil durum rezervi oluşturmak istiyorsanız fiziki altın daha güçlüdür.
- Güvenlik ve likiditeyi birlikte önemseyen yatırımcılar açısından en dayanıklı yaklaşım, bütün altını tek biçimde tutmak yerine fiziki ve kaydî altını dengeli şekilde kullanmaktır.
Fiziki Altın Nedir?
Fiziki altın; yatırımcının doğrudan teslim aldığı ve saklama sorumluluğunu üstlendiği altındır. Başlıca fiziki altın türleri şunlardır:
- Gram altın ve külçe altın
- Çeyrek, yarım ve tam altın
- Cumhuriyet altını
- Bilezik ve diğer ziynet altınları
- Sertifikalı rafineri ürünleri
Ancak bunların hepsi aynı yatırım maliyetine sahip değildir.
Özellikle takı ve ziynet ürünlerinde altının değerine ek olarak işçilik, tasarım, Darphane primi, marka primi veya perakende satış marjı bulunabilir. Bu nedenle yatırım amacıyla alınan altının sadece ayarına değil, net saf altın miktarına ve aynı anda geri satıldığında elde edilecek tutara bakılmalıdır.
Külçe altın teslimleri KDV’den istisnadır. Buna karşılık altından mamul ürünlerin külçe değerini aşan işçilik veya katma değer kısmı farklı vergi ve fiyatlandırma kurallarına tabi olabilir. KDV istisnası, fiziki altının makassız veya masrafsız olduğu anlamına gelmez.
Banka Altın Hesabı Nedir?
Banka altın hesabı, bakiyenin Türk lirası yerine gram altın cinsinden izlendiği hesaptır. Yatırımcı bankanın ilan ettiği satış fiyatından altın alır; hesabında örneğin 5,25 gram veya 100 gram altın bakiyesi görür.
Altın hesapları genel olarak üç grupta incelenebilir:
Vadesiz altın hesabı
Altın alım-satımı ve saklaması için kullanılır. Genellikle faiz veya kâr payı sağlamaz. Altının fiyatı yükselirse hesabın TL karşılığı artar, düşerse azalır.
Vadeli altın mevduat hesabı
Belirli bir vade sonunda gram altın üzerinden faiz geliri sağlayabilir. Minimum gram şartı bulunabilir ve elde edilen faiz üzerinden stopaj kesilebilir.
Altın katılma hesabı
Katılım bankalarında altın bakiyesinin belirli esaslar çerçevesinde değerlendirilmesini ve oluşan kârın paylaşılmasını sağlar. Kâr garantisi bulunmaz; ürün koşulları ve minimum bakiye sınırları bankaya göre değişebilir.
Burada önemli bir ayrım vardır: Banka altın hesabındaki bakiye, çoğu standart üründe yatırımcı adına ayrılmış ve seri numarası belirlenmiş bir külçe anlamına gelmez. Yatırımcı bankaya karşı gram altın cinsinden bir hesap alacağına sahip olur. Fiziki teslim hakkı ise tamamen ürün sözleşmesine bağlıdır.
Örneğin Ziraat Bankası’nın standart vadesiz altın mevduat hesabında fiziki altın teslimatı yapılmazken bazı katılım bankalarında belirli miktarların üzerinde fiziki teslim mümkün olabilmektedir. Vakıf Katılım’ın ilgili ürününde fiziki çekim alt sınırı 1 kilogram olarak belirtilirken, özel “Çeyrek Altın Hesabı” ürününde ziynet altınlarının tekrar fiziki alınabilmesi mümkündür.
Dolayısıyla “Bankadaki altını istediğim zaman gram altın olarak çekerim” düşüncesi her banka ve her ürün için doğru değildir.
Fiziki Altın ve Banka Altın Hesabı Karşılaştırma Tablosu
| Değerlendirme konusu | Fiziki altın | Banka altın hesabı |
|---|---|---|
| Sahiplik biçimi | Altın doğrudan yatırımcının elindedir | Gram cinsinden banka hesabında izlenir |
| Çalınma ve kaybolma riski | Yüksek olabilir | Evde saklamaya göre daha düşüktür |
| Banka ve sistem riski | Bulunmaz | Banka, sistem ve hesap erişim riski vardır |
| TMSF koruması | Yoktur | Uygun hesaplarda yasal limite kadar olabilir |
| Küçük tutarla yatırım | Küçük ürünlerde prim yüksek olabilir | Çok düşük gramlarla yatırım yapılabilir |
| Alım-satım kolaylığı | Kuyumcu veya yetkili satıcı gerekir | Mobil ve internet bankacılığından yapılabilir |
| İşçilik maliyeti | Ürüne göre bulunabilir | Genellikle işçilik yoktur |
| Makas riski | Kuyumcu ve ürüne göre değişir | Banka ve işlem saatine göre değişir |
| Vergi | Kaydî altın alımındaki özel işlem vergisi yoktur | Kaydî alımda mevcut uygulamada binde 2 vergi vardır |
| Fiziki teslim | Altın zaten yatırımcının elindedir | Banka ve ürüne göre sınırlı veya imkânsız olabilir |
| Düzenli birikim | Operasyonel olarak daha zordur | Otomatik talimatla yapılabilir |
| Vade getirisi | Yoktur | Vadeli veya katılma hesabında olabilir |
| Kriz ve sistem kesintisi | İnternet ve banka sisteminden bağımsızdır | Hesaba ve bankacılık sistemine erişim gerekir |
| Miras ve kayıt | Belgeleme ve saklama önemlidir | Banka kayıtları üzerinden tespit daha kolaydır |
| Davranışsal disiplin | Satması zor olduğu için birikimi koruyabilir | Kolay alım-satım aşırı işlem riskini artırabilir |
1. Sahiplik Açısından Hangisi Daha Güçlü?
Fiziki altının en önemli avantajı doğrudan sahipliktir. Altın yatırımcının elindedir ve herhangi bir banka hesabına, mobil uygulamaya veya elektronik kayıt sistemine ihtiyaç duyulmaz.
Bu özellik özellikle şu yatırımcılar açısından önemlidir:
- Bankacılık sisteminden bağımsız rezerv isteyenler
- Uzun yıllar satış yapmadan altın tutacak olanlar
- Afet veya sistem kesintisi senaryosunu önemseyenler
- Altını hediye veya aile içi tasarruf aracı olarak kullananlar
Banka altın hesabında ise yatırımcı altını fiziksel olarak elinde bulundurmaz. Bu durum günlük kullanımda büyük kolaylık sağlasa da “altının doğrudan bende olması” ile “altın cinsinden banka alacağım bulunması” aynı şey değildir.
Ayrıca bankaların kullandığı saflık tanımları da ürüne göre değişebilir. Bazı hesaplarda 1000/1000, bazı hesaplarda 995/1000 saflık standardı kullanılmaktadır. Bu nedenle farklı bankalardaki gram bakiyelerini veya fiziki ürünleri karşılaştırırken ürün sözleşmesindeki saflık standardına bakılmalıdır.
Sahiplik açısından kazanan: Fiziki altın
2. Güvenlik Açısından Hangisi Daha İyi?
Fiziki altının güvenlik riskleri
Fiziki altın yatırımcının kontrolündedir; ancak saklama sorumluluğu da tamamen yatırımcıya aittir.
Başlıca riskler şunlardır:
- Hırsızlık
- Kaybolma
- Yangın ve doğal afet
- Sahte veya düşük ayarlı ürün
- Ambalajın bozulması
- Aile bireylerinin altının yerini bilmemesi
- Büyük miktarların taşınması sırasında güvenlik riski
Ev tipi kasa kullanmak riski azaltabilir fakat tamamen ortadan kaldırmaz. Kiralık kasa ise ek maliyet ve bankanın çalışma saatlerine bağımlılık yaratır.
Banka altın hesabının güvenlik riskleri
Banka hesabında evde hırsızlık, kaybolma veya sahte altın riski önemli ölçüde ortadan kalkar. Buna karşılık farklı riskler oluşur:
- Mobil bankacılık şifresinin ele geçirilmesi
- Sahte arama ve oltalama saldırıları
- Hesabın üçüncü kişilerce kullanılması
- Banka sistemine geçici erişim sorunu
- Banka ve karşı taraf riski
- TMSF sınırının üzerinde bakiye tutulması
2026 yılı için mevduat sigorta limiti 1,2 milyon TL olarak belirlenmiştir. Kapsama giren Türk lirası, döviz ve kıymetli maden cinsinden mevduatların toplamı bakımından yasal limit ve diğer kapsam koşulları dikkate alınır. Bu nedenle “bankadaki altının tamamı sınırsız devlet güvencesindedir” şeklinde bir değerlendirme doğru değildir.
Bankadaki güvenliği artırmak için güçlü parola, cihaz doğrulaması, düşük transfer limiti ve iki aşamalı kimlik doğrulaması kullanılmalıdır.
Evde çalınma ve kaybolma riskine karşı kazanan: Banka altın hesabı
Banka ve sistem riskinden bağımsızlık açısından kazanan: Fiziki altın
3. Makas ve Toplam Maliyet Açısından Hangisi Avantajlı?
Altın yatırımında en sık yapılan hata yalnızca ekranda görülen satış fiyatına bakmaktır. Oysa gerçek maliyet, altını aldıktan hemen sonra satmak istendiğinde ortaya çıkar.
Fiziki altında maliyet kalemleri
Fiziki altında toplam maliyet şu unsurlardan oluşabilir:
- Kuyumcu alış-satış makası
- İşçilik
- Darphane veya ürün primi
- Marka ve ambalaj primi
- Eski tarihli ürün indirimi
- Ekspertiz veya ayar kontrolü
- Saklama ve sigorta gideri
- Satış sırasında pazarlık veya likidite indirimi
Özellikle bilezik, kolye ve diğer takılar yatırım amacıyla alınırken işçilik maliyeti mutlaka hesaba katılmalıdır. Düşük işçilikli bilezikler dahi tam anlamıyla makassız değildir.
Banka altın hesabında maliyet kalemleri
Banka altın hesabında ise maliyet genel olarak şu unsurlardan oluşur:
- Bankanın altın alış-satış farkı
- Kaydî altın alımında işlem vergisi
- Mesai dışı genişleyen makas
- Varsa hesap veya fiziki teslim masrafı
- Başka bankaya transfer ücreti
17 Mart 2025’ten itibaren fiziki teslimat olmaksızın kıymetli maden depo hesapları üzerinden gerçekleştirilen kaydî altın satışları kambiyo işlemi kapsamında değerlendirilmektedir. Mevcut uygulamada bankanın müşteriye yaptığı kaydî altın satışında satış tutarı üzerinden binde 2, yani yüzde 0,2 oranında vergi uygulanmaktadır.
Ayrıca bankalarda “7/24 altın alım-satımı” yapılabilmesi, fiyatın günün her saatinde avantajlı olduğu anlamına gelmez. Ziraat Bankası da mesai dışındaki seanslarda alış-satış marjının mesai içindeki seanslara göre daha yüksek belirlendiğini açıkça ifade etmektedir.
Gerçek maliyet nasıl hesaplanır?
Altın alırken şu formülü kullanabilirsiniz:
Başabaş yükseliş oranı =
(Toplam ödediğiniz tutar / Altını hemen satsanız elinize geçecek net tutar − 1) × 100
Temsili banka altını örneği
Bankadan 100.000 TL’lik kaydî altın aldığınızı düşünelim:
- Altın bedeli: 100.000 TL
- Binde 2 vergi: 200 TL
- Toplam maliyet: 100.200 TL
- Aynı anda bankaya geri satış değeri: 97.500 TL
Başabaş yükseliş oranı:
100.200 / 97.500 − 1 = yaklaşık yüzde 2,77
Altının yaklaşık yüzde 2,77 yükselmesi, yatırımcının ancak başabaş noktasına gelmesini sağlar.
Temsili fiziki altın örneği
- Kuyumcuya ödenen tutar: 100.000 TL
- Aynı anda kuyumcunun geri alış fiyatı: 96.500 TL
Başabaş yükseliş oranı:
100.000 / 96.500 − 1 = yaklaşık yüzde 3,63
Bu örneklerdeki fiyatlar piyasa fiyatı değil, hesaplama yöntemini göstermek amacıyla kullanılan temsili rakamlardır.
Maliyet açısından kesin bir kazanan yoktur. Aynı anda alınan alış ve satış fiyatları karşılaştırılmalıdır.
4. Likidite Açısından Hangisi Daha Kullanışlı?
Banka altın hesabının en güçlü özelliklerinden biri hızlı işlem imkânıdır. Birçok banka mobil veya internet bankacılığı üzerinden günün farklı saatlerinde altın alım-satımına izin verir.
Ancak likidite ile iyi fiyat aynı şey değildir.
Piyasaların kapalı olduğu gece saatlerinde, hafta sonlarında veya sert fiyat hareketlerinde banka makasları genişleyebilir. Bu nedenle acil durum dışında işlemlerin küresel altın ve döviz piyasalarının daha likit olduğu saatlerde yapılması genellikle daha sağlıklı fiyat oluşumu sağlar.
Fiziki altın ise kuyumcu, banka şubesi veya yetkili altın satıcısı üzerinden bozdurulabilir. Türkiye’de çeyrek, gram ve Cumhuriyet altınının yaygın bir piyasası bulunması önemli bir avantajdır. Buna karşılık:
- Gece veya tatil günlerinde satış zorlaşabilir.
- Büyük miktarlar için önceden fiyat alınması gerekebilir.
- Nakit yerine banka transferi tercih edilmesi güvenlik açısından daha sağlıklı olabilir.
- Kuyumcular arasında alış fiyatı farkı oluşabilir.
Normal piyasa koşullarında işlem kolaylığı açısından kazanan: Banka altın hesabı
Bankacılık sisteminin çalışmadığı olağanüstü koşullarda kazanan: Fiziki altın
5. Getiri Açısından Hangisi Daha Kazançlı?
Fiziki altın ile banka altın hesabının temel fiyat kaynağı aynıdır. Gram altının Türk lirası fiyatını esas olarak:
- Uluslararası ons altın fiyatı
- Dolar/TL kuru
belirler. Bankalar da altın fiyatlamalarında bu iki temel değişkeni kullanır.
Dolayısıyla aynı saflıktaki altını aynı anda alıp aynı anda satan iki yatırımcı için temel piyasa yönü aynıdır. Net getiriyi farklılaştıran unsurlar şunlardır:
- Alış-satış makası
- Vergi
- İşçilik ve ürün primi
- Saklama maliyeti
- Vadeli hesap getirisi
- İşlem zamanı
- Fiziki altındaki dönemsel arz primi
Fiziki altın getiri sağlar mı?
Fiziki altının kendi başına faiz, temettü veya kira benzeri nakit akışı yoktur. Getiri yalnızca altının satış fiyatının toplam maliyetin üzerine çıkmasıyla oluşur.
Vadesiz altın hesabı getiri sağlar mı?
Vadesiz altın hesabı da genellikle faiz sağlamaz. Ziraat Bankası ürün açıklamasında vadesiz altın hesabına faiz işletilmediğini ve alım-satım kazancının ayrıca gelir vergisine tabi olmadığını belirtmektedir. Bu durum, alım sırasında uygulanan binde 2 işlem vergisinden farklı bir konudur.
Vadeli altın hesabı getiri sağlar mı?
Vadeli altın mevduat veya katılma hesaplarında yatırımcının gram bakiyesi artabilir. Ancak:
- Minimum gram şartı bulunabilir.
- Vade bozulduğunda getiri kaybedilebilir.
- Faiz veya kâr payı oranı düşük kalabilir.
- Getiri üzerinden stopaj uygulanabilir.
Örneğin bazı bankalar güncel vadeli altın ürünlerinde yüzde 15 stopaj oranı belirtmektedir. Ürün şartları ve vergi oranları değişebileceğinden işlem günündeki banka açıklaması kontrol edilmelidir.
Sadece altın fiyatı getirisi açısından sonuç: Eşit
Ek vade getirisi potansiyeli açısından sonuç: Banka altın hesabı
6. Küçük Tutarlarla Birikim İçin Hangisi Daha Uygun?
Düzenli olarak düşük tutarla altın alan yatırımcılar için banka hesabı önemli kolaylık sağlar. Bazı bankalarda minimum işlem tutarı 0,01 grama kadar düşebilmektedir. Düzenli alım talimatı verilerek maaş günlerinde otomatik altın birikimi yapılabilir.
Fiziki altında ise küçük gramajlı ürünün üretim, ambalaj ve dağıtım maliyeti toplam fiyat içinde daha yüksek paya sahip olabilir. Bu nedenle 0,25 gram veya 0,50 gram gibi çok küçük fiziki ürünlerin gram başına maliyeti, daha büyük ürünlere göre yüksek olabilir.
Aylık küçük tutarlarla birikim yapan yatırımcılar için şu yöntem daha verimli olabilir:
- Bankada düzenli küçük alımlar yapmak
- Bakiye belirli büyüklüğe ulaştığında fiziki teslim koşullarını incelemek
- Fiziki altın isteniyorsa düşük işçilikli ve standart ürüne geçmek
Ancak bankadaki hesabın fiziksel teslimata uygun olmadığı durumlarda, hesap bozdurulup kuyumcudan yeniden altın alınması ikinci bir makas maliyeti yaratabilir.
Küçük ve düzenli birikim açısından kazanan: Banka altın hesabı
7. Kriz, Afet ve Sistem Kesintisi Senaryosunda Hangisi Daha Güçlü?
Fiziki altının en önemli fakat normal zamanlarda en az fark edilen avantajı, sistem dışı bir varlık olmasıdır.
Elektrik, internet veya bankacılık altyapısının geçici olarak çalışmadığı bir durumda fiziki altın:
- Mobil uygulamaya ihtiyaç duymaz.
- Hesap blokesi veya sistem bakımından etkilenmez.
- Başka bir finansal kuruluşun ödeme taahhüdüne bağlı değildir.
- Yerel olarak el değiştirebilir.
Bununla birlikte olağanüstü koşullarda fiziki altının güvenli biçimde taşınması ve adil fiyatla bozdurulması da zorlaşabilir. Bu nedenle fiziki altın “her krizde otomatik olarak sorunsuz kullanılabilecek para” olarak görülmemelidir.
Banka altın hesabı normal koşullarda çok daha kullanışlıdır. Ancak erişim için:
- Bankanın sisteminin çalışması
- Hesabın erişilebilir olması
- Telefon veya internet bağlantısı
- Altının önce TL’ye çevrilmesi
- Gerekiyorsa paranın karşı tarafa aktarılması
gerekebilir.
Sistemden bağımsız acil durum rezervi açısından kazanan: Fiziki altın
8. Bankalar Arası Transfer Açısından Hangisi Daha İyi?
Fiziki altını başka bir kişiye devretmek kolay görünse de taşıma, teslim, güvenlik ve doğrulama riski vardır.
Banka altın hesaplarında ise Takasbank Altın Transfer Sistemi üzerinden, sisteme üye bankalar arasındaki altın depo hesaplarına elektronik transfer yapılabilir. Sistem 1 gramdan başlayan transferlere imkân tanımakta; üye bankalar, transfere konu altın için Borsa İstanbul nezdinde fiziki karşılık bulundurmak zorundadır. Bankalar transfer için ücret belirleyebilir ve her banka aynı kanalları sunmayabilir.
Bu nedenle banka altın hesabı açarken şu sorular sorulmalıdır:
- Banka Altın Transfer Sistemi’ne üye mi?
- Başka bankaya altın transferi mobil uygulamadan yapılabiliyor mu?
- Minimum transfer miktarı kaç gram?
- Transfer ücreti ne kadar?
- Hesabın saflık standardı transfer sistemine uygun mu?
Uzak mesafeli ve kayıtlı transfer açısından kazanan: Banka altın hesabı
9. Miras ve Aile İçi Devir Açısından Karşılaştırma
Banka altın hesabı resmi banka kayıtlarında yer aldığı için mirasın tespiti ve tereke işlemleri bakımından daha görünürdür. Hesap bakiyesi, ilgili hukuki süreç çerçevesinde tespit edilebilir.
Fiziki altında ise şu sorunlar ortaya çıkabilir:
- Altının yerinin bilinmemesi
- Aile bireyleri arasında sahiplik tartışması
- Fatura ve sertifikanın bulunmaması
- Ürünlerin ayarının ve değerinin belirlenememesi
- Miras envanterine eksik dahil edilmesi
Buna karşılık fiziki altın düğün, doğum, sünnet veya aile içi hediyeleşme gibi geleneksel amaçlarla çok daha kullanışlıdır.
Mirasın kayıtlı ve şeffaf yürütülmesi açısından kazanan: Banka altın hesabı
Doğrudan hediye ve aile içi kullanım açısından kazanan: Fiziki altın
10. Psikolojik ve Davranışsal Açıdan Hangisi Daha Avantajlı?
Yatırım başarısını yalnızca fiyatlar değil, yatırımcının davranışı da belirler.
Fiziki altının davranışsal avantajı
Fiziki altını satmak için kasadan çıkarmak, kuyumcuya gitmek ve fiyat almak gerekir. Bu işlem zorluğu, yatırımcının kısa vadeli dalgalanmalarda panik satış yapmasını engelleyebilir.
Fiziki altın bu nedenle bazı kişilerde güçlü bir “zorunlu tasarruf” etkisi oluşturur.
Banka hesabının davranışsal riski
Mobil uygulamada birkaç saniye içinde altın alıp satılabilmesi, yatırımcıyı gereksiz işlem yapmaya yöneltebilir. Her işlemde makas ve vergi maliyeti oluştuğu için sürekli al-sat yapmak, altın yükselse bile net getiriyi azaltabilir.
Bunun karşılığında banka hesabı düzenli alım talimatı ve portföy takibi açısından daha disiplinli bir yapı sağlayabilir.
Satmama disiplini açısından kazanan: Fiziki altın
Düzenli otomatik birikim açısından kazanan: Banka altın hesabı
Hangi Yatırımcı Hangisini Tercih Etmeli?
| Yatırımcı profili | Daha uygun seçenek | Gerekçe |
|---|---|---|
| Her ay küçük tutarla altın alan | Banka altın hesabı | Düşük gramla ve otomatik talimatla birikim |
| Evde altın saklamak istemeyen | Banka altın hesabı | Çalınma ve kaybolma riskinin azalması |
| Acil durum rezervi isteyen | Fiziki altın | Sistemden bağımsız erişim |
| Uzun yıllar altınına dokunmayacak olan | Fiziki altın | Doğrudan sahiplik ve davranışsal disiplin |
| Sık işlem yapan | Banka altın hesabı | Hızlı alım-satım; ancak makas dikkatle izlenmeli |
| Altını hediye olarak kullanacak | Fiziki altın | Doğrudan teslim ve geleneksel kullanım |
| Vade getirisi isteyen | Vadeli altın veya katılma hesabı | Gram üzerinden ek getiri ihtimali |
| Miras kayıtlarını önemseyen | Banka altın hesabı | Hesap bakiyesinin resmi kayıtlarda bulunması |
| Banka ve sistem riskinden çekinen | Fiziki altın | Karşı taraf riskinin bulunmaması |
| Büyük miktarda altın tutan | Karma yaklaşım | Saklama, banka ve erişim risklerinin dağıtılması |
En Mantıklı Yöntem: Fiziki ve Banka Altınını Birlikte Kullanmak
Birçok yatırımcı için doğru çözüm “ya hep fiziki ya hep banka” tercihi değildir.
Daha dengeli bir modelde:
- Acil durumda ihtiyaç duyulabilecek sınırlı miktar standart fiziki altın olarak tutulabilir.
- Düzenli aylık birikimler banka hesabı üzerinden yapılabilir.
- Bankadaki tutar yasal sigorta sınırı ve kişisel risk tercihi bakımından takip edilebilir.
- Büyük tutarlar tek banka, tek kasa veya tek saklama biçiminde yoğunlaştırılmayabilir.
- Fiziki altınlarda fatura, sertifika ve ürün bilgileri ayrı yerde kayıt altına alınabilir.
Bu yaklaşım sayesinde fiziki altının sistem bağımsızlığı ile banka hesabının işlem kolaylığı birlikte kullanılabilir.
Altın Almadan Önce Kontrol Listesi
Banka altın hesabı açarken
| Sorulması gereken soru | Neden önemli? |
|---|---|
| Bankanın aynı andaki alış ve satış fiyatı nedir? | Gerçek makası gösterir |
| Fiyat mesai dışında ne kadar değişiyor? | Gece ve hafta sonu maliyetini ortaya çıkarır |
| Binde 2 vergi fiyata dahil mi? | Toplam giriş maliyetini belirler |
| Hesap hangi saflık standardında? | Gram karşılaştırmasını doğru yapmanızı sağlar |
| Fiziki teslim mümkün mü? | Hesabın gerçek kullanım esnekliğini gösterir |
| Minimum fiziki teslim miktarı nedir? | Küçük yatırımcı için teslimin mümkün olup olmadığını belirler |
| Teslim ve transfer ücreti var mı? | Görünmeyen maliyetleri ortaya çıkarır |
| TMSF kapsamında mı? | Banka riskine karşı korumayı gösterir |
| Altın transfer sistemi kullanılabiliyor mu? | Başka bankaya geçiş kolaylığını belirler |
| Vadesiz mi, vadeli mi, katılma hesabı mı? | Getiri ve risk yapısını değiştirir |
Fiziki altın alırken
| Sorulması gereken soru | Neden önemli? |
|---|---|
| Ürün kaç ayar ve kaç milyem? | Saf altın miktarını belirler |
| Net altın ağırlığı kaç gram? | Takı ağırlığı ile saf altını ayırır |
| Aynı anda geri satış fiyatı nedir? | Gerçek makası gösterir |
| İşçilik veya ürün primi ne kadar? | Başabaş seviyesini belirler |
| Ürün sertifikalı ve ambalajlı mı? | Sahtecilik ve değerleme riskini azaltır |
| Fatura veriliyor mu? | İspat, garanti ve satış kolaylığı sağlar |
| Nerede saklanacak? | Hırsızlık ve kayıp riskini belirler |
| Aileden güvenilir biri yerini biliyor mu? | Acil durum ve miras riskini azaltır |
En Sık Yapılan Hatalar
1. Çeyrek altın ile banka gram altınını doğrudan karşılaştırmak
Çeyrek altının fiyatında net altın değerinin yanında Darphane ve piyasa primi bulunabilir. Banka hesabı ise farklı saflık standardındaki gram bakiye üzerinden fiyatlanabilir.
2. Sadece satış fiyatına bakmak
Doğru karşılaştırma, aynı anda görülen alış ve satış fiyatı üzerinden yapılmalıdır.
3. Gece veya hafta sonu makası kontrol etmeden işlem yapmak
Bankalar piyasa kapalıyken risklerini geniş makasla fiyatlayabilir.
4. Bankadaki altının mutlaka fiziki alınabileceğini düşünmek
Fiziki teslim bazı bankalarda hiç yoktur; bazı bankalarda ise yüksek minimum gram şartı vardır.
5. Takı altınını saf yatırım altını gibi görmek
Takı satışında işçilik ve tasarım maliyetinin tamamı geri alınamayabilir.
6. Bütün altını evde tutmak
Doğrudan sahiplik sağlasa da çalınma, kaybolma ve aile içi bilgi eksikliği riski yoğunlaşır.
7. Bütün altını tek bankada tutmak
TMSF limiti, banka riski ve hesap erişim riski dikkate alınmadan tek kurumda yoğunlaşmak risk oluşturabilir.
8. Çok sık al-sat yapmak
Altın fiyatı doğru tahmin edilse bile makas ve işlem vergisi toplam getiriyi aşındırabilir.
Sıkça Sorulan Sorular
Fiziki altın mı banka altın hesabı mı daha kârlıdır?
Altının temel fiyat hareketi her iki yöntemde de aynıdır. Net kârlılığı alış-satış makası, işçilik, vergi, saklama maliyeti ve işlem zamanı belirler. Aynı anda alınan gerçek alış ve satış fiyatları karşılaştırılmadan kesin bir sonuç verilemez.
Banka altın hesabı tamamen devlet güvencesinde midir?
Hayır. Kapsama uygun kıymetli maden mevduatları 2026 yılı için geçerli TMSF limiti çerçevesinde korunabilir. Limitin üzerindeki tutar sınırsız güvence altında değildir ve kapsama ilişkin istisnalar bulunabilir.
Bankadaki altın fiziki olarak çekilebilir mi?
Bankaya ve hesap türüne bağlıdır. Bazı bankalar fiziki teslim yapmazken bazıları belirli gram veya kilogram sınırlarıyla teslim yapmaktadır. Hesap açmadan önce minimum miktar, teslim süresi, şube ve ücret koşulları incelenmelidir.
Bankadan altın alırken vergi var mı?
Mevcut uygulamada fiziki teslimat olmaksızın bankadan yapılan kaydî altın alımında satış tutarı üzerinden binde 2, yani yüzde 0,2 oranında işlem vergisi uygulanmaktadır.
Fiziki gram altın alırken KDV var mı?
Külçe altın teslimleri KDV’den istisnadır. Ancak altından yapılmış takı ve mamul ürünlerde külçe altın değerini aşan işçilik veya katma değer kısmı farklı şekilde fiyatlanabilir.
Bankadan altın hangi saatlerde alınmalı?
Bankaların makasları değişmekle birlikte, küresel altın ve döviz piyasalarının likit olduğu hafta içi saatlerde makasların daha sağlıklı olması beklenir. Gece, hafta sonu ve sert dalgalanma dönemlerinde alış-satış farkı genişleyebilir.
Fiziki altın evde mi, kiralık kasada mı saklanmalı?
Evde saklama sürekli erişim sağlarken hırsızlık ve kayıp riski taşır. Kiralık kasa güvenliği artırabilir; ancak ücret, şube erişimi ve çalışma saatleri gibi kısıtlar yaratır. Büyük miktarlarda tek saklama noktasına bağımlı kalmamak düşünülebilir.
Sonuç: Fiziki Altın mı Banka Altın Hesabı mı?
Fiziki altın, altına gerçekten dokunmak isteyen yatırımcı için; banka altın hesabı ise altını kolayca yönetmek isteyen yatırımcı için daha uygundur.
Fiziki altının temel gücü:
- Doğrudan sahiplik
- Bankacılık sisteminden bağımsızlık
- Acil durumlarda erişim
- Tasarrufu bozmama disiplini
Banka altın hesabının temel gücü:
- Çalınma riskinin azalması
- Küçük tutarla düzenli yatırım
- Hızlı alım-satım
- Kayıtlı transfer ve miras kolaylığı
- Vadeli ürünlerde ek getiri ihtimali
Dolayısıyla fiziki altın her koşulda daha güvenli olmadığı gibi banka altın hesabı da her koşulda daha kazançlı değildir.
Doğru tercih, altın fiyatına ilişkin tahmininizden önce hangi riskten korunmak istediğinize bağlıdır.
Bu içerik genel bilgilendirme amacı taşır. Vergi oranları, TMSF limiti, banka makasları ve ürün koşulları değişebileceğinden işlem tarihindeki güncel sözleşme ve tarifeler kontrol edilmelidir.
SWOT Analizi: Fiziki Altın
| SWOT başlığı | Değerlendirme |
|---|---|
| Güçlü yönler | Altına doğrudan sahiplik sağlar. Banka ve elektronik sistem riskinden bağımsızdır. İnternet veya elektrik kesintisinde erişilebilir. Hediye ve aile içi devir için kullanışlıdır. Uzun vadeli tasarrufu bozmama disiplini oluşturabilir. |
| Zayıf yönler | Çalınma, kaybolma ve sahte ürün riski vardır. Saklama sorumluluğu yatırımcıya aittir. İşçilik, ürün primi ve kuyumcu makası oluşabilir. Büyük miktarların taşınması ve satılması güvenlik problemi yaratabilir. Düzenli küçük alımlarda birim maliyet yükselebilir. |
| Fırsatlar | Sertifikalı ve düşük işçilikli standart ürünlerle maliyet azaltılabilir. Fiziki altın acil durum rezervi olarak kullanılabilir. Arzın daraldığı dönemlerde çeyrek, Cumhuriyet veya gram altında ek piyasa primi oluşabilir. Farklı saklama noktalarıyla risk dağıtılabilir. |
| Tehditler | Sahtecilik, düşük ayar, ambalaj bozulması ve ekspertiz indirimi riski bulunur. Hırsızlık, yangın ve doğal afet önemli tehditlerdir. Fiziki altındaki yüksek prim daha sonra gerileyebilir. Belgesiz ürünler satış ve miras süreçlerinde sorun yaratabilir. |
SWOT Analizi: Banka Altın Hesabı
| SWOT başlığı | Değerlendirme |
|---|---|
| Güçlü yönler | Küçük tutarlarla düzenli yatırım yapılabilir. Çalınma ve kaybolma riski düşüktür. Mobil bankacılıktan hızlı işlem sağlanır. Hesap hareketleri kayıtlıdır. Uygun hesaplar TMSF limiti çerçevesinde korunabilir. Bankalar arası altın transferi mümkün olabilir. |
| Zayıf yönler | Altın çoğu üründe yatırımcı adına ayrılmış seri numaralı fiziki külçe değildir. Alış-satış makası ve kaydî alım vergisi maliyet yaratır. Mesai dışında makas genişleyebilir. Fiziki teslim hiç olmayabilir veya yüksek minimum miktara bağlanabilir. Hesaba erişim için bankacılık sistemi gerekir. |
| Fırsatlar | Otomatik alım talimatıyla maliyet ortalaması yapılabilir. Vadeli mevduat veya katılma hesabıyla gram bakiyesi artırılabilir. Altın Transfer Sistemi üzerinden kurum değiştirme imkânı kullanılabilir. Farklı bankaların makasları karşılaştırılarak işlem maliyeti düşürülebilir. |
| Tehditler | Siber dolandırıcılık ve hesap ele geçirme riski vardır. Bankalar makas, limit, teslim ve ücret politikalarını değiştirebilir. Vergi düzenlemeleri maliyeti artırabilir. TMSF limitinin üzerindeki tutarlar ek banka riski taşır. Sert piyasa hareketlerinde fiyat veya işlem erişimi geçici olarak olumsuz etkilenebilir. |
SWOT analizinin ortaya koyduğu temel sonuç şudur: Fiziki altın sistem riskini azaltırken saklama riskini artırır; banka altın hesabı saklama riskini azaltırken yatırımcıyı banka, erişim, makas ve mevzuat riskine açık hâle getirir.