Maaşınız yattıktan birkaç gün sonra paranızın nereye gittiğini anlamakta zorlanıyor musunuz? Kira, faturalar, market harcamaları, kredi kartı ödemeleri ve günlük küçük giderler birleştiğinde gelir yönetimi giderek zorlaşabilir.
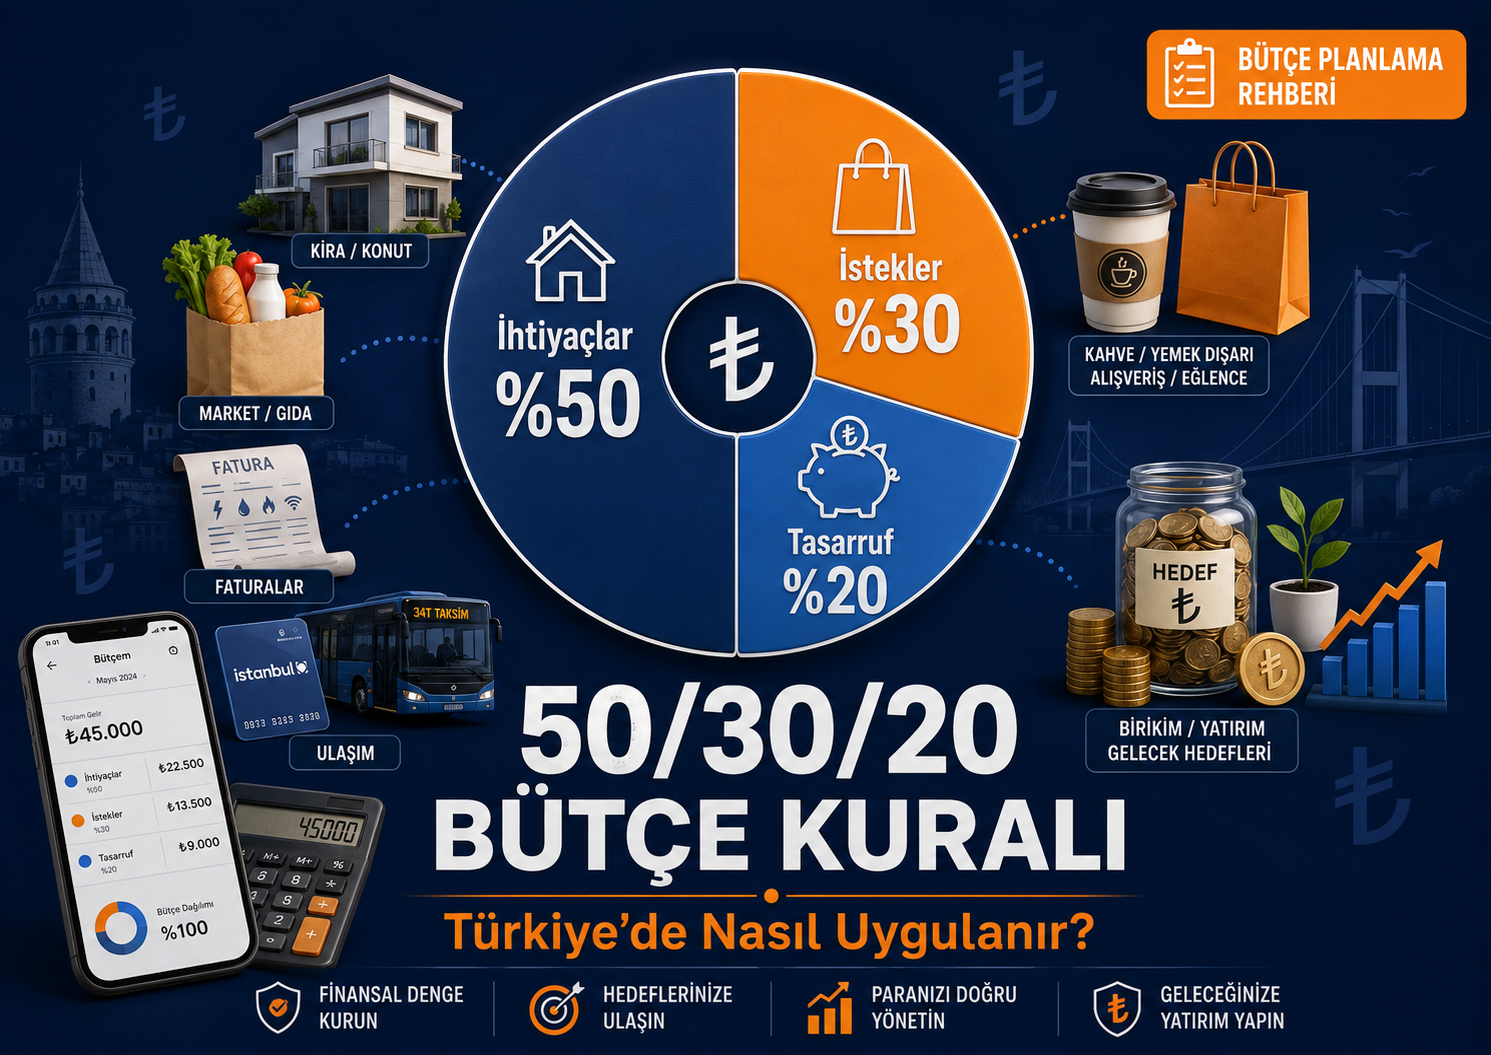
50/30/20 bütçe kuralı, net gelirinizi üç temel bölüme ayırarak paranızı daha kontrollü yönetmenizi sağlayan basit bir bütçeleme yöntemidir:
- Gelirin %50’si ihtiyaçlara,
- Gelirin %30’u isteklere,
- Gelirin %20’si tasarruf, yatırım ve borç azaltmaya ayrılır.
Ancak Türkiye’de konut, kira, gıda ve ulaşım giderlerinin bütçe içindeki yüksek payı nedeniyle bu oranları her hane için aynı şekilde uygulamak mümkün olmayabilir. Bu nedenle 50/30/20 kuralını katı bir zorunluluk olarak değil, bütçenizin hangi yönde ilerlemesi gerektiğini gösteren bir finansal pusula olarak değerlendirmek daha doğrudur.
50/30/20 Bütçe Kuralı Nedir?
50/30/20 bütçe kuralı, vergi ve diğer zorunlu kesintiler sonrasında elinize geçen net aylık gelirinizi ihtiyaçlar, istekler ve finansal hedefler arasında paylaştırmanızı önerir.
| Bütçe kategorisi | Gelir içindeki hedef pay | Kapsamı |
|---|---|---|
| İhtiyaçlar | %50 | Kira, konut kredisi, faturalar, temel gıda, ulaşım, sağlık |
| İstekler | %30 | Dışarıda yemek, tatil, eğlence, abonelikler, zorunlu olmayan alışveriş |
| Tasarruf ve borç azaltma | %20 | Acil durum fonu, BES, mevduat, yatırım ve ek borç ödemeleri |
Buradaki en önemli nokta, hesaplamanın brüt maaş üzerinden değil, net kullanılabilir gelir üzerinden yapılmasıdır.
Örneğin aylık brüt ücretiniz 80.000 TL olsa bile hesabınıza 63.000 TL yatıyorsa bütçe dağılımını 80.000 TL üzerinden değil, 63.000 TL üzerinden yapmalısınız.
Hane bütçesi hazırlanıyorsa eşlerin net maaşları, düzenli ek gelirler ve varsa net kira gelirleri bir araya getirilerek toplam net hane geliri hesaplanabilir.
Türkiye’de 50/30/20 Kuralı Gerçekçi mi?
50/30/20 kuralı Türkiye’de uygulanabilir. Ancak özellikle büyükşehirlerde yaşayan, yüksek kira ödeyen, çocuklu olan veya mevcut kredi borcu bulunan hanelerin standart oranları birebir yakalaması zor olabilir.
TÜİK’in 2 Haziran 2026 tarihinde yayımlanan 2025 yılı Hanehalkı Tüketim Harcaması sonuçlarına göre Türkiye genelinde tüketim harcamalarının %29,3’ü konut ve kiraya, %20,5’i ulaştırmaya, %17,3’ü ise gıda ve alkolsüz içeceklere ayrıldı. En düşük gelir grubundaki hanelerde konut ve kiranın payı %38,7’ye, gıdanın payı ise %29,2’ye çıktı. Tek kişilik hanelerde konut ve kira harcamalarının payı %41 olarak ölçüldü. Bu oranlar net gelirin değil toplam tüketim harcamalarının dağılımını gösterse de zorunlu giderlerin bütçe üzerindeki baskısını açık biçimde ortaya koyuyor.
Dolayısıyla kira, market, ulaşım ve faturalarınız net gelirinizin %50’sini aşıyorsa bu durum doğrudan “bütçe yapmayı bilmediğiniz” anlamına gelmez. Önemli olan mevcut oranınızı görmek, isteğe bağlı harcamaları kontrol etmek ve tasarruf oranınızı zaman içinde artırmaktır.
50/30/20 Kuralında İhtiyaçlar Nelerdir?
İhtiyaçlar, ödenmediğinde günlük yaşamınızı, sağlığınızı, barınmanızı veya çalışma düzeninizi ciddi biçimde etkileyen zorunlu harcamalardır.
Türkiye’de ihtiyaç kategorisine şu giderler dahil edilebilir:
- Kira veya oturduğunuz konuta ait konut kredisi taksiti
- Elektrik, su, doğal gaz ve temel internet faturası
- Marketten alınan temel gıda ve temizlik ürünleri
- İşe veya okula ulaşım giderleri
- Zorunlu sağlık ve ilaç harcamaları
- Temel eğitim ve çocuk bakım giderleri
- Zorunlu sigortalar
- Mevcut kredilerin ve geçmiş borçların zorunlu taksitleri
Ancak her düzenli harcama ihtiyaç değildir. Örneğin her ay ödediğiniz pahalı bir dijital yayın paketi düzenli olsa bile zorunlu ihtiyaç sayılmaz.
Bir harcamanın ihtiyaç olup olmadığını nasıl anlarsınız?
Kendinize şu soruyu sorun:
“Bu harcamayı bir ay yapmazsam barınmam, sağlığım, çalışmam veya temel yaşam düzenim ciddi biçimde bozulur mu?”
Cevabınız evetse harcama büyük ihtimalle ihtiyaçtır. Cevabınız hayırsa istek kategorisine daha yakın olabilir.
50/30/20 Kuralında İstekler Nelerdir?
İstekler yaşam kalitenizi artıran ancak zorunlu olmayan harcamalardır. Bu kategori tamamen kaldırılması gereken “gereksiz harcamalar” anlamına gelmez.
Sağlıklı bir bütçede eğlenceye, sosyalleşmeye ve kişisel tercihlere de yer bulunmalıdır. Fakat bu harcamaların kontrol altında olması gerekir.
İstek kategorisine şu örnekler verilebilir:
- Dışarıda yemek ve kahve
- Yemek siparişleri
- Tatil ve hafta sonu gezileri
- Zorunlu olmayan kıyafet alışverişleri
- Telefon veya bilgisayar yükseltmeleri
- Dijital platform ve oyun abonelikleri
- Hobi harcamaları
- Premium telefon ve internet paketleri
- Lüks araç veya araç yükseltme giderleri
- İhtiyaçtan büyük bir ev için ödenen ek maliyet
Örneğin temel bir cep telefonu ihtiyaç olabilir. Fakat çalışan telefonunuzu her yıl en yeni modelle değiştirmek bir istektir.
Market alışverişi ihtiyaç kategorisindedir. Buna karşılık sürekli dışarıdan yemek söylemek veya premium ürünleri tercih etmek istek kategorisine dahil edilebilir.
%20’lik Tasarruf Bölümüne Neler Dahildir?
50/30/20 bütçe kuralının en önemli bölümü, net gelirin en az %20’sini gelecekteki finansal hedeflere ayırmaktır.
Bu bölüm yalnızca banka hesabında para biriktirmek anlamına gelmez. Aşağıdaki kalemlerin tamamı %20’lik bölüm içinde değerlendirilebilir:
- Acil durum fonu oluşturmak
- Bireysel Emeklilik Sistemi ödemeleri
- Vadeli veya vadesiz tasarruf hesapları
- Uzun vadeli yatırım birikimleri
- Eğitim, ev veya araç için yapılan birikimler
- Mevcut borçlara yapılan ek anapara ödemeleri
- Kredi kartı borcunu normal tutarın üzerinde azaltmak
- Yıllık giderler için ayrılan düzenli karşılıklar
Burada yatırım aracı ile bütçe disiplini birbirinden ayrılmalıdır. Öncelikle gelirin ne kadarının tasarrufa ayrılacağı belirlenmeli, daha sonra bu tutarın hangi araçlarda değerlendirileceğine karar verilmelidir.
Kredi Kartı Harcamaları Hangi Kategoriye Yazılmalı?
Kredi kartı bir harcama kategorisi değil, bir ödeme aracıdır.
Bu nedenle kredi kartı ekstrenizin tamamını tek kalemde “borç” olarak sınıflandırmak bütçenizin yanlış görünmesine neden olabilir. Kartla yapılan işlemler, satın alınan ürün veya hizmetin niteliğine göre ayrılmalıdır.
Örneğin:
| Kredi kartıyla yapılan işlem | Doğru kategori |
|---|---|
| Market alışverişi | İhtiyaç |
| Elektrik faturası | İhtiyaç |
| Restoran harcaması | İstek |
| Tatil ödemesi | İstek |
| Geçmiş kart borcuna ek ödeme | Borç azaltma |
| Yeni telefon taksiti | Kullanım amacına göre ihtiyaç veya istek |
Aynı harcamayı iki kez saymamaya dikkat edilmelidir. Market alışverişini yapıldığı ay ihtiyaç olarak kaydettiyseniz, kredi kartı ekstresini ödediğiniz ay aynı tutarı yeniden gider olarak yazmamalısınız.
Geçmiş dönemlerden devreden kredi kartı borcunuz varsa zorunlu ödeme tutarı mevcut nakit akışınızda ihtiyaç veya zorunlu borç ödemesi olarak görülebilir. Borcun daha hızlı kapanması için yaptığınız ilave ödeme ise %20’lik tasarruf ve borç azaltma bölümünde izlenebilir.
50/30/20 Bütçe Kuralı Nasıl Hesaplanır?
Hesaplama oldukça basittir:
İhtiyaç bütçesi = Net aylık gelir × 0,50
İstek bütçesi = Net aylık gelir × 0,30
Tasarruf bütçesi = Net aylık gelir × 0,20
Gelire göre 50/30/20 bütçe tablosu
| Net aylık gelir | İhtiyaçlar %50 | İstekler %30 | Tasarruf %20 |
|---|---|---|---|
| 30.000 TL | 15.000 TL | 9.000 TL | 6.000 TL |
| 50.000 TL | 25.000 TL | 15.000 TL | 10.000 TL |
| 75.000 TL | 37.500 TL | 22.500 TL | 15.000 TL |
| 100.000 TL | 50.000 TL | 30.000 TL | 20.000 TL |
Bu tablo hedef bütçeyi gösterir. Gerçek harcamalarınızın başlangıçta bu oranlardan farklı olması normaldir.
Önemli olan mevcut bütçeniz ile hedef bütçeniz arasındaki farkı ölçebilmektir.
Türkiye İçin Örnek 50/30/20 Bütçesi
Aylık net hane gelirinin 75.000 TL olduğunu düşünelim.
Standart 50/30/20 dağılımına göre hedef bütçe şöyledir:
- İhtiyaçlar: 37.500 TL
- İstekler: 22.500 TL
- Tasarruf ve borç azaltma: 15.000 TL
Ancak hanenin gerçek giderleri şu şekilde olabilir:
| Harcama | Aylık tutar |
|---|---|
| Kira | 25.000 TL |
| Faturalar ve iletişim | 4.000 TL |
| Market ve temel gıda | 8.500 TL |
| Ulaşım | 4.500 TL |
| Sağlık ve eğitim | 3.500 TL |
| Toplam ihtiyaç | 45.500 TL |
| İstekler | 14.500 TL |
| Tasarruf | 15.000 TL |
| Genel toplam | 75.000 TL |
Bu bütçede ihtiyaçların oranı yaklaşık %61, isteklerin oranı %19 ve tasarrufun oranı %20’dir.
Standart 50/30/20 dağılımı yakalanamasa da hane yine de gelirinin %20’sini geleceğe ayırabilmektedir. Bu nedenle bütçe başarısız değildir. Türkiye koşullarına uyarlanmış yaklaşık 60/20/20 bütçesi uygulanmaktadır.
Kira Gelirin %50’sini Aşıyorsa Ne Yapılmalı?
Kiranın tek başına gelirin önemli bölümünü oluşturduğu durumlarda ihtiyaçların toplamını %50’ye indirmek kısa vadede mümkün olmayabilir.
Bu durumda öncelikle istek kategorisi küçültülmeli, ardından sabit giderlerin azaltılması için orta vadeli bir plan hazırlanmalıdır.
Değerlendirilebilecek seçenekler şunlardır:
- Daha uygun kiralı bir konuta geçmek
- Ev veya iş yeri konumunu ulaşım maliyetleriyle birlikte değerlendirmek
- Kullanılmayan abonelikleri iptal etmek
- Telefon ve internet tarifelerini düşürmek
- Market alışverişini listeyle yapmak
- Otomobilin toplam maliyetini yeniden hesaplamak
- Yüksek maliyetli borçları kapatmaya öncelik vermek
- Ek gelir oluşturmak
- Tasarruf oranını önce %5 veya %10’dan başlatmak
Kira sözleşmesi, taşınma maliyeti, işe ulaşım ve aile düzeni nedeniyle konutu hemen değiştirmek mümkün olmayabilir. Bu nedenle bütçeyi yalnızca “daha az harcama” üzerine değil, sabit giderleri azaltma ve geliri yükseltme hedefleri üzerine de kurmak gerekir.
Türkiye’ye Uygun Alternatif Bütçe Oranları
50/30/20 kuralının amacı tam olarak bu rakamları tutturmak değil, ihtiyaçlarla istekleri ayırmak ve tasarrufu bütçenin düzenli bir parçası haline getirmektir.
| Bütçe modeli | İhtiyaç | İstek | Tasarruf/borç | Kimler için uygun olabilir? |
|---|---|---|---|---|
| 50/30/20 | %50 | %30 | %20 | Sabit giderleri dengeli olanlar |
| 60/20/20 | %60 | %20 | %20 | Kira ve zorunlu giderleri yüksek olanlar |
| 70/20/10 | %70 | %20 | %10 | Tasarrufa yeni başlayan veya geliri sınırlı haneler |
| 60/10/30 | %60 | %10 | %30 | Borçlarını hızlı kapatmak isteyenler |
| 40/30/30 | %40 | %30 | %30 | Geliri yüksek, sabit giderleri düşük kişiler |
Örneğin başlangıçta yalnızca %5 tasarruf edebiliyorsanız “%20’ye ulaşamıyorum” diyerek tasarruftan tamamen vazgeçmek doğru değildir.
İlk hedefiniz %5 olabilir. Sonraki maaş artışlarında veya borçların kapanmasıyla birlikte bu oran sırasıyla %8, %10, %15 ve %20’ye yükseltilebilir.
Maaşın Yüzde Kaçı Birikime Ayrılmalı?
50/30/20 kuralına göre net gelirin %20’si tasarruf, yatırım ve borç azaltmaya ayrılmalıdır.
Ancak doğru oran kişinin gelirine, kira yüküne, aile büyüklüğüne, mevcut borçlarına ve finansal hedeflerine göre değişebilir.
Genel bir başlangıç planı şu şekilde kurulabilir:
| Finansal durum | Başlangıç tasarruf hedefi |
|---|---|
| Gelir temel giderleri ancak karşılıyor | %5 |
| Bütçede sınırlı alan var | %10 |
| Gelir ve gider dengeli | %15–20 |
| Sabit giderler düşük | %25 ve üzeri |
| Yoğun borç kapatma dönemi | Borç azaltma dahil %30 |
Tasarrufun maaşın sonunda kalan tutar olarak görülmesi en sık yapılan hatalardan biridir. Daha etkili yöntem, maaş hesaba geçtiği anda hedeflenen tasarruf tutarını ayrı bir hesaba otomatik olarak aktarmaktır.
Bu yaklaşımın temel mantığı şudur:
Önce tasarruf edin, ardından kalan tutarla harcama planı oluşturun.
%20’lik Tasarruf Nasıl Dağıtılmalı?
Tasarrufa ayrılan tutarın tamamını tek bir hedefe yönlendirmek zorunda değilsiniz.
Örneğin aylık 10.000 TL tasarruf bütçesi şu şekilde paylaştırılabilir:
| Tasarruf hedefi | Aylık tutar |
|---|---|
| Acil durum fonu | 4.000 TL |
| BES veya uzun vadeli birikim | 2.000 TL |
| Ev, araç veya eğitim hedefi | 2.000 TL |
| Ek borç ödemesi | 2.000 TL |
Borç yükü yüksek bir kişi için dağılım farklı olabilir:
| Borç azaltma dönemi | Aylık tutar |
|---|---|
| Küçük acil durum birikimi | 2.000 TL |
| Kredi kartı veya KMH borcu | 6.000 TL |
| Uzun vadeli tasarruf | 2.000 TL |
Buradaki doğru dağılım; borcun maliyetine, gelirin düzenliliğine ve kişinin karşılaşabileceği beklenmedik giderlere göre değişir.
Acil Durum Fonu Ne Kadar Olmalı?
Acil durum fonu; iş kaybı, sağlık gideri, ev veya araç arızası gibi beklenmeyen durumlarda yeni borçlanmaya ihtiyaç duymamanız için oluşturulan birikimdir.
Yaygın başlangıç hedefi, en az 3 ila 6 aylık zorunlu gideri karşılayabilecek bir fon oluşturmaktır.
Aylık zorunlu giderleriniz 40.000 TL ise:
- 3 aylık fon hedefi: 120.000 TL
- 6 aylık fon hedefi: 240.000 TL
Geliriniz düzensizse, tek gelirli bir haneyseniz veya iş güvenceniz sınırlıysa daha yüksek bir güvenlik tamponu tercih edilebilir.
Acil durum fonu ile uzun vadeli yatırım birikimi de birbirinden ayrılmalıdır. Acil durumda kullanılacak para kolay erişilebilir ve değer dalgalanması sınırlı bir yapıda tutulmalıdır. Uzun vadeli yatırımlar ise kişinin vadesine ve risk seviyesine göre değerlendirilmelidir.
Düzensiz Geliri Olanlar 50/30/20 Kuralını Nasıl Uygulamalı?
Serbest çalışanlar, esnaflar, primle çalışanlar ve dönemsel gelir elde edenler için sabit maaşa göre bütçe yapmak uygun olmayabilir.
Bu durumda son 6 veya 12 aylık net gelirlerin ortalaması hesaplanabilir. Ancak zorunlu giderler ortalama gelir yerine daha düşük ve güvenli bir gelir seviyesi üzerinden planlanmalıdır.
Örneğin aylık geliriniz bazı aylarda 50.000 TL, bazı aylarda 90.000 TL oluyorsa zorunlu harcamalarınızı 90.000 TL’ye göre artırmamalısınız.
Daha güvenli yaklaşım şu olabilir:
- Zorunlu bütçeyi düşük gelirli aya göre belirleyin.
- Her tahsilattan belirli bir yüzdeyi vergi ve işletme giderleri için ayırın.
- Kalan net geliri ihtiyaç, istek ve tasarruf kategorilerine bölün.
- Yüksek gelirli aylardaki fazlanın önemli bölümünü acil durum fonuna aktarın.
- Yıllık ve dönemsel giderler için ayrı hesap oluşturun.
Düzensiz geliri olan kişiler için 6 aylık yerine daha uzun süreyi karşılayan bir nakit tamponu oluşturmak daha ihtiyatlı olabilir.
Yıllık Giderler Bütçeye Nasıl Eklenmeli?
Bütçe planlarında yalnızca aylık faturaların dikkate alınması önemli bir hatadır.
Yılda bir veya birkaç kez ödenen aşağıdaki giderler de aylık bütçeye bölünmelidir:
- Sigorta ve kasko
- Araç bakım giderleri
- Vergi ve harçlar
- Okul ve kırtasiye giderleri
- Bayram ve özel gün harcamaları
- Tatil bütçesi
- Ev bakım ve onarım giderleri
- Sağlık kontrolleri
- Yıllık üyelik ve abonelikler
Örneğin yıllık toplam 36.000 TL düzensiz gideriniz varsa her ay 3.000 TL’yi ayrı bir hesaba aktarmanız gerekir.
Böylece ödeme zamanı geldiğinde kredi kartına veya ihtiyaç kredisine başvurmak zorunda kalmazsınız.
Enflasyon Dönemlerinde 50/30/20 Kuralı Nasıl Güncellenmeli?
Fiyatların hızlı değiştiği dönemlerde bir kez hazırlanan bütçeyi yıl boyunca değiştirmeden kullanmak gerçekçi değildir.
Bütçenizi şu durumlarda yeniden hesaplamalısınız:
- Maaşınız değiştiğinde
- Kiranız arttığında
- Yeni bir kredi kullandığınızda
- Borcunuz kapandığında
- Çocuğunuzun eğitim veya bakım gideri değiştiğinde
- Araç veya konut aldığınızda
- Düzenli gelirinizde azalma olduğunda
Harcama takibi aylık, hedef oranların güncellenmesi ise en az üç ayda bir yapılabilir.
Özellikle market, ulaşım ve fatura bütçelerindeki değişimler takip edilmelidir. Artan giderler nedeniyle ihtiyaç oranı yükseliyorsa önce istek bütçesi gözden geçirilmeli, daha sonra sabit maliyetlerin azaltılması için yapısal kararlar değerlendirilmelidir.
50/30/20 Bütçe Kuralı Uygulanırken Yapılan Hatalar
1. Brüt maaşı esas almak
Bütçe, hesabınıza geçen net gelir üzerinden hazırlanmalıdır.
2. Her düzenli harcamayı ihtiyaç kabul etmek
Bir giderin her ay ödenmesi, onun zorunlu olduğu anlamına gelmez. Dijital abonelikler, dışarıda yemek ve telefon yükseltmeleri düzenli olsa bile istek olabilir.
3. Kredi kartı ekstresini tek kalemde gider yazmak
Harcamalar satın alınan ürünün niteliğine göre ayrılmalıdır. Aksi halde ihtiyaç ve istek oranları görülemez.
4. Yıllık giderleri yok saymak
Sigorta, bakım, okul ve tatil giderleri aylık bütçeye bölünmezse ödeme dönemlerinde bütçe bozulur.
5. Tasarrufu ay sonunda kalan paraya bırakmak
Tasarruf maaş geldiğinde otomatik olarak ayrılmadığında genellikle başka harcamalara yönelir.
6. %50 oranını zorunlu sınır olarak görmek
Kira ve temel giderler nedeniyle ihtiyaç oranınız %60 olabilir. Önemli olan bu oranı bilmek ve zaman içinde azaltabilmektir.
7. Hiç keyif harcaması bırakmamak
Tamamen kısıtlamaya dayalı bütçeler uzun süre sürdürülemeyebilir. Kontrollü bir istek bütçesi oluşturmak finansal planın devamlılığını artırır.
8. Gelir artınca bütün harcamaları artırmak
Maaş artışının tamamını yaşam standardını yükseltmek için kullanmak, tasarruf oranının yıllarca değişmemesine yol açabilir.
Örneğin maaşınız %20 arttığında istek harcamalarınızı aynı oranda artırmak yerine artışın en az yarısını tasarruf ve borç azaltmaya ayırabilirsiniz.
50/30/20 Kuralına Başlamak İçin 30 Günlük Plan
İlk gün net hane gelirinizi ve tüm sabit giderlerinizi yazın. Son üç aya ait banka hesapları ve kredi kartı ekstrelerini inceleyin.
İlk hafta içinde her harcamayı ihtiyaç, istek veya tasarruf kategorisine ayırın. Kategorilerin net gelir içindeki yüzdesini hesaplayın.
İkinci hafta kullanılmayan abonelikleri ve tekrar eden küçük giderleri tespit edin. Yıllık harcamalarınızı hesaplayarak 12’ye bölün.
Üçüncü hafta maaş gününde otomatik tasarruf talimatı oluşturun. İlk kez başlıyorsanız %20 yerine sürdürülebilir bir oran seçebilirsiniz.
Ay sonunda gerçekleşen oranlarla hedef oranları karşılaştırın. Amacınız tek ayda kusursuz bütçe oluşturmak değil, her ay daha kontrollü bir finansal yapı kurmaktır.
Sonuç: 50/30/20 Kuralı Bir Zorunluluk Değil, Yön Göstericidir
50/30/20 bütçe kuralı, paranızın nereye gittiğini görmenizi sağlayan basit ve etkili bir yöntemdir.
Ancak Türkiye’de kira, ulaşım ve gıda giderlerinin yüksek olması nedeniyle her hanenin ihtiyaçlarını net gelirinin %50’siyle karşılaması mümkün olmayabilir.
Bu durumda kural tamamen terk edilmemelidir. İhtiyaç oranı %60’a veya %70’e çıkarken istek bütçesi azaltılabilir. Tasarrufa başlangıçta %5 veya %10 ayrılıp bu oran zaman içinde yükseltilebilir.
Başarılı bir bütçenin temelinde üç unsur bulunur:
İhtiyaçlarla istekleri ayırmak, tasarrufu otomatik hale getirmek ve oranları düzenli olarak güncellemek.
Unutmayın: Bütçenin amacı hayatı tamamen kısıtlamak değil, bugün yaptığınız harcamalarla gelecekte ulaşmak istediğiniz hedefler arasında denge kurmaktır.
Sık Sorulan Sorular
50/30/20 bütçe kuralı nedir?
Net gelirin %50’sinin ihtiyaçlara, %30’unun isteklere ve %20’sinin tasarruf, yatırım veya borç azaltmaya ayrılmasını öneren kişisel bütçeleme yöntemidir.
Türkiye’de 50/30/20 bütçe kuralı uygulanabilir mi?
Evet. Ancak kira, gıda, ulaşım ve aile giderleri nedeniyle oranların 60/20/20 veya 70/20/10 şeklinde uyarlanması gerekebilir. Önemli olan ihtiyaçlarla istekleri ayırmak ve düzenli tasarruf etmektir.
Maaşın yüzde kaçı birikime ayrılmalı?
50/30/20 kuralına göre hedef oran %20’dir. Fakat bütçesi sınırlı kişiler %5 veya %10 ile başlayıp gelir arttıkça bu oranı yükseltebilir.
Kira gelirin yüzde kaçını geçmemeli?
Tek bir evrensel oran bulunmaz. Ancak kira yükseldikçe diğer zorunlu giderler ve tasarruf için kalan alan azalır. Kiranın yanında aidat, faturalar ve ulaşım maliyeti de birlikte değerlendirilmelidir.
Kredi taksitleri hangi kategoriye yazılır?
Oturulan eve ait konut kredisi ve zorunlu borç ödemeleri ihtiyaç kategorisinde izlenebilir. Borcu daha hızlı kapatmak için yapılan ek ödemeler tasarruf ve borç azaltma kategorisine eklenebilir.
Kredi kartı ödemesi ihtiyaç mı, istek mi?
Kredi kartı bir ödeme aracıdır. Market alışverişi ihtiyaç, restoran harcaması ise istek olarak sınıflandırılmalıdır. Ekstre toplamını tek kategoriye yazmak doğru değildir.
BES ödemeleri %20’lik bölüme dahil edilir mi?
Evet. Bireysel Emeklilik Sistemi için yapılan düzenli ödemeler tasarruf ve uzun vadeli finansal hedefler kategorisinde değerlendirilebilir.
Altın, döviz veya hisse alımı tasarruf sayılır mı?
Uzun vadeli finansal hedefler için yapılan yatırımlar %20’lik tasarruf bölümüne dahil edilebilir. Ancak yatırım aracının risk seviyesi, vadesi ve kişinin finansal durumuyla uyumlu olması gerekir.
Asgari ücretle 50/30/20 kuralı uygulanabilir mi?
Zorunlu giderlerin yüksek olması nedeniyle standart oranlar uygulanamayabilir. %5 veya %10 tasarrufla başlanabilir ve 70/20/10 gibi geçiş modelleri kullanılabilir.
Evli çiftler bütçeyi nasıl hazırlamalı?
Düzenli net gelirler ortak hane geliri olarak hesaplanabilir. Ortak giderler, kişisel harcamalar, tasarruf hedefleri ve borçlar birlikte değerlendirilmelidir. Her eş için sınırlı bir kişisel harcama bütçesi oluşturulması da planın sürdürülebilirliğini artırabilir.
Kaynak Notu
Türkiye Finansal Okuryazarlık Platformu da bütçe yönetimini gelirler, ihtiyaçlar, istekler, BES ve tasarruf kalemleri üzerinden ele alan bir aylık bütçe hesaplayıcısı sunmaktadır.
Yasal uyarı: Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Kişiye özel yatırım, kredi veya finansal danışmanlık niteliği taşımaz.
İç Bağlantı Önerileri
Yazının ilgili bölümlerine şu içeriklerinizi bağlantı olarak ekleyebilirsiniz:
| Bağlantı verilecek ifade | Önerilen içerik |
|---|---|
| “Güvenli kredi taksiti nasıl belirlenir?” | Maaşa Göre Kredi Limiti Hesaplama |
| “Paranızın enflasyon karşısındaki değerini ölçün” | Enflasyon Hesaplama |
| “Düzenli birikimin gelecekteki değerini görün” | BES Birikim Hesaplama |
| “Birikiminizin faiz getirisini hesaplayın” | Mevduat Hesaplama |
| “Kredi kartı borcunuzu planlayın” | Kredi Kartı Asgari Ödeme Hesaplama |
| “Kredi ve tasarruf finansmanını karşılaştırın” | Kredi mi Tasarruf Finansman mı? |