Ons altın yükselirken altın madenciliği şirketlerinin hisseleri bazen altından çok daha hızlı değer kazanır. Bazen de altın yeni zirvelere çıkmasına rağmen madenci hisseleri yerinde sayar veya düşer.
Bu ayrışmanın merkezinde GDX, yani VanEck Gold Miners ETF bulunur.
Peki, GDX altını nasıl etkiler? GDX yükselirse altın da mutlaka yükselir mi? Altın yükselirken GDX’in geride kalması ne anlama gelir?
En başta verilmesi gereken yanıt şudur:
GDX altın fiyatını doğrudan belirlemez. Asıl güçlü etki çoğunlukla altın fiyatından madencilik şirketlerinin gelirlerine ve dolayısıyla GDX’e doğru işler. Ancak GDX, yatırımcıların gelecekteki altın fiyatı ve madenci kârlılığı beklentilerini yansıttığı için altın trendini teyit eden veya zaman zaman önceden haber veren önemli bir gösterge olarak kullanılabilir.
Başka bir ifadeyle GDX, altının direksiyonu değildir. Ancak çoğu zaman altın piyasasının hız göstergesi, risk göstergesi ve beklenti barometresi olarak çalışır.
GDX Nedir?
GDX, dünyanın önde gelen altın madenciliği ve değerli maden şirketlerine toplu biçimde yatırım yapılmasını sağlayan, ABD’de işlem gören bir borsa yatırım fonudur.
VanEck’in güncel açıklamasına göre GDX, MarketVector Global Gold Miners Index endeksinin ücret ve giderler öncesindeki performansını yakından izlemeyi amaçlar. Bu endeks, altın madenciliği sektöründe faaliyet gösteren şirketlerin genel performansını ölçmek üzere oluşturulmuştur. GDX’in başlangıç tarihi 16 Mayıs 2006’dır.
Buradaki en önemli ayrım şudur:
- GDX fiziki altın satın alan bir fon değildir.
- GDX’in portföyünde altın madenciliği şirketlerinin hisseleri bulunur.
- Bu nedenle GDX’in değeri yalnızca altın fiyatından değil, şirketlerin üretim maliyetlerinden, rezervlerinden, borçlarından, yönetim kalitesinden ve faaliyet gösterdikleri ülkelerdeki risklerden de etkilenir.
Güncel GDX notu
Eski kaynaklarda GDX’in NYSE Arca Gold Miners Index’i takip ettiği yazabilir. Ancak GDX, 19 Eylül 2025 piyasa kapanışından sonra takip ettiği endeksi değiştirerek MarketVector Global Gold Miners Index’i izlemeye başlamıştır. Bu nedenle 2025 öncesindeki bazı GDX tanımları güncelliğini yitirmiş olabilir.
30 Temmuz 2026 tarihli resmi portföy verisine göre GDX’in 66 varlığı bulunuyor. En büyük ağırlıklar Newmont, Agnico Eagle Mines ve Barrick Mining’de toplanıyor. İlk üç şirketin toplam ağırlığı yaklaşık yüzde 28,7 düzeyinde. Dolayısıyla GDX çeşitlendirilmiş bir ETF olsa da büyük madencilerin performansı fon üzerinde önemli etkiye sahip. Portföy ağırlıkları zaman içinde değişebileceği için analiz yapılırken güncel dağılım mutlaka kontrol edilmelidir.
GDX ile Altın Arasındaki Temel Fark Nedir?
GDX ile fiziki altın veya doğrudan altın fiyatını takip eden ürünler aynı yatırım değildir.
| Özellik | GDX | Fiziki altın veya altına dayalı ürün |
|---|---|---|
| Dayanak varlık | Madencilik şirketlerinin hisseleri | Altının kendisi |
| Ana getiri kaynağı | Şirket kârı, üretim, maliyet ve piyasa değeri | Altın fiyatındaki değişim |
| Oynaklık | Genellikle daha yüksek | Genellikle daha düşük |
| Şirket riski | Vardır | Yoktur |
| Operasyonel risk | Vardır | Yoktur |
| Borç ve yönetim riski | Vardır | Yoktur |
| Jeopolitik etki | Madenlerin bulunduğu ülkelere bağlıdır | Küresel altın fiyatı üzerinden oluşur |
| Temettü ihtimali | Bulunabilir | Fiziki altın temettü ödemez |
| Altına duyarlılık | Yüksek fakat değişkendir | Doğrudandır |
GDX’i “altın” olarak değil, altın sektöründe faaliyet gösteren şirketlerden oluşan bir hisse senedi sepeti olarak değerlendirmek gerekir.
GDX Altını Doğrudan Etkiler mi?
GDX’e para girişi olması, fonun fiziki altın satın aldığı anlamına gelmez. Fon, altın madenciliği şirketlerinin hisselerine yatırım yapar. Bu nedenle GDX’e gelen para doğrudan külçe altın talebi oluşturmaz.
Altın fiyatının temel dinamikleri; yatırım talebi, merkez bankası alımları, mücevher talebi, teknoloji kullanımı, arz, geri dönüşüm ve vadeli ya da tezgâh üstü piyasalardaki işlemler gibi çok daha geniş bir yapıdan oluşur. Dünya Altın Konseyi de altın talebini yatırım, merkez bankaları, mücevher ve teknoloji gibi ana bileşenler üzerinden izlemektedir.
Bu nedenle ilişkinin ana yönü çoğunlukla şöyledir:
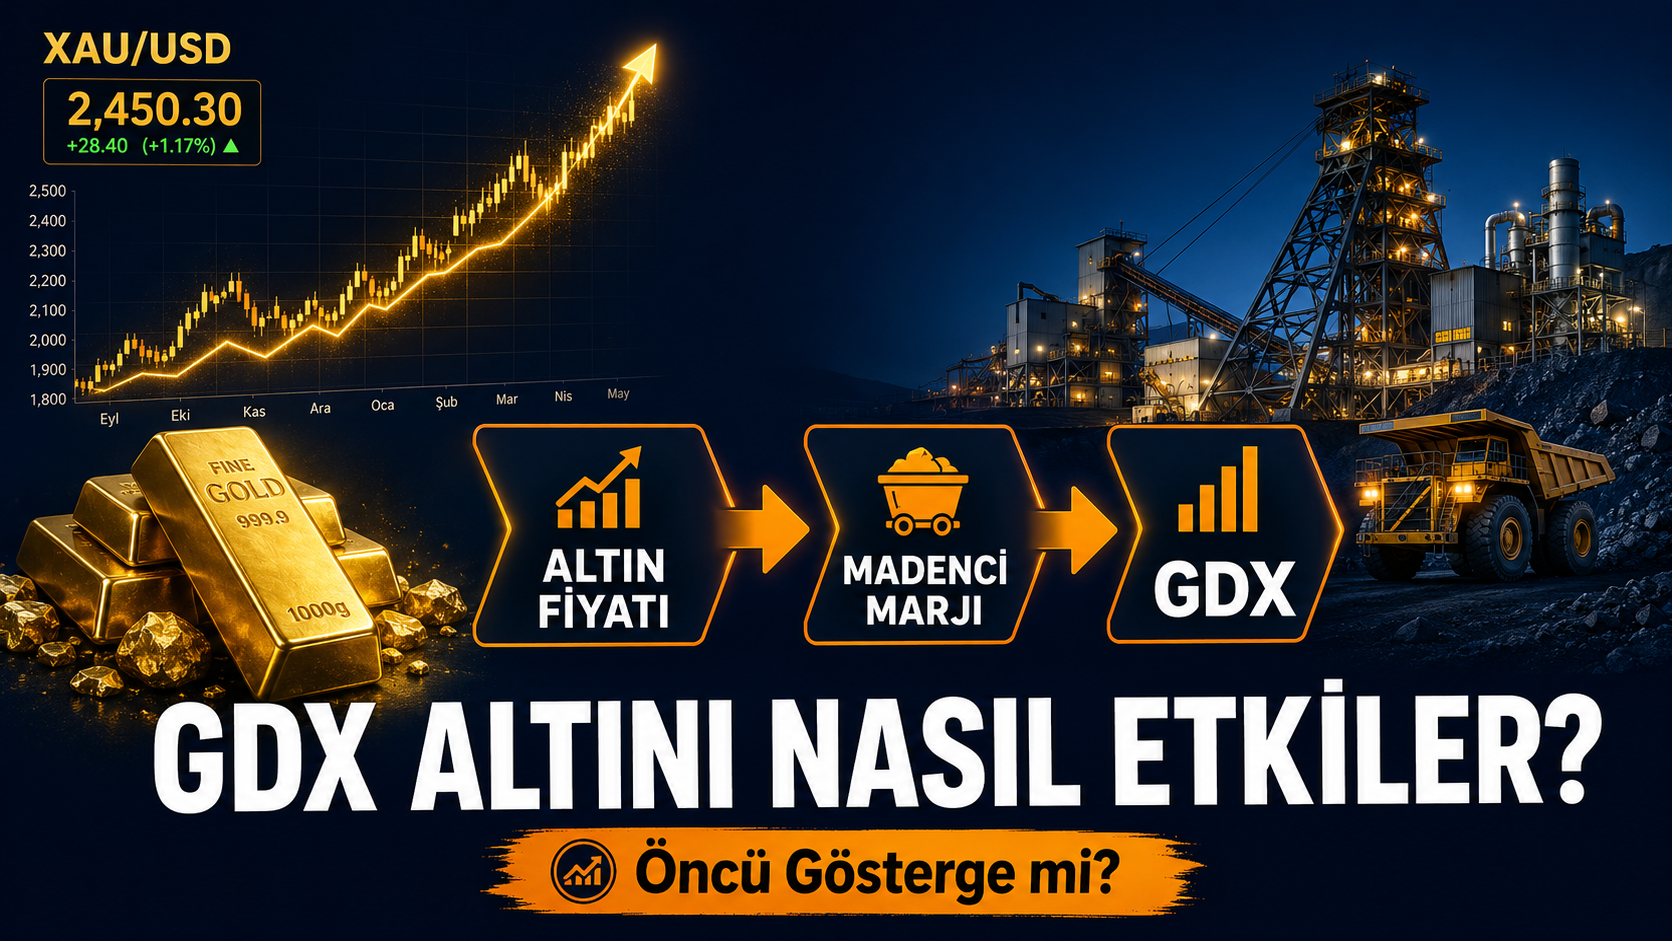
Altın fiyatı → Madenci şirketlerinin gelir beklentisi → Şirket kârları ve değerlemeleri → GDX fiyatı
Bununla birlikte GDX’in altın üzerinde tamamen etkisiz olduğu da söylenemez. Güçlü GDX hareketleri:
- Altın sektörüne yönelik yatırımcı güvenini gösterebilir.
- Vadeli altın beklentilerinin hisse piyasasına yansıdığını gösterebilir.
- Madencilik şirketlerinin sermayeye erişimini kolaylaştırabilir.
- Altın piyasasındaki risk iştahını veya endişeyi görünür hâle getirebilir.
Ancak bunlar çoğunlukla dolaylı ve beklenti temelli etkilerdir. GDX, küresel ons altın fiyatını tek başına yönlendirebilecek bir araç değildir.
Altın Fiyatı GDX’i Neden Daha Güçlü Etkileyebilir?
GDX’in altın fiyatına yüksek duyarlılık göstermesinin temel nedeni operasyonel kaldıraçtır.
Bir altın madencisinin gelirinin önemli bir kısmı sattığı altının fiyatına bağlıdır. Şirketin üretim maliyetlerinin tamamı altın fiyatıyla aynı oranda değişmediği için altındaki sınırlı bir yükseliş, şirketin ekonomik marjında çok daha yüksek bir artış yaratabilir.
Basitleştirilmiş biçimde:
Ons başına ekonomik marj ≈ Gerçekleşen altın satış fiyatı − Ons başına üretim ve sürdürülebilirlik maliyeti
Bu hesap net kâr anlamına gelmez; vergiler, genel yönetim giderleri, finansman maliyetleri, yatırım harcamaları ve diğer unsurlar ayrıca dikkate alınmalıdır. Ancak operasyonel kaldıracı anlamak için yararlıdır.
Basit bir örnek
Bir madencilik şirketinin:
- Altın satış fiyatı: 2.000 dolar
- Ons başına toplam sürdürülebilir maliyeti: 1.500 dolar
- Basitleştirilmiş marjı: 500 dolar olsun.
Altın yüzde 10 yükselerek 2.200 dolara çıktığında:
- Yeni marj: 700 dolar
- Altın fiyatındaki artış: yüzde 10
- Marjdaki artış: yüzde 40
Altın yalnızca yüzde 10 yükselmesine rağmen şirketin ons başına marjı yüzde 40 artmıştır.
Tersi durumda altın 1.800 dolara düşerse marj 300 dolara geriler. Altındaki yüzde 10’luk düşüş, marjda yüzde 40 azalmaya neden olur.
Bu mekanizma nedeniyle madenci hisseleri altındaki yükselişi de düşüşü de büyütebilir. VanEck de GDX’i tarihsel olarak altın fiyatlarına yüksek beta ve kaldıraçlı duyarlılık sağlayan bir ürün olarak tanımlıyor. Akademik araştırmalarda da madenci hisselerinin altın fiyatına duyarlılığının yüksek olabildiği, ancak bu duyarlılığın şirketler ve dönemler arasında önemli ölçüde değiştiği gösteriliyor. Eski bir geniş örneklem çalışmasında ortalama madenci hissesinin altındaki yüzde 1’lik değişime karşı yaklaşık yüzde 2 hareket ettiği bulunmuş olsa da bu oran kesin veya değişmez bir kural değildir.
GDX Neden Altından Daha Oynaktır?
GDX’in oynaklığını artıran birçok ek risk bulunur.
1. Üretim maliyetleri
Altın fiyatı yükselse bile enerji, işçilik, ekipman ve taşıma maliyetleri daha hızlı yükseliyorsa madencilerin kâr marjı genişlemeyebilir.
Özellikle petrol fiyatlarındaki sert artışlar; ağır iş makineleri, elektrik üretimi ve lojistik nedeniyle madencilik şirketlerinin maliyetlerini artırabilir. Bu durumda ons altın yükselirken GDX aynı hızda yükselmeyebilir.
2. Üretim miktarı ve cevher kalitesi
Bir şirketin çıkardığı altın miktarı azalabilir. Maden sahasındaki cevher kalitesinin düşmesi, aynı miktarda altın üretmek için daha fazla kaya işlenmesini gerektirebilir.
Altın fiyatı yükselirken üretimin düşmesi, şirket gelirlerindeki artışı sınırlandırabilir.
3. Borçluluk
Yüksek borç taşıyan madenciler, faizlerin yükseldiği dönemlerde daha yüksek finansman gideriyle karşılaşabilir. Altın fiyatındaki artış şirketin operasyonlarını desteklese bile borç yükü hisse performansını baskılayabilir.
4. Jeopolitik ve ruhsat riski
Madenler belirli ülkelerde ve bölgelerde bulunur. Vergi artışları, ruhsat sorunları, grevler, güvenlik olayları, hükümet müdahaleleri veya kamulaştırma riski şirket değerini etkileyebilir.
Altının küresel fiyatı yükselirken belirli bir ülkede sorun yaşayan madencilik şirketleri düşebilir.
5. Hisse senedi piyasası riski
GDX sonuçta bir hisse senedi ETF’idir. Küresel piyasalarda geniş çaplı satış yaşandığında yatırımcılar nakit ihtiyacı nedeniyle madenci hisselerini de satabilir.
Bu nedenle finansal paniklerin ilk aşamasında altın güçlü kalırken GDX düşebilir. Piyasa stresi azaldığında madenci hisseleri daha hızlı toparlanabilir.
6. Şirket yönetimi ve sermaye tahsisi
Madencilik şirketleri yüksek altın fiyatlarından kazandıkları nakdi her zaman verimli kullanmayabilir. Pahalı satın almalar, başarısız projeler, aşırı yatırım harcamaları veya hissedarları sulandıran sermaye artırımları GDX’in altının gerisinde kalmasına yol açabilir.
GDX Yükselirse Altın da Yükselir mi?
Hayır. GDX’in yükselmesi altının kesin olarak yükseleceği anlamına gelmez.
GDX’in hareketi bir tahmin veya teyit göstergesi olarak değerlendirilebilir; fakat tek başına alım-satım sinyali değildir.
Aşağıdaki dört temel senaryo ilişkiyi anlamayı kolaylaştırır:
| Ons altın | GDX | Muhtemel yorum |
|---|---|---|
| Yükseliyor | Yükseliyor | Altın trendi madenci hisseleri tarafından teyit ediliyor |
| Yükseliyor | Düşüyor | Maliyet, hisse piyasası veya şirket riskleri yükseliyor olabilir |
| Düşüyor | Yükseliyor | Madenciler gelecekteki toparlanmayı fiyatlıyor veya kısa pozisyonlar kapanıyor olabilir |
| Düşüyor | Düşüyor | Altın sektörü genelinde zayıflık teyit ediliyor olabilir |
En güçlü olumlu senaryo
Ons altın yükselirken GDX’in daha yüksek hacimle ve geniş katılımla yükselmesi, yükselişin yalnızca güvenli liman talebinden ibaret olmadığını gösterebilir.
Yatırımcılar aynı zamanda altın fiyatlarının madenci şirketlerinin gelir ve nakit akışını artıracağına inanıyor olabilir.
Dikkat gerektiren senaryo
Ons altın yükselirken GDX’in kalıcı biçimde düşmesi veya önceki zirvelerini aşamaması bir uyarı işareti olabilir.
Ancak bunun hemen “altın düşecek” şeklinde yorumlanması doğru değildir. Ayrışmanın nedeni:
- Petrol ve üretim maliyetlerindeki artış,
- Borsalardaki genel satış,
- Belirli büyük GDX şirketlerindeki sorunlar,
- Kur hareketleri,
- Üretim beklentilerinin düşürülmesi,
- Endeks değişiklikleri veya yeniden dengeleme
olabilir.
Bu nedenle tek günlük ayrışmadan çok, birkaç hafta süren göreli eğilime bakmak daha sağlıklı bir analitik yaklaşımdır.
GDX Altın İçin Öncü Gösterge midir?
GDX bazı dönemlerde ons altından önce hareket edebilir. Bunun nedeni hisse senedi piyasalarının gelecekteki kârları bugünden fiyatlamaya çalışmasıdır.
Yatırımcılar altının ilerleyen dönemde yükseleceğini düşünüyorsa, doğrudan altın yükselmeden önce madencilik hisselerine yönelebilir. Benzer şekilde üretim maliyetlerinin artacağını veya altın fiyatının düşeceğini öngören yatırımcılar, ons altın henüz güçlü görünürken GDX’i satabilir.
Ancak GDX’in altını her zaman önceden gösterdiği veya belirli sayıda gün önden hareket ettiği söylenemez.
GDX için sabit bir “üç gün önce haber verir” veya “bir hafta önden gider” kuralı yoktur.
Madenci hisselerinin getirileri altın fiyatına bağlı olmakla birlikte hisse piyasası koşulları, finansman yapısı, üretim kararları ve şirkete özgü risklerden de etkilenir. Bu nedenle GDX’in öncü gösterge özelliği dönemsel ve değişkendir.
GDX/Altın Oranı Nasıl Yorumlanır?
GDX’i tek başına izlemek yerine GDX/ons altın oranı veya GDX/altına dayalı ETF oranı takip edilebilir.
Basit hesaplama şöyledir:
GDX/Altın Oranı = GDX fiyatı ÷ Ons altın fiyatı
Oranın mutlak seviyesi yerine yönü daha önemlidir.
GDX/altın oranı yükseliyorsa
Madencilik hisseleri altından daha iyi performans gösteriyor demektir. Bu durum:
- Altın yükselişine güvenin arttığını,
- Madenci marjlarının genişlemesinin beklendiğini,
- Sektöre risk iştahının geri döndüğünü,
- Yükselişin hisse piyasası tarafından teyit edildiğini
gösterebilir.
GDX/altın oranı düşüyorsa
Altın, madencilik hisselerinden daha güçlü performans gösteriyor demektir. Bunun nedeni:
- Güvenli liman talebinin ağırlık kazanması,
- Üretim maliyetlerinin yükselmesi,
- Madencilik şirketlerinde operasyonel sorunlar,
- Hisse piyasalarında riskten kaçış,
- Yatırımcıların fiziki altını şirket hisselerine tercih etmesi
olabilir.
Düşen oran her zaman altının düşeceğini göstermez. Bazen yatırımcılar jeopolitik risk nedeniyle altını satın alırken şirket ve borsa riskinden kaçındığı için GDX satabilir.
GDX Analizinde Hangi Göstergeler Birlikte İzlenmeli?
GDX’i tek başına değerlendirmek yerine aşağıdaki değişkenlerle birlikte analiz etmek daha anlamlıdır:
| Gösterge | GDX ve altın açısından önemi |
|---|---|
| Ons altın – XAU/USD | Madencilerin temel gelir değişkenidir |
| Dolar Endeksi – DXY | Güçlü dolar genel olarak altın üzerinde baskı oluşturabilir |
| ABD reel faizleri | Altın tutmanın fırsat maliyetini etkiler |
| ABD 10 yıllık tahvil faizi | Faiz ve dolar beklentilerinin önemli göstergesidir |
| Petrol fiyatı | Madencilerin enerji ve taşıma maliyetlerini etkileyebilir |
| VIX Endeksi | Hisse piyasasındaki korku ve riskten kaçışı gösterir |
| GDX işlem hacmi | Hareketin yatırımcı katılımıyla desteklenip desteklenmediğini gösterir |
| GDX/altın oranı | Madencilerin altına göre göreli gücünü ölçer |
| GDXJ/GDX oranı | Küçük madencilere yönelik risk iştahını gösterir |
| Madenci şirketlerinin üretim beklentileri | Sektörün operasyonel durumunu ortaya koyar |
Altın fiyatını açıklamak için yalnızca tek bir değişkene bakmak yeterli değildir. Dünya Altın Konseyi’nin Gold Return Attribution Model yaklaşımı da altın hareketlerini birden fazla temel sürücü üzerinden değerlendirmeyi amaçlamaktadır.
GDXJ ile GDX Arasındaki Fark Nedir?
GDX, genel olarak büyük ve orta ölçekli küresel altın madenciliği şirketlerine odaklanırken GDXJ, daha küçük ölçekli “junior” madencileri kapsar.
Junior madenciler:
- Daha erken aşamadaki projelere sahip olabilir.
- Henüz düzenli üretime başlamamış olabilir.
- Finansmana daha fazla ihtiyaç duyabilir.
- Altın fiyatındaki yükselişe daha yüksek tepki verebilir.
- Altın düşüşlerinde daha sert kayıp yaşayabilir.
VanEck’in resmi açıklamasına göre GDXJ, ağırlıklı olarak altın ve gümüş madenciliğiyle ilgilenen küçük ölçekli şirketlerin performansını izleyen bir endeksi takip eder.
Bu nedenle:
- GDX yükselirken GDXJ daha hızlı yükseliyorsa, sektörde risk iştahı güçlü olabilir.
- GDX yükselirken GDXJ geride kalıyorsa, yatırımcılar daha güvenli ve büyük şirketleri tercih ediyor olabilir.
- Her ikisi de altını geçiyorsa, madencilik sektöründeki yükselişin genişlediği düşünülebilir.
Türkiye’deki Yatırımcı İçin GDX Ne Anlama Gelir?
Türkiye’deki yatırımcı açısından üç ayrı fiyat hareketini birbirinden ayırmak gerekir:
- Ons altının dolar cinsinden fiyatı
- Dolar/TL kuru
- GDX’in dolar cinsinden fiyatı
Gram altının teorik fiyatı yaklaşık olarak şu formülle hesaplanır:
Gram altın ≈ Ons altın × Dolar/TL ÷ 31,1035
Buna yerel piyasa primi, alış-satış farkı ve ürün maliyetleri eklenebilir.
GDX ise ABD doları üzerinden işlem gören bir madenci hisseleri ETF’idir. Türk lirası cinsinden GDX getirisi kabaca hem GDX’in dolar bazındaki hareketinden hem de Dolar/TL kurundan etkilenir.
Bu nedenle:
- GDX yükselirken gram altın düşebilir.
- Ons altın yatayken kur yükseldiği için gram altın artabilir.
- Ons altın yükselirken GDX, madencilik maliyetleri nedeniyle gerileyebilir.
- GDX düşerken Dolar/TL yükselirse TL bazındaki kayıp sınırlı kalabilir.
Dolayısıyla GDX, gram altın için doğrudan ve tek başına kullanılabilecek bir tahmin göstergesi değildir.
GDX–Altın İlişkisi İçin 5 Göstergeli Teyit Kontrolü
Aşağıdaki kontrol listesi, altın hareketinin madenci hisseleri tarafından desteklenip desteklenmediğini anlamak için kullanılabilir.
Bu bölüm yatırım modeli veya geçmiş performansla doğrulanmış otomatik işlem sistemi değildir; eğitim amaçlı analitik bir çerçevedir.
| Kontrol sorusu | Olumluysa |
|---|---|
| Ons altının orta vadeli trendi yukarı mı? | +1 |
| GDX’in orta vadeli trendi yukarı mı? | +1 |
| GDX/altın oranı yükseliyor mu? | +1 |
| GDX yükselişi artan hacim veya geniş şirket katılımıyla destekleniyor mu? | +1 |
| DXY, reel faizler ve madencilik maliyetleri yükselişe güçlü biçimde karşı çıkmıyor mu? | +1 |
Skorun yorumlanması
| Toplam skor | Genel görünüm |
|---|---|
| 0–1 | Altın yükselişi zayıf veya madenciler tarafından teyit edilmiyor |
| 2–3 | Karışık ve temkinli görünüm |
| 4–5 | Altın ve madenci hisseleri arasında güçlü teyit |
Bu skor, tek başına yatırım kararı üretmek yerine mevcut analize ikinci bir kontrol katmanı eklemek amacıyla kullanılmalıdır.
GDX Analizinde En Sık Yapılan Hatalar
“GDX yükseldi, altın kesin yükselecek” demek
GDX’in yükselişi olumlu bir işaret olabilir ancak kesin sonuç değildir. Şirket birleşmeleri, düşen petrol fiyatı veya borsalardaki genel yükseliş GDX’i altından bağımsız olarak destekleyebilir.
GDX’i fiziki altınla aynı görmek
GDX, altına değil madencilik şirketlerine yatırım yapar. Şirket, ülke, borç ve yönetim riskleri taşır.
Bir günlük ayrışmayı aşırı yorumlamak
Ons altın ile GDX arasındaki günlük farklılık piyasa saatleri, kur hareketleri veya kısa vadeli pozisyon kapatmalarından kaynaklanabilir. Daha uzun süreli göreli trend daha değerlidir.
Üretim maliyetlerini görmezden gelmek
Altının yükselmesi tek başına madenci kârlarının yükseleceğini garanti etmez. Maliyetler daha hızlı artabilir.
Sadece GDX fiyatına bakmak
GDX/altın oranı, işlem hacmi, endeks içi katılım ve büyük şirketlerin üretim beklentileri birlikte değerlendirilmelidir.
Portföy değişikliklerini dikkate almamak
GDX’in takip ettiği endeks, şirket ağırlıkları ve portföy bileşenleri zaman içinde değişebilir. Özellikle eski grafik ve analizlerde kullanılan GDX yapısıyla güncel GDX yapısı aynı olmayabilir.
GDX Ne Zaman Altın İçin Güçlü Bir Teyit Sinyali Verir?
Aşağıdaki koşullar birlikte oluştuğunda GDX’in altın trendini teyit etme gücü artabilir:
- Ons altın önemli bir direnci aşmıştır.
- GDX de kendi direncini kırmıştır.
- GDX/altın oranı yükselmektedir.
- Yükseliş birkaç büyük şirketle sınırlı değildir.
- İşlem hacmi yükselişi desteklemektedir.
- DXY veya reel faizler altına sert biçimde karşı çıkmamaktadır.
- Petrol ve diğer üretim maliyetlerinde kontrolsüz bir yükseliş yoktur.
- Madenci şirketleri üretim tahminlerini aşağı çekmemektedir.
Buna karşılık ons altın yükselirken GDX’in uzun süre yeni zirve oluşturamaması, GDX/altın oranının düşmesi ve sektör içi katılımın daralması daha temkinli olunmasını gerektirebilir.
Sonuç: GDX Altının Direksiyonu Değil, Güç Göstergesidir
GDX altın fiyatını doğrudan belirleyen bir araç değildir. GDX’e para girişi fiziki altın alımı anlamına gelmez; fon, madencilik şirketlerinin hisselerine yatırım yapar.
Ancak GDX’in önemi küçümsenmemelidir.
Altın fiyatındaki değişiklikler madenci şirketlerinin kâr marjlarını büyütebildiği için GDX, altından daha sert hareket edebilir. Aynı zamanda GDX’in altına göre güçlü veya zayıf kalması, yatırımcıların:
- Altın yükselişine ne kadar güvendiğini,
- Madenci kârlılığını nasıl değerlendirdiğini,
- Hisse piyasasındaki risk iştahını,
- Üretim ve maliyet görünümünü
anlamaya yardımcı olabilir.
Özetle:
GDX, altının yönünü tek başına belirlemez. Fakat altın trendinin ne kadar sağlıklı, geniş tabanlı ve kârlılık beklentisiyle desteklenmiş olduğunu ölçmek için kullanılabilecek en önemli göstergelerden biridir.
En sağlıklı yaklaşım; GDX’i ons altın, GDX/altın oranı, DXY, reel faizler, VIX, petrol fiyatı ve madenci şirketlerinin operasyonel verileriyle birlikte değerlendirmektir.
Sık Sorulan Sorular
GDX açılımı nedir?
GDX, VanEck Gold Miners ETF’in borsa sembolüdür. Küresel altın madenciliği sektöründe faaliyet gösteren şirketlerden oluşan bir endeksi takip eder.
GDX yükselirse altın kesin yükselir mi?
Hayır. GDX’in yükselmesi altın açısından olumlu bir beklenti göstergesi olabilir ancak kesin sonuç değildir. GDX aynı zamanda borsa hareketlerinden, üretim maliyetlerinden ve şirkete özgü gelişmelerden etkilenir.
GDX neden altından daha fazla yükselir?
Altın fiyatındaki sınırlı bir artış, üretim maliyetleri sabit kaldığında madencilerin kâr marjını daha yüksek oranda artırabilir. Buna operasyonel kaldıraç denir.
Altın yükselirken GDX neden düşebilir?
Petrol ve işçilik maliyetlerinin yükselmesi, üretim hedeflerinin düşürülmesi, borsalarda satış yaşanması, jeopolitik sorunlar veya büyük GDX şirketlerindeki olumsuz gelişmeler bu ayrışmaya neden olabilir.
GDX ile fiziki altın aynı yatırım mıdır?
Hayır. Fiziki altın doğrudan metalin fiyatına bağlıdır. GDX ise altın madenciliği şirketlerinin hisselerinden oluşur ve ek şirket riskleri taşır.
GDX/altın oranı neyi gösterir?
Bu oran madenci hisselerinin altına göre göreli performansını gösterir. Oranın yükselmesi madencilerin altından daha güçlü, düşmesi ise daha zayıf performans gösterdiği anlamına gelir.
GDX altını kaç gün önceden gösterir?
Sabit bir süre yoktur. GDX bazı dönemlerde altından önce hareket edebilir; bazı dönemlerde ise altını takip eder veya şirket riskleri nedeniyle tamamen ayrışır.
GDX mi, GDXJ mi daha risklidir?
Genellikle daha küçük ve erken aşamadaki madencileri içeren GDXJ daha yüksek risk ve oynaklık taşır. GDX daha büyük ve yerleşik şirketlere ağırlık verir.
GDX gram altını etkiler mi?
Doğrudan etkilemez. Gram altının temel belirleyicileri ons altın ve Dolar/TL kurudur. GDX ise küresel altın sektörü hakkındaki beklentileri gösteren yardımcı bir gösterge olabilir.