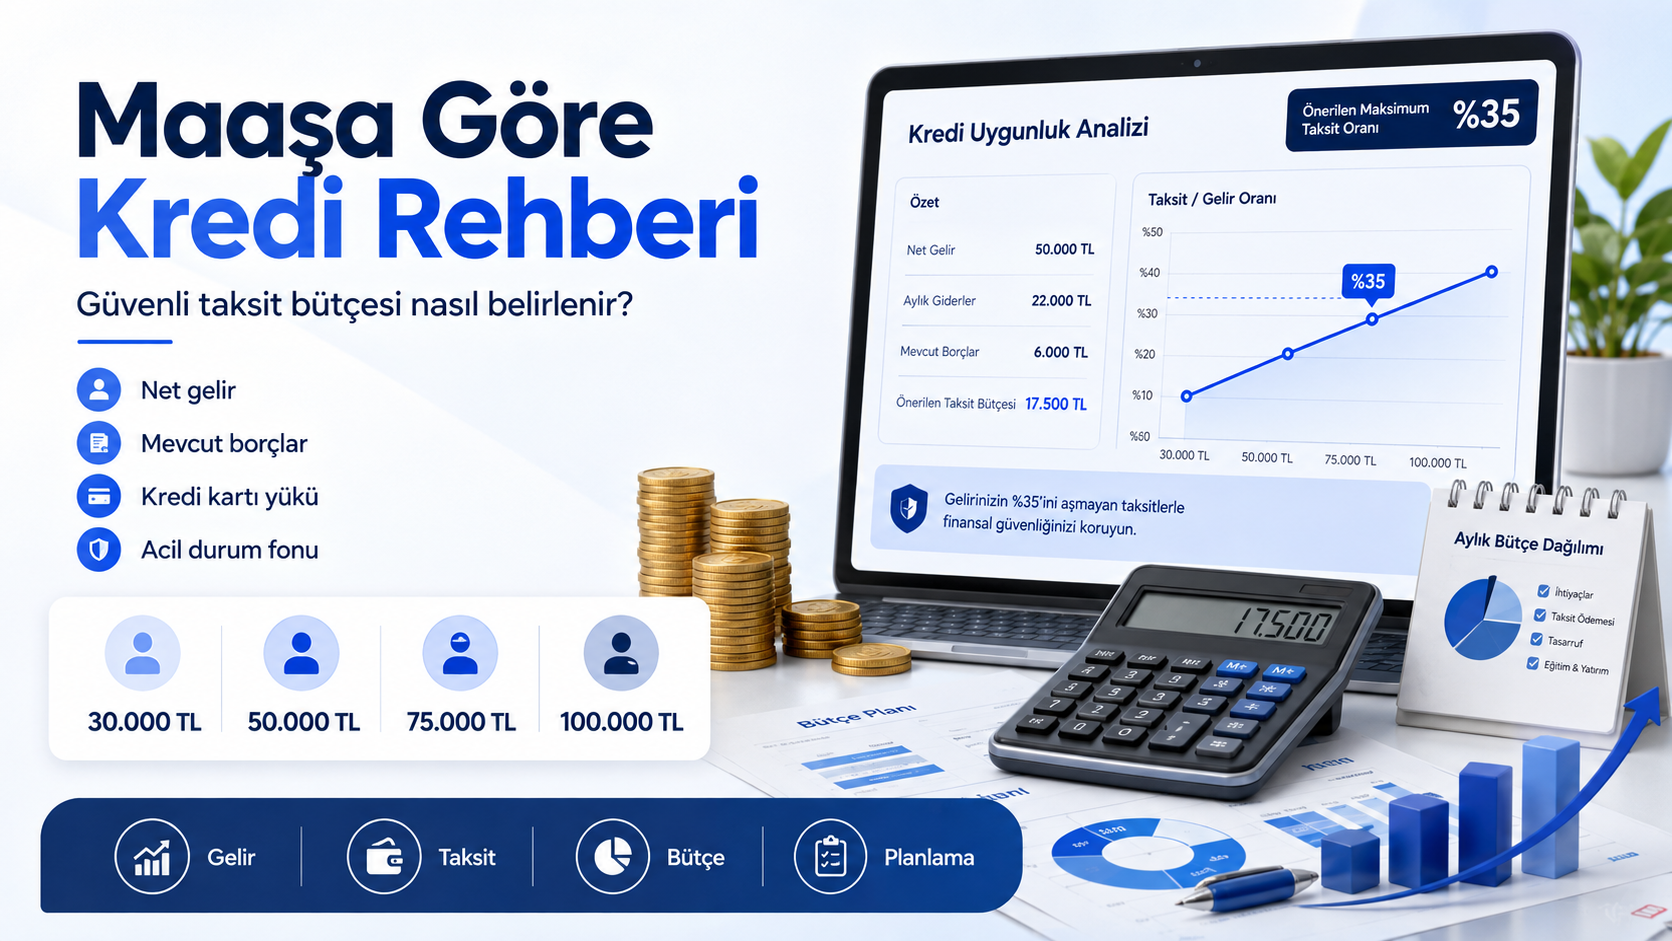
Maaşa göre ne kadar kredi kullanılabilir?” sorusu kredi kullanmayı düşünen herkesin aklındaki en önemli sorulardan biridir. Ancak bankanın vereceği kredi limiti ile sizin güvenle kullanmanız gereken kredi tutarı aynı değildir. Bu rehberde maaşa göre ne kadar kredi kullanılabilir sorusunu net gelir, mevcut borçlar, kredi kartı yükü, yaşam giderleri ve güvenli taksit bütçesi açısından ayrıntılı olarak inceliyoruz.
Bir bankanın size yüksek tutarda kredi onayı vermesi sevindirici olabilir. Ancak ekranda görünen kredi limiti, o kredinin bütçeniz açısından güvenli olduğu anlamına gelmez.
Çünkü banka esas olarak şu soruya cevap arar:
“Bu müşterinin borcunu geri ödeme ihtimali nedir?”
Sizin cevaplamanız gereken soru ise çok daha kapsamlıdır:
“Bu taksiti öderken normal hayatımı sürdürebilir, beklenmedik giderleri karşılayabilir ve borç sarmalına girmeden birikim yapabilir miyim?”
Bu nedenle maaşa göre kullanılabilecek kredi hesaplanırken önce kredi tutarı değil, güvenli aylık taksit bütçesi belirlenmelidir.
Maaşın ne kadarı kredi taksiti olmalı?
Bu yazıda kullanacağımız kişisel bütçe yaklaşımına göre, mevcut krediler ve kredi kartı taksitleri dâhil olmak üzere toplam aylık borç ödemeleri için şu seviyeler dikkate alınabilir:
| Toplam borç ödemesi / net gelir | Değerlendirme |
|---|---|
| %20 ve altı | Temkinli ve güçlü bütçe |
| %20–%25 | Dengeli taksit seviyesi |
| %25–%30 | Dikkatle değerlendirilmesi gereken seviye |
| %30 üzeri | Bütçe baskısı ve borçlanma riski artabilir |
Buradaki oranlar mevzuatta belirlenmiş bir kredi limiti veya tüm bankalar için geçerli bir onay kuralı değildir. Kişisel finansal güvenliği ölçmek amacıyla kullanılan temkinli bütçe aralıklarıdır.
Geliri düzensiz olan, tek maaşla yaşayan, kira ödeyen veya bakmakla yükümlü olduğu kişi sayısı yüksek olan hanelerde toplam borç ödemesinin net gelirin %15–%20’sinde tutulması daha güvenli olabilir.
Geliri düzenli, hane içinde iki ayrı maaşı bulunan, zorunlu giderleri düşük ve güçlü bir acil durum fonu olan kişilerde ise %25’e yaklaşan bir seviye yönetilebilir olabilir. Yüzde 30 seviyesi ise “hedef” değil, ancak güçlü nakit akışında değerlendirilebilecek bir dikkat sınırı olarak görülmelidir.
Maaşa göre kredi tutarı neden doğrudan hesaplanamaz?
“50 bin TL maaş alan ne kadar kredi çekebilir?” sorusunun tek bir doğru cevabı yoktur. Çünkü kredi tutarı en az dört temel değişkene bağlıdır:
- Güvenli aylık taksit tutarı
- Kredinin vadesi
- Aylık faiz veya maliyet oranı
- Vergi, tahsis ücreti, sigorta ve diğer maliyetler
Aynı maaşa sahip iki kişiden biri 15.000 TL kira öderken diğeri kendi evinde oturabilir. Birinin mevcut kredi borcu bulunmazken diğerinin aylık 10.000 TL taşıt kredisi olabilir. Dolayısıyla yalnızca maaşa bakılarak aynı kredi limitinin önerilmesi sağlıklı değildir.
Kredi hesaplamasında önce şu soru cevaplanmalıdır:
“Her ay zorlanmadan ödeyebileceğim gerçek taksit ne kadar?”
Kredi anaparası ancak bundan sonra faiz ve vadeye göre hesaplanmalıdır.
Bankanın verebileceği kredi ile kullanılması mantıklı kredi neden farklıdır?
Bankanın kredi değerlendirmesi ile kişisel bütçe değerlendirmesi birbirine benzer görünse de aynı amaca hizmet etmez.
| Bankanın değerlendirmesi | Kişisel güvenli limit değerlendirmesi |
|---|---|
| Belgelenebilir gelire bakar | Harcanabilir net gelire bakar |
| Kredi notunu ve ödeme geçmişini inceler | Yaşam giderlerini ve gelecek planlarını inceler |
| Mevcut kredi ve kart borçlarını değerlendirir | Acil durum fonunu da dikkate alır |
| Kendi risk politikasına göre karar verir | Yaşam kalitesinin korunmasını hedefler |
| Teminat ve ürün özelliklerini dikkate alabilir | İş kaybı ve gelir düşüşü senaryosunu hesaplar |
| Kredinin geri dönme ihtimaline odaklanır | Borcun sürdürülebilir olmasına odaklanır |
Borç/gelir oranı, finans kuruluşlarının ödeme kapasitesini ölçmek için yararlandığı göstergelerden biridir. En genel tanımıyla aylık borç ödemelerinin aylık gelire bölünmesiyle hesaplanır; kabul edilen seviyeler kredi ürününe ve kredi veren kuruma göre değişebilir.
Kredi notu da başvurunun önemli parçalarından biridir. Findeks’in yayımladığı güncel bilgilere göre kredi notunda ödeme alışkanlıkları, mevcut hesap ve borç durumu, kredi kullanım yoğunluğu ve yeni kredili ürün açılışları etkili olmaktadır. Ancak iyi bir kredi notu, kullanılabilecek her kredinin kişisel bütçe açısından doğru olduğu anlamına gelmez.
Güvenli taksit bütçesi nasıl hesaplanır?
Güvenli taksit için yalnızca tek bir oran kullanılmamalıdır. İki farklı hesap yapılmalı ve bulunan sonuçlardan düşük olan tercih edilmelidir.
1. Gelir oranına göre taksit tavanı
Aşağıdaki formül kullanılabilir:
Gelir oranına göre yeni taksit tavanı = Net hane geliri × hedef borç oranı − mevcut aylık borç ödemeleri
Dengeli bir başlangıç hesabında hedef borç oranı olarak %25 kullanılabilir.
Örneğin:
- Net hane geliri: 50.000 TL
- Hedef toplam borç oranı: %25
- Toplam borç ödeme kapasitesi: 12.500 TL
- Mevcut kredi taksitleri: 5.000 TL
Bu durumda gelir oranına göre yeni kredi için kalan taksit alanı:
12.500 − 5.000 = 7.500 TL
Ancak bu sonuç tek başına yeterli değildir.
2. Nakit akışına göre taksit tavanı
İkinci formül şöyledir:
Nakit akışı tavanı = Net hane geliri − mevcut borçlar − zorunlu yaşam giderleri − düzenli birikim − güvenlik payı
Son aşamada:
Güvenli yeni taksit = Gelir oranı tavanı ile nakit akışı tavanından düşük olan
Matematiksel olarak:
Güvenli yeni taksit = MIN(Gelir oranı tavanı, Nakit akışı tavanı)
Sonuç sıfırın altına düşüyorsa yeni kredi için güvenli taksit alanı bulunmadığı kabul edilmelidir.
Hesaplamaya hangi gelirler dâhil edilmeli?
Net maaş esas alınmalı
Kişisel bütçe hesabında brüt ücret değil, banka hesabınıza geçen ve fiilen harcayabildiğiniz net gelir kullanılmalıdır.
Maaşa ek olarak düzenli yemek, yol veya aile yardımı alınıyorsa, bu ödemelerin devamlılığı değerlendirilmelidir. Geçici bir yan hak, kredi taksitinin temel dayanağı yapılmamalıdır.
Prim ve fazla mesai geliri dikkatli kullanılmalı
Prim, fazla mesai, ikramiye ve satış komisyonu gibi değişken gelirler en iyi ay üzerinden hesaba katılmamalıdır.
Daha güvenli yöntem:
- Son 12 aylık ortalamayı hesaplamak,
- Bu ortalamanın tamamı yerine ihtiyatlı bir bölümünü dikkate almak,
- Sabit taksiti yalnızca garanti edilen gelirle karşılamaktır.
Prim ve ikramiyeler normal taksiti çevirmek yerine, mümkünse erken ödeme, ara ödeme veya acil durum fonu oluşturmak için kullanılmalıdır.
Hane geliri nasıl hesaplanmalı?
Eşlerin veya aile bireylerinin gelirleri gerçekten ortak bütçeye giriyorsa hane geliri hesabına eklenebilir. Ancak şu sorular cevaplanmalıdır:
- Gelir düzenli mi?
- Belgelenebilir mi?
- Ortak giderlerde gerçekten kullanılıyor mu?
- Bu gelirin kesilme ihtimali var mı?
- Hane içinde başka finansal yükümlülükler bulunuyor mu?
Eşin maaşı tamamen kendi kişisel giderlerine ayrılıyorsa, yalnızca kâğıt üzerinde “hane geliri” olarak görülmemelidir.
Mevcut borçlar nasıl hesaplanmalı?
Yeni kredi başvurusundan önce aşağıdaki aylık yükümlülüklerin tamamı yazılmalıdır:
- İhtiyaç kredisi taksitleri
- Taşıt kredisi taksitleri
- Konut kredisi taksitleri
- Kredili mevduat hesabı ödemeleri
- Taksitli nakit avanslar
- Kredi kartı taksitleri
- Devam eden borç yapılandırmaları
- Düzenli olarak ödenen diğer finansal yükümlülükler
Burada kredi bakiyesinden çok, her ay nakit akışından çıkan zorunlu ödeme önemlidir.
Örneğin toplam 100.000 TL kredi borcu olan ancak aylık taksiti 6.000 TL olan bir kişinin aylık bütçe hesabına 100.000 TL değil, öncelikle 6.000 TL taksit dâhil edilir. Bununla birlikte toplam borç bakiyesi de genel risk seviyesi açısından ayrıca izlenmelidir.
Kredi kartı yükü nasıl hesaplanmalı?
Kredi kartı hesabında en sık yapılan hata, kart limitini gelir gibi görmek veya yalnızca asgari ödeme tutarını dikkate almaktır.
Kredi kartı limiti:
- Gelir değildir,
- Acil durum fonu değildir,
- Kullanılması gereken bir hedef değildir,
- Borçlanma kapasitesini otomatik olarak artırmaz.
Kart borcunu ikiye ayırın
1. Normal aylık harcamalar
Market, akaryakıt, fatura ve benzeri harcamalar kredi kartıyla ödeniyor ve dönem borcu her ay tamamen kapatılıyorsa, bu harcamalar zaten yaşam giderleri içinde yer alır.
Bu durumda kart ekstresinin tamamını ayrıca borç olarak eklerseniz aynı gideri iki kez saymış olursunuz.
2. Gerçek borç yükü
Aşağıdakiler mevcut aylık borç ödemelerine eklenmelidir:
- Önceki aylardan devreden kart borcu
- Taksitli alışverişlerin aylık taksitleri
- Taksitli nakit avans ödemeleri
- Kart borcunu kapatmak için ayrılan düzenli tutar
- Yalnızca asgari ödeme yapıldığı için devam eden borç
Örneğin 10.000 TL’lik kart ekstresinin 7.000 TL’si market, fatura ve ulaşım harcamalarından; 2.000 TL’si taksitli alışverişten; 1.000 TL’si ise geçmiş borçtan oluşuyorsa:
- 7.000 TL yaşam giderlerinde,
- 3.000 TL ise borç ödemelerinde
dikkate alınabilir.
Zorunlu yaşam giderleri nasıl belirlenmeli?
Güvenli kredi hesabı yapılırken yalnızca kira ve faturaları toplamak yeterli değildir.
Aşağıdaki giderler mümkün olduğunca gerçekçi biçimde hesaplanmalıdır:
- Kira veya aidat
- Elektrik, su, doğal gaz ve iletişim
- Market ve temel ihtiyaçlar
- Ulaşım ve akaryakıt
- Çocuk bakım ve eğitim giderleri
- Sağlık ve ilaç giderleri
- Sigorta ödemeleri
- Aileye yapılan düzenli destekler
- Araç bakım giderleri
- Vergi ve yıllık ödemeler
- Giyim ve ev ihtiyaçları
- Makul sosyal yaşam bütçesi
Yıllık yapılan kasko, trafik sigortası, bakım, okul masrafı veya vergi gibi ödemeler 12’ye bölünerek aylık bütçeye eklenmelidir.
Kredi ödemek için sosyal hayatı, giyim bütçesini, ev bakımını ve beklenen yıllık giderleri tamamen sıfırlayan bir plan gerçekçi değildir. Üç ay uygulanabilen ancak üç yıl sürdürülemeyen bir bütçe, güvenli bütçe değildir.
30 bin, 50 bin, 75 bin ve 100 bin TL gelir için güvenli taksit örnekleri
Aşağıdaki tablo, mevcut borcu bulunmayan kişiler için toplam aylık borç ödeme seviyelerini göstermektedir.
| Aylık net gelir | Temkinli seviye %20 | Dengeli hedef %25 | Dikkat seviyesi %30 |
|---|---|---|---|
| 30.000 TL | 6.000 TL | 7.500 TL | 9.000 TL |
| 50.000 TL | 10.000 TL | 12.500 TL | 15.000 TL |
| 75.000 TL | 15.000 TL | 18.750 TL | 22.500 TL |
| 100.000 TL | 20.000 TL | 25.000 TL | 30.000 TL |
Bu rakamlar yeni kredi taksitini değil, mevcut krediler ve kart taksitleri dâhil toplam borç ödemesini göstermektedir.
Örneğin 50.000 TL geliri olan ve hâlihazırda 5.000 TL kredi taksiti ödeyen bir kişinin dengeli toplam borç bütçesi 12.500 TL ise yeni kredi için kalan alan:
12.500 − 5.000 = 7.500 TL’dir.
Ancak zorunlu giderlerden sonra yalnızca 5.000 TL kalıyorsa, kullanılacak rakam 7.500 TL değil 5.000 TL’den de düşük bir tutar olmalıdır.
Mevcut borcun gelirin %10’u olduğu örnek
| Net gelir | %25 toplam borç bütçesi | Mevcut aylık borç | Yeni kredi için kalan oran alanı |
|---|---|---|---|
| 30.000 TL | 7.500 TL | 3.000 TL | 4.500 TL |
| 50.000 TL | 12.500 TL | 5.000 TL | 7.500 TL |
| 75.000 TL | 18.750 TL | 7.500 TL | 11.250 TL |
| 100.000 TL | 25.000 TL | 10.000 TL | 15.000 TL |
Bu tablo yalnızca gelir oranı testini göstermektedir. Kira ve diğer zorunlu giderler yüksekse gerçek güvenli taksit daha düşük çıkabilir.
50 bin TL gelir için ayrıntılı örnek
Bir hanenin aylık bütçesi şöyle olsun:
| Bütçe kalemi | Tutar |
|---|---|
| Net hane geliri | 50.000 TL |
| Mevcut kredi ve kart taksitleri | 5.000 TL |
| Zorunlu yaşam giderleri | 27.000 TL |
| Acil durum fonu için aylık birikim | 4.000 TL |
| Güvenlik payı | 2.500 TL |
Gelir oranına göre hesap
Dengeli toplam borç oranı:
50.000 × %25 = 12.500 TL
Mevcut borç ödemesi düşülür:
12.500 − 5.000 = 7.500 TL
Nakit akışına göre hesap
50.000 − 5.000 − 27.000 − 4.000 − 2.500 = 11.500 TL
İki sonuçtan düşük olan:
MIN(7.500, 11.500) = 7.500 TL
Bu hanenin gelir ve gider yapısına göre yeni kredi için hesaplanan dengeli taksit tavanı 7.500 TL’dir.
Ancak hane tek maaşla geçiniyorsa, iş güvencesi zayıfsa veya acil durum fonu henüz oluşmamışsa %25 yerine %20 toplam borç oranı kullanılabilir:
50.000 × %20 − 5.000 = 5.000 TL
Bu durumda daha güvenli yeni taksit yaklaşık 5.000 TL olur.
Görüldüğü üzere aynı maaşa sahip bir kişi için sonuç 5.000 TL ile 7.500 TL arasında değişebilir. Aradaki fark bankanın vereceği limitten değil, kişinin gelir istikrarından ve finansal dayanıklılığından kaynaklanır.
Güvenli taksit kredi tutarına nasıl çevrilir?
Kredi tutarı; taksit, faiz ve vadenin birlikte sonucudur.
Vergi ve masrafların bulunmadığı basitleştirilmiş eşit taksitli bir kredi için yaklaşık formül şöyledir:
Kredi tutarı = Taksit × [1 − (1 + aylık faiz oranı)⁻ᵛᵃᵈᵉ] ÷ aylık faiz oranı
Örneğin aylık faiz oranının tamamen varsayımsal olarak %3,50 olduğu kabul edilirse, her 1.000 TL taksit yaklaşık olarak şu anaparaları karşılar:
| Vade | Her 1.000 TL taksite karşılık yaklaşık kredi |
|---|---|
| 12 ay | 9.700 TL |
| 24 ay | 16.100 TL |
| 36 ay | 20.300 TL |
Örneğin 50.000 TL geliri olan, mevcut borcu bulunmayan ve 12.500 TL taksit bütçesi ayırabilen bir kişi için aynı varsayımsal faiz oranında:
- 24 ay vadede yaklaşık kredi anaparası: 200.700 TL
- 36 ay vadede yaklaşık kredi anaparası: 253.600 TL
Ancak 24 ayda toplam taksit ödemesi 300.000 TL iken, 36 ayda 450.000 TL’ye çıkar. Vade uzadıkça alınabilen kredi tutarı artsa da toplam maliyet de önemli ölçüde büyüyebilir.
Bu örnekler banka teklifi değildir. Gerçek kredi tutarı; güncel faiz, vergiler, ücretler, sigorta, ürün türü, yasal vade sınırı ve bankanın değerlendirmesine göre değişir. Bu nedenle karşılaştırma yaparken yalnızca aylık faiz veya taksite değil, toplam geri ödeme ve yıllık maliyet oranına da bakılmalıdır.
Acil durum fonu bırakmak neden önemlidir?
Kredi kullanırken yapılan en büyük hatalardan biri, bütün birikimi peşinat veya harcama için kullanarak sıfır nakitle borca girmektir.
Acil durum fonu şu durumlarda kredi taksitinin aksamasını önleyebilir:
- İş kaybı
- Maaşın geç yatması
- Sağlık harcaması
- Araç veya ev arızası
- Beklenmedik aile gideri
- Gelirin geçici olarak azalması
Acil durum fonunun tutarı kişinin koşullarına bağlıdır. Resmî finansal eğitim kaynakları da hedef tutarın aylık temel ihtiyaçlar üzerinden belirlenmesini ve küçük bir birikimin bile finansal şoklara karşı koruma sağlayabileceğini vurgulamaktadır. Yaygın uygulamada temel yaşam giderlerinin yaklaşık 3–6 aylık tutarı hedeflenebilir; tek gelirli veya geliri değişken hanelerde daha yüksek bir tampon gerekebilir.
Örneğin aylık zorunlu yaşam giderleri 30.000 TL olan bir hanede:
- Bir aylık ilk tampon: 30.000 TL
- Üç aylık fon: 90.000 TL
- Altı aylık fon: 180.000 TL
Acil durum fonu olmayan bir kişinin %25 yerine %20 taksit bandını kullanması daha ihtiyatlı olacaktır.
Ayrıca kullanılmamış kredi kartı limiti veya kredili mevduat hesabı, acil durum fonu sayılmamalıdır. Çünkü bunlar nakit birikim değil, yeni borçlanma kaynaklarıdır.
Konut kredisi hesaplanırken kira nasıl değerlendirilir?
Konut kredisi diğer kredilerden farklıdır. Çünkü kişi kirada oturuyorsa ev satın alındıktan sonra kira giderinin bir kısmı veya tamamı ortadan kalkabilir.
Örneğin:
- Mevcut kira: 20.000 TL
- Yeni konut kredisi taksiti: 30.000 TL
Burada bütçeye gelen net ek yük ilk bakışta 30.000 TL değil, yaklaşık 10.000 TL gibi düşünülebilir.
Ancak şu giderler de hesaba katılmalıdır:
- Aidat
- Konut sigortaları
- Bakım ve onarım
- Emlak vergisi
- Taşınma ve eşya giderleri
- Kira yerine geçmeyen diğer konut masrafları
Bu nedenle konut kredisinde yalnızca maaş oranına değil, kira sonrası oluşacak yeni toplam hane bütçesine bakılmalıdır.
Kredi kullanmadan önce bütçenize stres testi uygulayın
Normal ay bütçesi yeterli görünse bile aşağıdaki senaryolar ayrıca hesaplanmalıdır:
Gelir %20 azalırsa ne olur?
50.000 TL net gelir 40.000 TL’ye düştüğünde taksit yine rahatlıkla ödenebiliyor mu?
Zorunlu giderler %15 artarsa ne olur?
Market, kira, eğitim ve ulaşım giderlerindeki artış bütçeyi negatife çeviriyor mu?
Hane gelirlerinden biri üç ay boyunca kesilirse ne olur?
Kredi taksiti acil durum fonundan karşılanabiliyor mu?
Beklenmedik iki büyük gider aynı ayda çıkarsa ne olur?
Kredi kartı veya yeni borç kullanmadan ödeme yapılabiliyor mu?
Taksitten sonra hâlâ birikim yapılabiliyor mu?
Her ay bütün gelir borç ve zorunlu giderlere gidiyorsa bütçede hata payı kalmamış demektir.
Bu soruların birkaçına “hayır” cevabı veriliyorsa taksit tutarı düşürülmeli, vade ve kredi ihtiyacı yeniden değerlendirilmelidir.
En sık yapılan hatalar
Bankanın onayladığı tutarın tamamını kullanmak
Onaylanan limit bir harcama hedefi değildir. İhtiyacın üzerinde kredi kullanmak, gelecek geliri bugünden tüketmek anlamına gelir.
En yüksek maaşı esas almak
Primli veya düzensiz çalışanların en yüksek gelirli ayı kullanması, ödeme kapasitesini olduğundan güçlü gösterir.
Sadece kredi taksitini düşünmek
Kredi kartı taksitleri, KMH, nakit avans ve diğer borçlar hesaba katılmadığında toplam borç yükü eksik görünür.
Kredi kartında yalnızca asgari ödemeyi dikkate almak
Asgari ödeme, borcun güvenli biçimde yönetildiğini göstermez. Devreden kart borcu varken yeni kredi kullanmak bütçe baskısını artırabilir.
Bütün birikimi peşinat yapmak
Peşinat yükseldikçe kredi ihtiyacı azalır; ancak sıfır nakitle borca girmek de önemli bir risktir.
En uzun vadeyi otomatik olarak seçmek
Uzun vade aylık taksiti düşürür fakat toplam geri ödemeyi artırabilir. Karar verirken aylık taksit kadar toplam maliyet de değerlendirilmelidir.
Gelecekte maaş artışına güvenmek
Henüz gerçekleşmemiş maaş artışı, terfi veya prim kredi ödeme planının temel dayanağı yapılmamalıdır.
Sonuç: Bankanın limiti değil, bütçenizin limiti önemlidir
Maaşa göre kredi kullanırken uygulanabilecek en pratik yöntem şöyledir:
- Net hane gelirinin %20–%25’i arasında toplam borç bütçesi belirleyin.
- Mevcut kredi ve kredi kartı taksitlerini bu tutardan çıkarın.
- Zorunlu yaşam giderleri, acil durum birikimi ve güvenlik payı sonrasında kalan tutarı hesaplayın.
- İki hesaplamadan düşük olanı yeni kredi için taksit tavanı kabul edin.
- Gelir kaybı ve gider artışı stres testini uygulayın.
En önemli kural şudur:
Bankanın size verebileceği kredi ile sizin güvenle kullanabileceğiniz kredi aynı şey değildir.
Doğru kredi tutarı, bankanın onayladığı en yüksek rakam değil; taksitleri ödenirken yaşam standardını, acil durum fonunu ve gelecekteki tasarruf kapasitesini koruyan tutardır.
Güvenli taksit bütçesi belirlendikten sonra farklı faiz ve vadelerin kredi tutarına, toplam geri ödemeye ve yıllık maliyete etkisi Kredi Hesaplama Aracı üzerinden karşılaştırılmalıdır.
Sık Sorulan Sorular
30 bin TL maaş alan biri ne kadar kredi taksiti ödemeli?
Mevcut borcu bulunmayan bir kişi için toplam aylık borç ödemesinin yaklaşık 6.000–7.500 TL arasında tutulması temkinli olabilir. 9.000 TL seviyesi dikkatle değerlendirilmelidir. Kira ve zorunlu giderler yüksekse güvenli tutar 6.000 TL’nin de altında kalabilir.
50 bin TL maaş alan biri ne kadar kredi kullanabilir?
Önce taksit bütçesi belirlenmelidir. Borç bulunmuyorsa 10.000–12.500 TL toplam taksit seviyesi dengeli bir başlangıç olabilir. Kullanılabilecek kredi tutarı ise faiz ve vadeye göre değişir.
75 bin TL gelir için güvenli taksit ne kadardır?
Mevcut borç yoksa toplam borç ödemesi için 15.000–18.750 TL aralığı değerlendirilebilir. Ancak kira, çocuk giderleri, araç masrafları ve gelir istikrarı bu tutarı düşürebilir.
100 bin TL gelir için kredi taksiti ne kadar olmalı?
Toplam aylık borç ödemesi için 20.000–25.000 TL aralığı dengeli kabul edilebilir. 30.000 TL seviyesi güçlü nakit akışı ve yeterli acil durum fonu olmadan bütçeyi zorlayabilir.
Kredi kartı limiti kredi ödeme kapasitesine eklenir mi?
Hayır. Kredi kartı limiti gelir veya birikim değildir. Devreden kart borçları, taksitli işlemler ve nakit avans ödemeleri mevcut borç yüküne eklenmelidir.
Banka kredi verdiyse taksit güvenli midir?
Kesin olarak değil. Bankanın onayı kredi risk değerlendirmesinin sonucudur. Kişisel güvenli limit; kira, yaşam giderleri, aile yükümlülükleri, acil durum fonu ve gelir kaybı ihtimali dikkate alınarak ayrıca hesaplanmalıdır.
Acil durum fonu olmadan kredi kullanılabilir mi?
Kullanılabilir; ancak finansal risk yükselir. Acil durum fonu bulunmuyorsa daha düşük taksit seçmek, birikimin tamamını peşinata bağlamamak ve mümkünse önce en az bir aylık zorunlu gider tutarında başlangıç tamponu oluşturmak daha güvenli olur.