Analiz tarihi: 30 Ağustos 2026 — Son kapanış: 217,55 dolar.
Analysis date: August 30, 2026 — Latest closing price: $217.55.
Kısa sonuç / Executive summary
NVIDIA, veri merkezi hızlandırıcı pazarındaki neredeyse tekelci konumu, olağanüstü kâr marjları ve devasa nakit üretimi sayesinde dünyanın en değerli ve en güçlü şirketlerinden biri haline gelmiştir; ancak yaklaşık 5,25 trilyon dolarlık piyasa değeri, önümüzdeki yıllarda da benzer büyüklükte bir büyümenin sürmesini zorunlu kılmaktadır.
NVIDIA has become one of the world’s most valuable and most powerful companies thanks to its near-monopoly position in data-center accelerators, extraordinary margins, and enormous cash generation; however, its roughly $5.25 trillion market capitalization requires similarly extraordinary growth to continue for years to come.
Temel görünüm son derece güçlü büyüme ve rekor kârlılıkla desteklenirken, teknik görünüm rekor sonrası sağlıklı bir konsolidasyon aşamasındadır.
The fundamental picture is supported by extremely strong growth and record profitability, while the technical picture is in a healthy consolidation phase following the post-earnings record run.
Genel değerlendirmem: Sektör lideri, yüksek beklentili hisse; 217 dolar civarında “Temkinli Pozitif”.
My overall assessment: A category-leading company with a demanding valuation; “Cautiously Positive” around $217.
NVIDIA artık nasıl bir şirket? / What kind of company is NVIDIA now?
NVIDIA artık yalnızca oyuncu ekran kartı üreten bir yarı iletken şirketi değildir; şirket bugün Compute & Networking ve Graphics olmak üzere iki ana segment altında, fiilen bir yapay zekâ altyapısı şirketine dönüşmüştür.
NVIDIA is no longer merely a semiconductor company that makes gaming graphics cards; today it operates through two main segments, Compute & Networking and Graphics, and has effectively transformed into an AI infrastructure company.
Compute & Networking segmenti veri merkezi hızlandırılmış bilgi işlem, Blackwell ve Blackwell Ultra GPU’ları, InfiniBand ve Ethernet ağ platformları, NVIDIA AI Enterprise yazılımı ile otomotiv ve robotik platformlarını kapsamaktadır.
The Compute & Networking segment includes data-center accelerated computing, Blackwell and Blackwell Ultra GPUs, InfiniBand and Ethernet networking platforms, NVIDIA AI Enterprise software, and automotive and robotics platforms.
Graphics segmenti ise oyun ve PC pazarı için GeForce GPU’larını, profesyonel görselleştirme için RTX/Quadro ürünlerini kapsayan, artık şirketin toplam gelirinin küçük bir bölümünü oluşturan geleneksel iş koludur.
The Graphics segment is the legacy business line, covering GeForce GPUs for gaming and PCs and RTX/Quadro products for professional visualization, and now represents a small fraction of total company revenue.
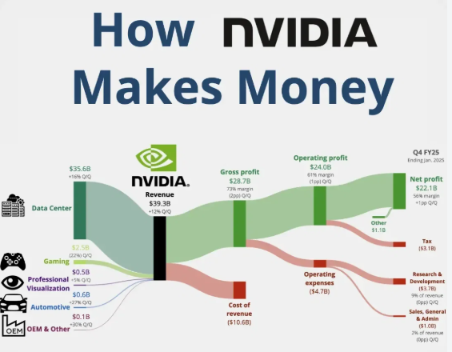
Veri merkezi geliri toplam gelirin yaklaşık yüzde 92’sini oluşturduğundan, NVIDIA hikâyesi büyük ölçüde bulut sağlayıcıları, yeni yapay zekâ bulutları ve kurumsal müşterilerin hızlandırılmış bilgi işlem harcamalarına bağlıdır.
Because Data Center revenue accounts for roughly 92% of total revenue, the NVIDIA story is now overwhelmingly tied to accelerated-computing spending by cloud providers, new AI clouds, and enterprise customers.
Temel analiz / Fundamental analysis
NVIDIA’nın 26 Temmuz 2026’da sona eren 2027 mali yılı ikinci çeyrek geliri, yıllık yüzde 106 artarak 46,7 milyar dolardan 96,2 milyar dolara yükseldi.
NVIDIA’s fiscal second-quarter 2027 revenue, for the period ended July 26, 2026, rose 106% year over year, from $46.7 billion to $96.2 billion. NVIDIA Q2 FY2027 sonuç açıklaması
Gelir bir önceki çeyreğe göre de yüzde 18 artarken, hem GAAP hem de non-GAAP brüt kâr marjı yüzde 75,0 seviyesinde gerçekleşti.
Revenue also increased 18% sequentially, while both GAAP and non-GAAP gross margin came in at 75.0%.
GAAP hisse başına kâr 2,46 dolar, non-GAAP hisse başına kâr ise 2,22 dolar olarak açıklandı ve bu, şirketin kendi verdiği rehberliğin belirgin biçimde üzerinde bir sonuçtur.
GAAP diluted EPS was $2.46 and non-GAAP diluted EPS was $2.22, both meaningfully above the company’s own guidance range.
CEO Jensen Huang, yapay zekânın artık üretken ve kârlı bir aşamaya girdiğini ve talebin ivme kazanmaya devam ettiğini vurguladı.
CEO Jensen Huang emphasized that AI has now entered a productive and profitable phase and that demand continues to accelerate.
Veri Merkezi segmenti / Data Center segment
Veri Merkezi geliri yıllık yüzde 117 artarak 89,0 milyar dolara ulaştı ve toplam gelirin yaklaşık yüzde 92’sini oluşturdu.
Data Center revenue increased 117% year over year to $89.0 billion, representing approximately 92% of total revenue.
Bu büyümenin arkasındaki temel itici güç Blackwell Ultra dağıtımlarının hızlanması olurken, şirket üçüncü çeyrekte yeni nesil Vera Rubin mimarisinin ilk üretim sevkiyatlarına başlamayı planlıyor.
The primary driver of this growth was the acceleration of Blackwell Ultra deployments, while the company plans to begin initial production shipments of its next-generation Vera Rubin architecture in the third quarter.
Amazon Web Services’in 2 milyon NVIDIA GPU’su ve şirketin yeni Vera CPU’sunu satın alacağını duyurması, büyük bulut sağlayıcılarının yatırım iştahının sürdüğünü gösteren önemli bir gelişmedir.
Amazon Web Services’ announcement that it will purchase 2 million NVIDIA GPUs along with the company’s new Vera CPU is an important sign that hyperscaler investment appetite remains intact.
Marj görünümü ve riskler / Margin outlook and risks
Şirket üçüncü çeyrek için yaklaşık 108 milyar dolar gelir (106–110 milyar dolar aralığında) ve yüzde 74,0 civarında non-GAAP brüt kâr marjı öngörüyor; bu rehber, Çin’e yönelik veri merkezi hızlandırıcı satışlarını içermemektedir.
The company guided to roughly $108 billion of third-quarter revenue (in a $106–$110 billion range) and a non-GAAP gross margin of approximately 74.0%; this guidance excludes any Data Center accelerator revenue from China.
Yönetim, bellek fiyatlarındaki artış nedeniyle brüt kâr marjının 2027 mali yılının dördüncü çeyreğinde yüzde 71–72 bandına kadar gerileyebileceğini açıkça belirtti.
Management explicitly stated that gross margin could decline to a 71–72% range in the fourth quarter of fiscal 2027, partly because of rising memory prices.
Bu açıklama, marj baskısının konjonktürel değil yapısal bir tedarik zinciri meselesi olduğunu kabul etmesi açısından önemlidir ve yatırımcıların yakından izlemesi gereken bir risktir.
This disclosure is notable because it acknowledges margin pressure as a structural supply-chain issue rather than a temporary one, and it is a risk investors should monitor closely.
Bilanço ve nakit akışı / Balance sheet and cash flow
Son on iki aylık dönemde NVIDIA 134,4 milyar dolar faaliyet nakit akışı üretirken, yatırım harcaması yalnızca 7,4 milyar dolar düzeyinde kaldı ve serbest nakit akışı yaklaşık 127,0 milyar dolara ulaştı.
Over the trailing twelve months, NVIDIA generated $134.4 billion in operating cash flow while capital expenditures remained modest at $7.4 billion, producing approximately $127.0 billion of free cash flow.
Şirket ikinci çeyrekte hissedarlarına geri alım ve temettü yoluyla rekor 26 milyar dolar (20 milyar dolar geri alım ve yaklaşık 6 milyar dolar temettü) dağıttı ve geri alım yetkisinden yaklaşık 99 milyar dolar kullanılabilir bırakıldı.
The company returned a record $26 billion to shareholders in the quarter through buybacks and dividends ($20 billion in buybacks and roughly $6 billion in dividends), leaving approximately $99 billion available under its repurchase authorization. NVIDIA Q2 FY2027 sonuçları özeti
Borç/özkaynak oranının yalnızca 0,17 seviyesinde olması ve cari oranın 4,59’a ulaşması, bilançonun son derece sağlam ve kaldıraçtan neredeyse tamamen arındırılmış olduğunu göstermektedir.
A debt-to-equity ratio of only 0.17 and a current ratio of 4.59 indicate an exceptionally strong balance sheet that is almost entirely free of leverage.
Buna karşılık NVIDIA, tedarik ve kapasite için 279 milyar dolar, bulut anlaşmaları için 29 milyar dolar tutarında taahhütte bulunmuş ve Ohio’daki bir OpenAI kampüsüne yönelik olarak 105 milyar dolara kadar kredi desteği sağlamıştır.
On the other hand, NVIDIA has committed $279 billion for supply and capacity and $29 billion for cloud agreements, and has provided credit support of up to $105 billion tied to an OpenAI campus in Ohio.
Bu taahhütler, şirketin büyümeyi güvence altına almak için finansman ve karşı taraf riskine giderek daha fazla maruz kaldığını gösteren, izlenmesi gereken bir başka önemli unsurdur.
These commitments are another important factor to watch, as they show the company taking on increasing financing and counterparty risk in order to secure future growth.
Değerleme analizi / Valuation analysis
217,55 dolarlık hisse fiyatı ve yaklaşık 24,15 milyar adet hisse üzerinden NVIDIA’nın piyasa değeri yaklaşık 5,25 trilyon dolar ile dünyanın en yüksek değerli şirketi konumundadır.
At a share price of $217.55 and approximately 24.15 billion shares outstanding, NVIDIA’s market capitalization is approximately $5.25 trillion, making it the world’s most valuable company.
Bu değerleme, son on iki aylık kazanca göre yaklaşık 27,5 kat fiyat/kazanç oranına ve satışlara göre yaklaşık 16,9 kat fiyat/satış oranına karşılık gelmektedir.
This valuation corresponds to a trailing price-to-earnings ratio of approximately 27.5x and a price-to-sales ratio of approximately 16.9x.
İleriye dönük kazanç tahminlerine göre fiyat/kazanç oranı yaklaşık 18 kata, PEG oranı ise yalnızca 0,37’ye gerilemektedir; bu da büyüme hızına kıyasla hissenin göründüğü kadar pahalı olmayabileceğine işaret ediyor.
On a forward-earnings basis, the price-to-earnings ratio falls to roughly 18x, while the PEG ratio is only 0.37 — suggesting the stock may not be as expensive as it first appears relative to its growth rate.
Yüzde 117’lik özkaynak kârlılığı ve yüzde 92’lik yatırılan sermaye getirisi, NVIDIA’nın sermaye verimliliğinin sektöründeki hiçbir rakiple kıyaslanamayacak düzeyde olduğunu göstermektedir.
A 117% return on equity and a 92% return on invested capital show that NVIDIA’s capital efficiency is on a level no direct competitor can currently match.
Analist tarafında görünüm son derece olumlu; 58 analist “al” önerisi verirken yalnızca 1 analist “sat” önerisinde bulunuyor ve ortalama on iki aylık hedef fiyat 323 dolar civarında, en yüksek hedefler ise 515–550 dolar bandına kadar uzanıyor.
Sentiment on the analyst side is strongly positive; 58 analysts rate the stock a buy while only 1 recommends selling, with an average 12-month price target of around $323 and the highest targets extending to the $515–$550 range. Yahoo Finance NVDA hedef fiyat analizi
Olası değerleme bölgeleri / Potential valuation ranges
180–205 dolar: Bellek maliyetlerinin marjları beklenenden fazla baskılaması, Çin kısıtlamalarının uzun sürmesi ve hiper ölçekli müşterilerin yatırım harcamalarını yavaşlatması durumunda gerçekleşecek olumsuz senaryodur.
$180–$205: This is the bearish scenario in which memory costs pressure margins more than expected, China restrictions persist longer, and hyperscaler capital spending slows.
220–280 dolar: Şirketin kendi verdiği rehberliğin gerçekleştiği, Blackwell Ultra ve Vera Rubin geçişinin sorunsuz ilerlediği ve marjların dördüncü çeyrekteki düşüşün ardından toparlandığı temel senaryodur.
$220–$280: This is the base scenario in which the company delivers on its own guidance, the Blackwell Ultra and Vera Rubin transition proceeds smoothly, and margins recover after the fourth-quarter dip.
320–400 dolar ve üzeri: Agentic yapay zekâ döngüsünün hızlanarak sürdüğü, Rubin ramp-up’ının beklentileri aştığı ve piyasanın çarpanları daha da yukarı taşıdığı iyimser senaryodur.
$320–$400 and above: This is the bullish scenario in which the agentic-AI investment cycle continues accelerating, the Rubin ramp exceeds expectations, and the market re-rates the multiple even higher.
217 dolar mevcut koşullarda temel değerleme bölgemin alt-orta kesimine yakındır; dolayısıyla hisse belirgin şekilde ucuz olmasa da aşırı pahalı da görünmemektedir.
At $217, the stock trades near the lower-middle part of my base valuation range and therefore appears neither clearly undervalued nor excessively expensive.
Teknik analiz / Technical analysis
NVIDIA hissesi son işlem gününde 217,55 dolardan kapanarak, 236,54 dolarlık tarihi zirvesinin yaklaşık yüzde 8 altında işlem görüyor.
NVIDIA shares closed the most recent session at $217.55, trading approximately 8% below their all-time high of $236.54.
Hisse, güçlü çeyrek sonuçlarının ardından tek seansta yüzde 9’a varan bir yükseliş yaşadı, ancak takip eden günlerde kâr satışlarıyla bir miktar geri çekildi.
The stock rose as much as 9% in a single session following the strong quarterly results but pulled back somewhat in subsequent days amid profit-taking.
Fiyat şu anda 221,96 dolarlık elli günlük ile 209,04 dolarlık iki yüz günlük hareketli ortalamalar arasında, yani orta vadeli yükseliş trendini destekleyen bir bantta konsolide oluyor.
The price is currently consolidating between the 50-day moving average of $221.96 and the 200-day moving average of $209.04 — a band that continues to support the medium-term uptrend.
On dört günlük RSI yaklaşık 58,9 ile nötr-pozitif bölgede bulunurken, MACD göstergesi de pozitif bölgede kalarak kısa vadeli momentumun hâlâ yükseliş yönlü olduğuna işaret ediyor.
The fourteen-day RSI is approximately 58.9, placing it in neutral-positive territory, while the MACD indicator also remains positive, signaling that short-term momentum is still tilted to the upside. Investing.com NVDA teknik analiz
Elli günlük hareketli ortalamanın iki yüz günlük ortalamanın üzerinde seyretmesi, teknik jargonda “altın kesişim” olarak adlandırılan ve genellikle olumlu kabul edilen bir yapıyı doğrulamaktadır.
The 50-day moving average trading above the 200-day moving average confirms what technical analysts call a “golden cross,” a structure typically viewed as constructive.
Destek seviyeleri / Support levels
209–207 dolar bölgesi, iki yüz günlük hareketli ortalama ile çakışan ve birçok trend çizgisinin birleştiği ilk önemli destektir.
The $209–$207 area is the first important support, coinciding with the 200-day moving average and the confluence of several trend lines.
197–190 dolar bölgesi, daha derin bir düzeltmede devreye girecek ikinci ana teknik destektir.
The $197–$190 zone is the second major technical support that would come into play in a deeper correction.
167 dolar ve 164 dolar, elli iki haftalık dip bölgesi olması nedeniyle izlenmesi gereken en kritik uzun vadeli destek seviyeleridir.
$167 and $164 are the most critical long-term support levels to watch, marking the 52-week low area. ChartMill NVDA teknik görünüm
Direnç seviyeleri / Resistance levels
224–225 dolar bölgesi, son haftaların arz bölgesi olması nedeniyle en kritik kısa vadeli dirençtir.
The $224–$225 zone is the most critical short-term resistance because it has acted as recent supply.
236,54 dolar, hissenin tüm zamanların en yüksek seviyesi olması nedeniyle ikinci ve daha önemli hedeftir.
$236.54 is the second and more significant target, representing the stock’s all-time high.
Bu seviyenin hacimli biçimde aşılması, hisseyi keşfedilmemiş bölgeye taşıyarak yeni bir yükseliş dalgasının kapısını aralayabilir.
A high-volume breakout above this level would move the stock into uncharted territory and could open the door to a new leg higher.
Teknik senaryolar / Technical scenarios
225 doların üzerinde hacimli günlük kapanışlar görülmesi, kısa vadeli direnci kırarak 236,54 dolarlık zirveye yeniden test ihtimalini güçlendirebilir.
High-volume daily closes above $225 could break short-term resistance and increase the likelihood of a retest of the $236.54 high.
209–225 dolar arasında kalındığı sürece görünüm yatay fakat orta vadede pozitif kabul edilebilir.
As long as the stock remains between $209 and $225, the outlook can be regarded as sideways but moderately positive over the medium term.
209 doların altında kalıcı bir kapanış, elli/iki yüz günlük ortalama desteğinin zayıfladığını gösterirken 197–190 dolar bölgesine doğru düzeltme riskini artırabilir.
A sustained close below $209 would signal weakening moving-average support and increase the risk of a correction toward the $197–$190 zone.
190 doların altında kalıcılık sağlanması, orta vadeli trendi olumsuza çevirerek 167–164 dolar bölgesindeki destekleri gündeme getirebilir.
Sustained trading below $190 would turn the medium-term trend negative and bring the $167–$164 support zone into focus.
Nihai karar / Final verdict
NVIDIA’nın yapay zekâ hızlandırıcı pazarındaki hâkim konumu, olağanüstü kâr marjları, devasa serbest nakit akışı ve neredeyse borçsuz bilançosu nedeniyle şirket kalitesi son derece yüksektir.
NVIDIA has exceptionally high business quality because of its dominant position in AI accelerators, extraordinary margins, enormous free cash flow, and a nearly debt-free balance sheet.
Buna karşılık trilyon dolarlık piyasa değeri, bellek maliyetlerinden kaynaklanan marj baskısı, artan tedarik/finansman taahhütleri ve müşteri yoğunlaşması nedeniyle hisse riski de dikkate değer düzeydedir.
However, the stock also carries meaningful risk because of its trillion-dollar valuation, memory-driven margin pressure, growing supply and financing commitments, and customer concentration.
Temel görünüm: 78/100 — Teknik görünüm: 66/100 — Genel görünüm: 73/100.
Fundamental outlook: 78/100 — Technical outlook: 66/100 — Overall outlook: 73/100.
217 dolar civarında görüşüm “Temkinli Pozitif”, 225 dolar üzerindeki hacimli kapanış ise teknik açıdan daha güçlü bir teyit olacaktır.
My view around $217 is “Cautiously Positive,” while a high-volume close above $225 would provide stronger technical confirmation.
Bu çalışma kişisel yatırım tavsiyesi değil, 30 Ağustos 2026 tarihli verilerle hazırlanmış bir senaryo analizidir.
This report is not personalized investment advice; it is a scenario analysis based on information available as of August 30, 2026.
Bilgilendirme notu
Bu içerik genel karar desteği sunar; kişiye özel finansal tavsiye veya bağlayıcı teklif değildir. Güncel koşulları ilgili kurumun resmi kaynaklarından doğrulayın.