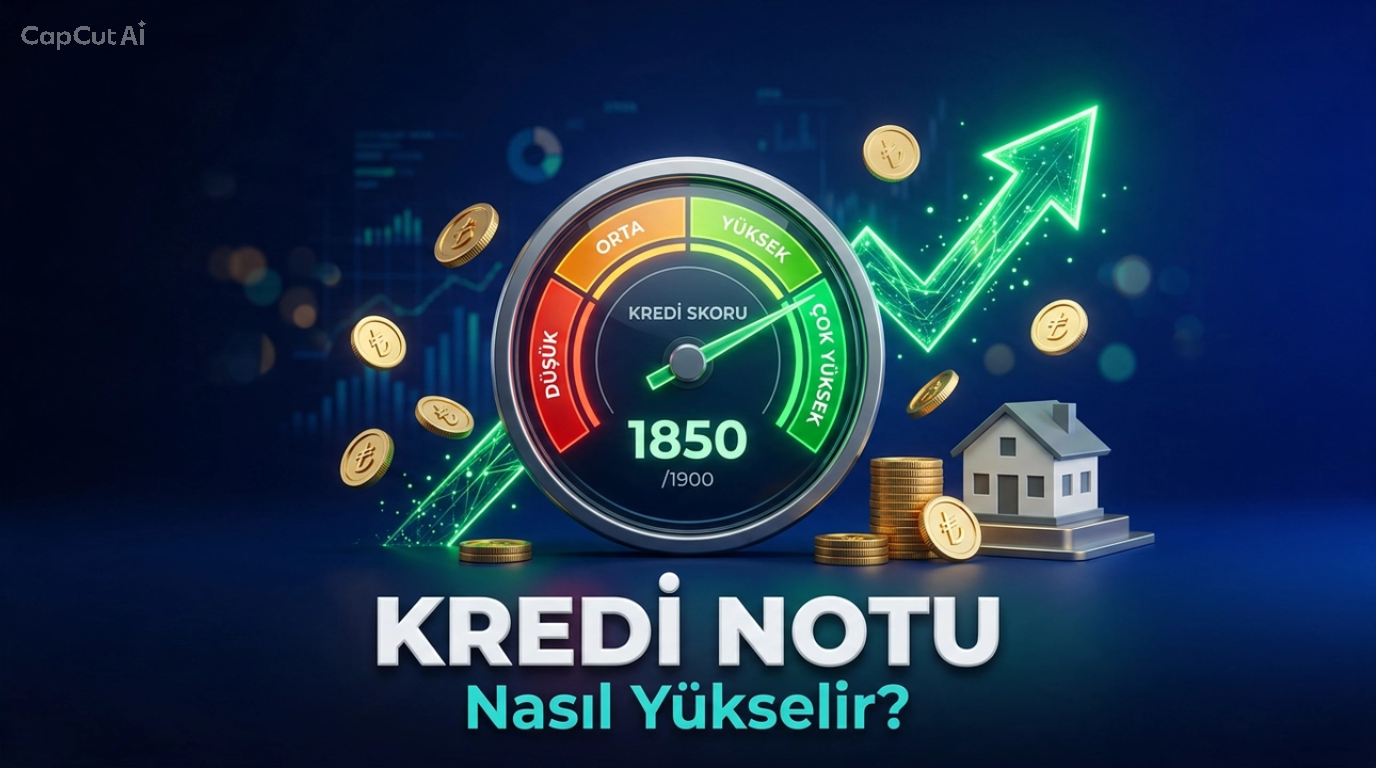
Kısa cevap: Kredi notu geçmiş ödeme davranışı ve borçluluk gibi verilerden türetilen risk göstergesidir; düzenli ve zamanında ödeme en temel iyileştirme alanıdır.
Kredi notu nasıl yükselir hakkında sağlıklı karar verebilmek için yalnız tek bir oran veya avantaj cümlesine bakmak yetmez. Zaman, toplam maliyet, likidite, mevzuat ve kötü senaryo aynı çerçevede ele alınmalıdır. Düşük taksit her zaman düşük maliyet değildir; uzayan vade ve ek ücretler toplam geri ödemeyi büyütebilir.
Bu rehber, kavramı sadeleştirir; hesaplama mantığını, kontrol edilmesi gereken belgeleri ve sık yapılan hataları gösterir. Kişiye özel yatırım, kredi, hukuk veya vergi danışmanlığı değildir. Nihai işlemden önce ilgili kurumun güncel sözleşmesini ve resmî kaynağı kontrol edin.
Bu yazıda:
Ödeme düzeni
Gecikmelerin önlenmesi ve otomatik ödeme tamponu oluşturulması önceliklidir. Sağlıklı karşılaştırma için ödeme düzeni aynı tarihli belgeler üzerinden ölçülmelidir. Düşük taksit her zaman düşük maliyet değildir; uzayan vade ve ek ücretler toplam geri ödemeyi büyütebilir.
Kredi notu nasıl yükselir değerlendirilirken bu başlık için tutar, oran, vade, ücret ve net kullandırım mümkünse ayrı bir satırda kaydedilmelidir. Böylece farklı teklifler veya dönemler arasında gerçekten karşılaştırılabilir bir kayıt oluşur.
Borç kullanımı
Kart ve kredili hesap limitlerinin sürekli dolu olması risk görünümünü zayıflatabilir. Sağlıklı karşılaştırma için borç kullanımı aynı tarihli belgeler üzerinden ölçülmelidir. Bankanın kredi verebilmesi ile bu borcun hane bütçesi için güvenli olması farklı sorulardır; nihai karar gelir dayanıklılığıyla test edilmelidir.
Kredi notu nasıl yükselir değerlendirilirken bu başlık için tutar, oran, vade, ücret ve net kullandırım mümkünse ayrı bir satırda kaydedilmelidir. Böylece farklı teklifler veya dönemler arasında gerçekten karşılaştırılabilir bir kayıt oluşur.
Başvuru sıklığı
Kısa sürede çok sayıda başvuru finansman ihtiyacını artırılmış gösterebilir. Sağlıklı karşılaştırma için başvuru sıklığı aynı tarihli belgeler üzerinden ölçülmelidir. Düşük taksit her zaman düşük maliyet değildir; uzayan vade ve ek ücretler toplam geri ödemeyi büyütebilir.
Kredi notu nasıl yükselir değerlendirilirken bu başlık için tutar, oran, vade, ücret ve net kullandırım mümkünse ayrı bir satırda kaydedilmelidir. Böylece farklı teklifler veya dönemler arasında gerçekten karşılaştırılabilir bir kayıt oluşur.
Rapor doğruluğu
Kapanmış borç, yanlış gecikme veya kimlik bilgisi hataları kontrol edilmelidir. Rapor doğruluğu kontrol edilmeden kredi notu nasıl yükselir hakkında verilen karar eksik kalır. Bankanın kredi verebilmesi ile bu borcun hane bütçesi için güvenli olması farklı sorulardır; nihai karar gelir dayanıklılığıyla test edilmelidir.
Kredi notu nasıl yükselir değerlendirilirken bu başlık için tutar, oran, vade, ücret ve net kullandırım mümkünse ayrı bir satırda kaydedilmelidir. Böylece farklı teklifler veya dönemler arasında gerçekten karşılaştırılabilir bir kayıt oluşur.
Zaman etkisi
Not anlık hilelerle değil tutarlı finansal davranışla toparlanır. Zaman etkisi kontrol edilmeden kredi notu nasıl yükselir hakkında verilen karar eksik kalır. Düşük taksit her zaman düşük maliyet değildir; uzayan vade ve ek ücretler toplam geri ödemeyi büyütebilir.
Kredi notu nasıl yükselir değerlendirilirken bu başlık için tutar, oran, vade, ücret ve net kullandırım mümkünse ayrı bir satırda kaydedilmelidir. Böylece farklı teklifler veya dönemler arasında gerçekten karşılaştırılabilir bir kayıt oluşur.
Kredi notu nasıl yükselir: hızlı karar tablosu
| Kontrol alanı | Ne anlama gelir? | Ne yapmalı? |
|---|---|---|
| Ödeme düzeni | Gecikmelerin önlenmesi ve otomatik ödeme tamponu oluşturulması önceliklidir. | Belge veya güncel resmî kaynakla doğrulayın. |
| Borç kullanımı | Kart ve kredili hesap limitlerinin sürekli dolu olması risk görünümünü zayıflatabilir. | Belge veya güncel resmî kaynakla doğrulayın. |
| Başvuru sıklığı | Kısa sürede çok sayıda başvuru finansman ihtiyacını artırılmış gösterebilir. | Belge veya güncel resmî kaynakla doğrulayın. |
| Rapor doğruluğu | Kapanmış borç, yanlış gecikme veya kimlik bilgisi hataları kontrol edilmelidir. | Belge veya güncel resmî kaynakla doğrulayın. |
Adım adım nasıl değerlendirilir?
- Amacı ve tarihi yazın. Paraya, varlığa veya sonuca ne zaman ihtiyaç duyduğunuzu netleştirin.
- Tüm girdileri aynı güne getirin. Kredi tutarı, oran, vade, ücret, vergi ve hesaba geçen net tutarı aynı tarihli tekliften alın.
- En az iki alternatifi karşılaştırın. Aylık ödeme yanında toplam nakit çıkışını ve net sonucu görün.
- Stres testi yapın. Gelirin düşmesi, zorunlu giderin artması veya toplam maliyetin beklenenden yüksek çıkması halinde planı yeniden ölçün.
- Kararı belgeleyin. Teklif formu, ödeme planı, sigorta poliçesi ve dekontları saklayın; oran veya vade değiştiğinde hesabı yenileyin.
Örnek senaryo
Yeni kredi başvurusundan önce birkaç ay boyunca gecikmeleri kapatmak, limit kullanımını düşürmek ve rapordaki hataları düzeltmek kısa vadeli çoklu başvurudan daha sağlıklıdır. Bu örnek yöntemi göstermek içindir; gerçek teklif, fiyat, vergi ve mevzuat işlem tarihinde farklı olabilir.
Baz ödeme planının yanına gelir kaybı ve zorunlu gider artışı senaryosu ekleyin. Borç yalnız bugünkü gelirle değil, daha zayıf nakit akışında da sürdürülebilir olmalıdır.
Sık yapılan hatalar
- Tek değişkene bakmak: Yalnız ödeme düzeni üzerinden karar vermek toplam resmi eksik bırakır.
- Farklı tarihleri karşılaştırmak: Oran, tutar ve kurallar aynı günün verileriyle eşleştirilmelidir.
- Likiditeyi unutmak: Kağıt üzerindeki avantaj acil nakit ihtiyacında bozulabilir.
- En iyi senaryoyu kesin sanmak: Gelir kaybı, gider artışı ve uzun vadenin toplam maliyeti için ayrı stres testi gerekir.
- Kaynağı kontrol etmemek: kredi notu nasıl yükselir hakkında resmî ve güncel belge esas alınmalıdır.
Yayımlamadan veya karar vermeden önce kontrol listesi
- Ödeme düzeni bilgisini tarih ve belgeyle doğrulayın.
- Borç kullanımı bilgisini tarih ve belgeyle doğrulayın.
- Başvuru sıklığı bilgisini tarih ve belgeyle doğrulayın.
- Rapor doğruluğu bilgisini tarih ve belgeyle doğrulayın.
- Zaman etkisi bilgisini tarih ve belgeyle doğrulayın.
- Tutar, oran ve mevzuatın güncellik tarihini yazın.
- En az bir olumsuz senaryo hesaplayın.
- Sonucu ilgili Tasarruf Finans aracıyla yeniden test edin.
Hesapla ve karşılaştır: Gelirinize göre güvenli taksit bütçesini görün.
Sık sorulan sorular
Kredi notu nasıl yükselir tek başına karar vermek için yeterli mi?
Hayır. Kredi notu geçmiş ödeme davranışı ve borçluluk gibi verilerden türetilen risk göstergesidir; düzenli ve zamanında ödeme en temel iyileştirme alanıdır. Bunun yanında toplam maliyet, vade, gelir dayanıklılığı, likidite ve sigorta/ücretler birlikte incelenmelidir.
Bu konuda ilk bakılması gereken üç değişken nedir?
Öncelikle ödeme düzeni, borç kullanımı ve başvuru sıklığı birlikte değerlendirilmelidir. Bunlardan biri eksikse görünen avantaj gerçek toplam sonucu yansıtmayabilir.
Bilgiler ne zaman yeniden kontrol edilmeli?
Teklif günü ve sözleşme imzasından hemen önce oranlar, ücretler ve BDDK/TCMB kuralları yeniden kontrol edilmelidir.
Sonuç
Kredi notu nasıl yükselir konusunda doğru yaklaşım, tek bir avantaj cümlesi aramak değil; değişkenleri aynı zaman ufkunda ve net nakit akışıyla karşılaştırmaktır. Kredi notu geçmiş ödeme davranışı ve borçluluk gibi verilerden türetilen risk göstergesidir; düzenli ve zamanında ödeme en temel iyileştirme alanıdır. Kendi rakamlarınızı kullanın, kötü senaryoyu test edin ve işlemden önce resmî belgeyi yeniden doğrulayın.
Resmî kaynaklar ve güncellik notu
- Ticaret Bakanlığı – Tüketici Kredisi Sözleşmeleri Yönetmeliği
- BDDK – Tüketici Kredileri Vade Sınırları
Son editoryal kontrol: 15 Ağustos 2026. Finansal oranlar ve mevzuat değişebilir. Bu içerik genel bilgilendirme ve karar desteği amacı taşır; resmî teklif veya kişiye özel danışmanlık değildir.